×


سلام
ورود و عضویت
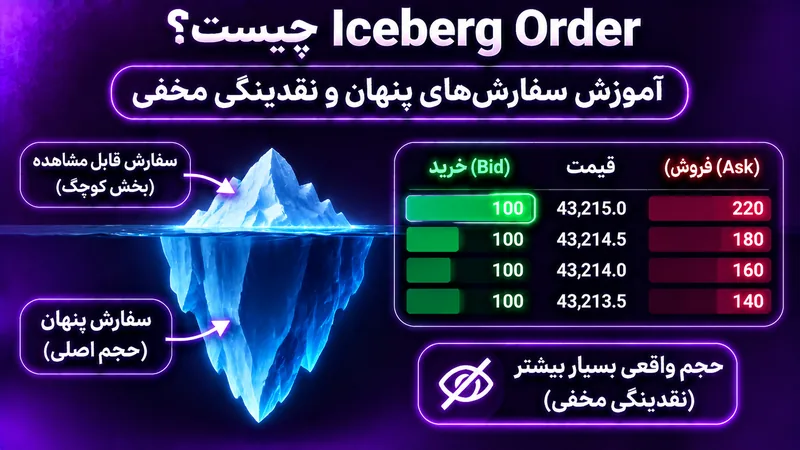
Iceberg Order نوعی سفارش بزرگ است که فقط بخش کوچکی از مقدار کل آن در دفتر سفارش عمومی نمایش داده میشود و بخش باقیمانده بهصورت پنهان یا ذخیره نگه داشته میشود. هنگامی که بخش قابل مشاهده اجرا میشود، مقدار دیگری از سفارش میتواند برای اجرا وارد دفتر شود. نام آیسبرگ از این تصور میآید که بخش کوچکی از سفارش دیده میشود، در حالی که مقدار بزرگتری پشت آن قرار دارد. این سازوکار میتواند به اجرای سفارشهای بزرگ با اثر کمتر بر بازار کمک کند.
همه صرافیها و بازارها امکان سفارش آیسبرگ را به یک شکل ارائه نمیکنند و ممکن است این قابلیت در برخی پلتفرمها با نام یا قواعد متفاوتی عرضه شود. همچنین هر سفارش بزرگی که بارها در یک قیمت ظاهر میشود لزوماً آیسبرگ نیست. سفارشهای متعدد مستقل، بازارسازی یا ورود تدریجی سفارشها نیز میتوانند رفتار مشابهی ایجاد کنند. بنابراین تشخیص آن از روی نمودار یا دفتر سفارش فقط احتمالی است و به دادههای دقیقتر نیاز دارد.
در یک نمونه ساده، معاملهگر قصد دارد مقدار زیادی دارایی را در قیمت مشخص خریداری کند، اما نمیخواهد کل اندازه سفارش در دفتر عمومی دیده شود. او سفارش را طوری تنظیم میکند که فقط بخش کوچکی از مقدار در هر لحظه نمایش داده شود. پس از اجرای این بخش، مقدار بعدی میتواند جایگزین شود تا سفارش بزرگ بهتدریج تکمیل شود. این روش ممکن است اثر نمایشی سفارش را کاهش دهد و اجرای تدریجی را ممکن کند.
مقدار آشکارشده، فاصله زمانی جایگزینی و نحوه اولویت در صف به قوانین بازار یا صرافی وابسته است. در برخی بازارها سفارش ذخیره پس از اجرای بخش قابل مشاهده دوباره نمایش داده میشود؛ در برخی دیگر سازوکار دقیق متفاوت است. معاملهگر خرد معمولاً به جزئیات کامل سفارش پنهان دسترسی ندارد. پیش از فرض کردن وجود آیسبرگ، باید مشخصات بازار و قابلیتهای رسمی پلتفرم را بررسی کند و از تعمیم سازوکار یک صرافی به همه بازارها بپرهیزد.
هدف رایج سفارش آیسبرگ، اجرای مقدار بزرگ بدون نمایش کل اندازه سفارش است. نمایش یک سفارش بسیار بزرگ ممکن است توجه سایر معاملهگران را جلب کند، باعث تغییر قیمت پیشنهادی آنها شود یا اجرای سفارش را دشوارتر کند. تقسیم سفارش به بخشهای کوچکتر میتواند اثر بازار را کاهش دهد و امکان اجرای تدریجی را فراهم کند. این روش بهویژه برای سفارشهایی مطرح است که نسبت به عمق معمول دفتر سفارش بزرگ هستند.
با این حال، سفارش آیسبرگ تضمین نمیکند معامله دقیقاً در قیمت هدف یا بدون لغزش انجام شود. اگر بازار سریع حرکت کند، بخشهای بعدی ممکن است در قیمتهای متفاوت اجرا شوند یا سفارش کامل نشود. همچنین اجرای تدریجی زمانبر است و ممکن است شرایط بازار در طول اجرا تغییر کند. سفارش پنهان یک ابزار اجرایی است، نه نشانه قطعی جهت آینده بازار یا قصد صعودی و نزولی سفارشگذار.
یکی از نشانههایی که معاملهگران بررسی میکنند، تکرار حجم قابل مشاهده در یک قیمت است. برای مثال، ممکن است سفارش خرید در یک سطح بارها اجرا شود، اما مقدار نمایشدادهشده دوباره ظاهر شود و قیمت نتواند بهراحتی پایینتر برود. این رفتار میتواند با وجود نقدینگی ذخیره سازگار باشد. در سمت فروش نیز تکرار عرضه در یک قیمت ممکن است نشانهای برای بررسی سفارش بزرگ یا نقدینگی پنهان باشد.
با این حال، تکرار مقدار در دفتر بهتنهایی آیسبرگ را اثبات نمیکند. چند سفارش مستقل با اندازه مشابه، الگوریتم بازارسازی یا ورود سفارشهای تازه میتوانند همان الگو را بسازند. برای افزایش اطمینان، باید زمان اجرا، حجم تجمعی معاملهشده، تغییرات دفتر و واکنش قیمت را کنار هم بررسی کرد. اگر داده فقط تصویر لحظهای دفتر باشد، امکان بازسازی کامل توالی وجود ندارد و نتیجه باید با احتیاط بیان شود.
سفارش مخفی (Hidden Order) عنوانی گستردهتر برای سفارشی است که اندازه یا تمام جزئیات آن در دفتر عمومی نمایش داده نمیشود. آیسبرگ معمولاً به الگویی اشاره دارد که بخشی از مقدار سفارش آشکار است و بخش باقیمانده بهصورت ذخیره عرضه میشود. در مقابل، سفارش بزرگ معمولی ممکن است تمام اندازه خود را در دفتر نشان دهد و از همان ابتدا برای سایر مشارکتکنندگان قابل مشاهده باشد. تعریف دقیق این اصطلاحات به ساختار بازار وابسته است.
همچنین سفارش بزرگ و آیسبرگ را نباید با Spoofing یکی دانست. Spoofing به ثبت سفارش با قصد ایجاد تصور گمراهکننده و لغو آن پیش از اجرا اشاره دارد و تشخیص یا اثبات آن نیازمند شواهد جداگانه است. سفارش آیسبرگ میتواند یک روش مشروع اجرای تدریجی باشد. برای شناخت دفتر سفارش و سفارشهای قابل مشاهده، راهنمای Order Book و عمق بازار را مطالعه کنید و از برچسبزنی شتابزده به رفتارهای غیرعادی پرهیز کنید.
Footprint و Time and Sales میتوانند سرنخهایی درباره اجرای مکرر معاملات در یک قیمت ارائه کنند. اگر حجم زیادی در یک سطح معامله شود اما قیمت پیشروی کمی داشته باشد، ممکن است سفارشهای محدود در حال جذب معاملات تهاجمی باشند. اگر پس از هر اجرا، نقدینگی مشابه دوباره در دفتر ظاهر شود، فرضیه سفارش ذخیره قابل بررسی است. ترکیب داده معاملات اجراشده با تغییرات دفتر اطلاعات بیشتری از مشاهده یک ابزار بهتنهایی میدهد.
با این حال، فوتپرینت معمولاً هویت سفارشدهنده یا اندازه کل ذخیره را آشکار نمیکند. حجم تجمعی اجراشده میتواند از چند معاملهگر مستقل حاصل شده باشد. حتی اگر الگو با آیسبرگ سازگار باشد، نمیتوان از آن بهتنهایی جهت بعدی بازار را پیشبینی کرد. مقاله آموزش Footprint Chart را برای خواندن توزیع حجم در هر قیمت ببینید و نتیجه را با رفتار قیمت و دفتر سفارش تطبیق دهید.
محدودیت اصلی این است که سفارش پنهان بهطور کامل در داده عمومی قابل مشاهده نیست. معاملهگر ممکن است فقط اثر اجرای آن را ببیند و درباره اندازه باقیمانده یا هویت سفارشگذار اطلاعاتی نداشته باشد. همچنین تفاوت قوانین صرافیها، تأخیر داده و تجمیع سفارشها میتواند الگو را مبهم کند. در بازارهای کمعمق، چند سفارش مستقل ممکن است ظاهری شبیه آیسبرگ بسازند و در بازارهای پرعمق نیز تشخیص بخش ذخیره دشوار باشد.
خطای رایج این است که هر بار تجدید شدن سفارش را نشانه قطعی آیسبرگ بدانیم یا از وجود آن نتیجه صعودی یا نزولی بگیریم. سفارش پنهان میتواند خرید یا فروش باشد و حتی پس از مدتی لغو شود. بهتر است در تحلیل از عبارتهایی مانند «رفتار سازگار با نقدینگی ذخیره» استفاده کنید، نه ادعای قطعی. ثبت نمونهها و مقایسه با معاملات اجراشده کمک میکند کیفیت برداشت خود را ارزیابی کنید.
برای نمونهبرداری بهتر، رفتار دفتر را پیش از رسیدن قیمت به سطح نیز ثبت کنید. اگر سفارشهای قابل مشاهده بهتدریج افزایش یابند و پس از برخورد، حجم زیادی در همان قیمت اجرا شود، میتوان بررسی کرد آیا نقدینگی ذخیرهای در حال جایگزینی است یا چند سفارش مستقل وارد شدهاند. اگر مقدار سفارش پس از اجرا دیگر ظاهر نشود، فرضیه آیسبرگ ضعیفتر میشود. این بررسی همچنان قطعی نیست، اما از نتیجهگیری بر اساس یک تصویر لحظهای جلوگیری میکند.
وجود احتمالی آیسبرگ نباید باعث شود معاملهگر حد ضرر را حذف کند یا در برابر حرکت قیمت مقاومت کند. اگر سطحی که سفارش ذخیره در آن تصور شده شکسته شود و قیمت بیرون آن تثبیت کند، فرضیه اولیه باید بازبینی شود. سفارشهای پنهان ممکن است تمام شوند یا لغو شوند. برای ورود، منتظر واکنش قابل مشاهده قیمت بمانید و اندازه موقعیت را با فاصله حد ضرر و نقدشوندگی نماد هماهنگ کنید.
آیا آیسبرگ همیشه سفارش نهادی است؟ نه؛ هویت سفارشدهنده از ظاهر دفتر مشخص نمیشود. آیا هر سفارش تکرارشونده آیسبرگ است؟ خیر؛ ممکن است سفارشهای مستقل باشند. آیا آیسبرگ جهت بازار را نشان میدهد؟ خیر؛ فقط شیوه اجرای سفارش را توصیف میکند. برای مقایسه رفتار سفارشها با دادههای جریان معاملات، آموزش تحلیل Order Flow را مطالعه کنید و از آن بهعنوان ابزار مکمل استفاده کنید. برای آشنایی با چارچوب استفاده از سیگنال و بررسی مستقل پیشنهادها، آموزش ارزیابی سیگنال و کنترل ریسک معامله را نیز مطالعه کنید.