×


سلام
ورود و عضویت
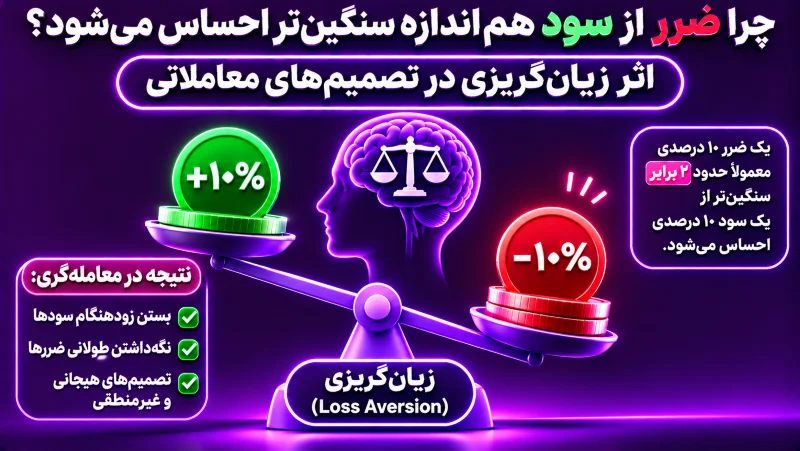
فرض کنید دو معاملهگر در دو موقعیت جداگانه، هرکدام ۱۰۰ دلار سود و ۱۰۰ دلار زیان را تجربه میکنند. از نظر عددی، اندازه تغییر یکسان است؛ اما بسیاری از افراد افت ۱۰۰ دلاری را شدیدتر از خوشحالی حاصل از سود ۱۰۰ دلاری احساس میکنند. این عدم تقارن، هسته مفهوم زیانگریزی است. در معاملهگری، پیامد آن فقط ناراحتی روانی نیست؛ ممکن است معاملهگر از بستن موقعیت زیانده طفره برود، حد ضرر را جابهجا کند یا برای بازگرداندن موجودی حساب، ریسک معامله بعدی را افزایش دهد.
ریسکگریزی به ترجیح یک نتیجه مطمئنتر نسبت به گزینهای پرنوسان با ارزش مورد انتظار مشابه مربوط است. زیانگریزی مشخصاً به حساسیت بیشتر نسبت به زیان در مقایسه با سود هماندازه اشاره میکند. فرد ریسکگریز ممکن است پس از ورود به معامله زیانده، برای فرار از ثبت زیان رفتار ریسکپذیرانهتری نشان دهد. همین تغییر رفتار، در بازارهای اهرمی میتواند بسیار پرهزینه باشد.
در نظریه چشمانداز، افراد نتایج را نسبت به یک نقطه مرجع ذهنی میسنجند؛ مانند قیمت ورود یا موجودی قبلی حساب. تابع ارزش در ناحیه زیان معمولاً شیب بیشتری دارد؛ یعنی یک واحد زیان میتواند اثر روانی بیشتری از یک واحد سود داشته باشد. مقاله کلاسیک Kahneman و Tversky درباره نظریه چشمانداز بنیان این چارچوب را توضیح میدهد. شدت این اثر برای همه افراد و موقعیتها یکسان نیست.
وقتی معامله در سود است، فرد معمولاً میخواهد آن نتیجه مثبت را حفظ کند. اما وقتی قیمت از نقطه ورود پایینتر میرود، خروج به معنی پذیرفتن یک نتیجه ناخوشایند است. ذهن ممکن است بهجای ارزیابی احتمالهای تازه، سناریوی بازگشت را برجسته کند: «اگر فقط به نقطه سر به سر برگردد خارج میشوم.» این شرط معمولاً از تحلیل تازه نمیآید؛ از تمایل به پاککردن تجربه زیان ناشی میشود. بازار هم تعهدی ندارد که قیمت را به نقطه ورود شخصی برگرداند.
این واکنش تعریف ریسک را تغییر میدهد: معاملهگر پس از رسیدن قیمت به حد ضرر، زیان بزرگتری را فقط برای فرار از خروج میپذیرد. در این حالت، ناراحتی جای برنامه را میگیرد.
در معاملات فیوچرز، این رفتار میتواند با اهرم تشدید شود. معاملهگر برای جلوگیری از بستهشدن موقعیت، مارجین اضافه میکند یا حد ضرر را دورتر میبرد؛ در نتیجه سرمایه بیشتری در معرض همان فرضیهای قرار میگیرد که شاید از ابتدا اعتبارش را از دست داده باشد. اضافهکردن سرمایه به موقعیت زیانده همیشه اشتباه نیست؛ اگر بخشی از برنامه از پیش آزمودهشده باشد، میتواند تصمیمی قاعدهمند باشد. اما اگر تنها دلیل آن «نمیخواهم ضرر را ببندم» باشد، زیانگریزی احتمالاً بر تصمیم مسلط شده است.
اگر حد ضرر را پس از ورود، بارها و فقط برای جلوگیری از خروج جابهجا میکنید، باید دلیل هر تغییر را بررسی کنید. تغییر حد ضرر بر اساس ساختار تازه بازار با عقببردن آن برای فرار از ثبت زیان تفاوت دارد. قانون بهتر این است که شرط جابهجایی حد ضرر قبل از ورود تعریف شود؛ مثلاً فقط پس از تشکیل کف بالاتر و بستهشدن کندل تأییدی، سطح خروج به نقطه جدید منتقل شود. در غیر این صورت، حد ضرر از ابزار کنترل ریسک به عددی تزئینی تبدیل میشود.
معاملهگر ممکن است در ابتدا با ریسک یک درصد حساب وارد شود، اما پس از حرکت مخالف، به موقعیت اضافه کند تا میانگین قیمت بهتر شود. میانگین کمکردن فقط زمانی قابل دفاع است که حجم کل، نقطه ابطال و بدترین زیان ممکن از قبل محاسبه شده باشد. پایینترآمدن میانگین ورود، احتمال بازگشت قیمت را بیشتر نمیکند. اگر اضافهکردن موقعیت باعث شود ریسک کل از سقف مجاز عبور کند، این کار دیگر بهبود قیمت میانگین نیست؛ افزایش مواجهه در شرایطی است که فرضیه اولیه زیر فشار قرار گرفته است.
افزایش حجم پس از ضرر ممکن است شبیه تلاش برای بازگشت سریع به موجودی قبلی به نظر برسد. اما اندازه موقعیت باید از فاصله حد ضرر و بودجه ریسک محاسبه شود، نه از میزان ناراحتی معاملهگر. اگر بعد از دو زیان متوالی حجم را دو برابر میکنید، ممکن است به چرخهای وارد شوید که در آن یک خطا، زیان بعدی را بزرگتر میکند. برای جلوگیری از این رفتار، سقف زیان روزانه یا هفتگی و دوره توقف پس از رسیدن به آن را از قبل تعیین کنید.
فرض کنید موجودی حساب ۱۰ هزار دلار است و برنامه معاملاتی اجازه میدهد در هر معامله حداکثر یک درصد حساب در معرض ریسک قرار گیرد؛ یعنی ۱۰۰ دلار. نقطه ورود ۵۰ دلار و حد ابطال ۴۸ دلار است. فاصله قیمت ورود تا حد ضرر دو دلار است. اگر کارمزد و لغزش را فعلاً نادیده بگیریم، اندازه موقعیت برابر ۵۰ واحد خواهد بود؛ زیرا ۵۰ واحد ضربدر دو دلار، ۱۰۰ دلار ریسک میسازد. اگر حد ضرر به ۴۶ دلار منتقل شود، ریسک همان ۵۰ واحد به ۲۰۰ دلار میرسد. پس جابهجایی حد ضرر بدون کاهش حجم، عملاً بودجه ریسک را دو برابر کرده است.
این مثال نشان میدهد که نقطه خروج فقط یک سطح روی نمودار نیست؛ با اندازه موقعیت رابطه مستقیم دارد. اگر ساختار بازار تغییر کرده و حد ابطال منطقی باید دورتر شود، اندازه موقعیت باید دوباره محاسبه شود. اگر امکان کاهش حجم وجود ندارد یا معامله از نظر نسبت ریسک به بازده دیگر جذاب نیست، خروج ممکن است تصمیم منضبطتری باشد. به همین دلیل، مدیریت ریسک در ارز دیجیتال باید پیش از ورود طراحی شود، نه زمانی که معامله وارد زیان شده است.
راهکار اول، تبدیل زیان احتمالی به عددی از پیش پذیرفتهشده است. قبل از ورود، مشخص کنید اگر حد ضرر فعال شود چه مقدار از حساب کم خواهد شد و آیا این مقدار در چارچوب برنامه قرار دارد. وقتی ریسک پیش از معامله پذیرفته شده باشد، خروج اجرای یکی از سناریوهای برنامه است، نه غافلگیری. ریسک را به درصدی از موجودی حساب مرتبط کنید تا اندازه موقعیت متناسب بازتنظیم شود.
راهکار دوم، ارزیابی عملکرد در مجموعهای از معاملات است. یک معامله بهتنهایی معیار کیفیت سیستم نیست. اگر سیستم بر اساس ۱۰۰ معامله طراحی شده، نباید بعد از یک زیان نتیجه بگیرید که کل روش شکست خورده است؛ همانطور که یک سود بزرگ نیز برتری سیستم را ثابت نمیکند. میانگین سود، میانگین زیان، امید ریاضی و افت سرمایه را کنار هم بسنجید. مقاله امید ریاضی در ترید کمک میکند نتیجه را در سطح مجموعه معاملات بررسی کنید.
راهکار سوم، تفکیک احساس از اقدام است. در ژورنال بنویسید از بستن معامله میترسید چون زیان قطعی میشود، اما اقدام را بر اساس شرط ابطال انجام دهید. پس از چند هفته بررسی کنید کدام موقعیتها بیشتر باعث نقض قوانین میشوند: معاملات اهرمی، داراییهای پرنوسان یا موقعیتهایی که بعد از چند برد باز شدهاند. این ثبت کوتاه میتواند نشان دهد کاهش حجم یا محدودکردن تعداد معاملات در چه شرایطی لازم است.
هدف این نیست که معاملهگر به زیان بیتفاوت شود یا هر افتی را فوراً ببندد. گاهی نوسان قیمت در محدوده طبیعی است و خروج زودهنگام میتواند به استراتژی آسیب بزند. تفاوت در این است که نگهداری موقعیت باید با فرضیه، افق زمانی و حد ابطال سازگار باشد. اگر فقط به این دلیل میمانید که نمیخواهید زیان را ثبت کنید، تصمیم شما با دادههای بازار هدایت نمیشود. اگر بر اساس برنامه و احتمالهای بهروز میمانید، ممکن است نگهداری موقعیت کاملاً منطقی باشد.
برای کاهش اثر نقطه مرجع، گاهی از خود بپرسید: «اگر الان هیچ موقعیتی نداشتم، با همین اطلاعات و همین قیمت، آیا امروز وارد این معامله میشدم؟» اگر پاسخ منفی است، قیمت خرید قبلی احتمالاً بیش از حد بر قضاوت شما اثر گذاشته است. این پرسش ساده، گذشته را از تصمیم آینده جدا میکند و به شما یادآوری میکند که بازار از قیمت ورود شخصی شما خبر ندارد. اگر پاسخ مثبت است، باز هم باید بررسی کنید که آیا اندازه موقعیت و ریسک فعلی با برنامه اولیه سازگار است.
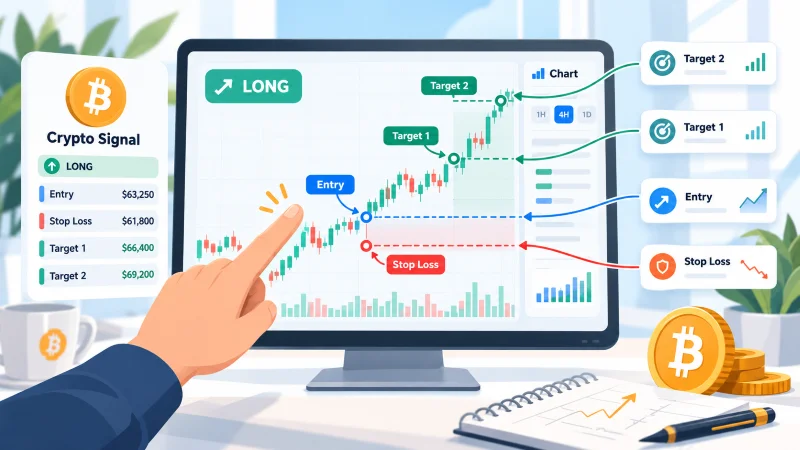
اگر از سیگنال رایگان ارز دیجیتال برای مقایسه فرصتها استفاده میکنید، پیش از ورود باید سطح ابطال و حداکثر ریسک پیشنهاد را بررسی کنید. وجود یک سناریوی معاملاتی بیرونی نباید باعث شود پس از بیاعتبارشدن شرایط، موقعیت را صرفاً برای نپذیرفتن زیان نگه دارید. پیشنهاد معاملاتی زمانی مفید است که منطق، محدوده ورود، حد ضرر و افق زمانی آن روشن باشد و با سرمایه و تحمل ریسک شما سازگار شود؛ تصمیم نهایی و مدیریت موقعیت همچنان بر عهده خود معاملهگر است.
زیانگریزی یکی از دلایلی است که باعث میشود معاملهگر در سود و زیان، رفتاری نامتقارن داشته باشد. راه مقابله با آن نصیحت به آرامبودن نیست؛ باید ریسک، اندازه موقعیت، حد ابطال و قواعد تغییر برنامه پیش از ورود تعریف شوند. با ثبت معاملات و سنجش عملکرد در یک نمونه کافی، میتوان فهمید آیا تصمیمها از روش معاملاتی پیروی میکنند یا از میل به فرار از زیان. پذیرش یک زیان کنترلشده، گاهی هزینه حفظ سرمایه و امکان ادامه فعالیت است.