×


سلام
ورود و عضویت
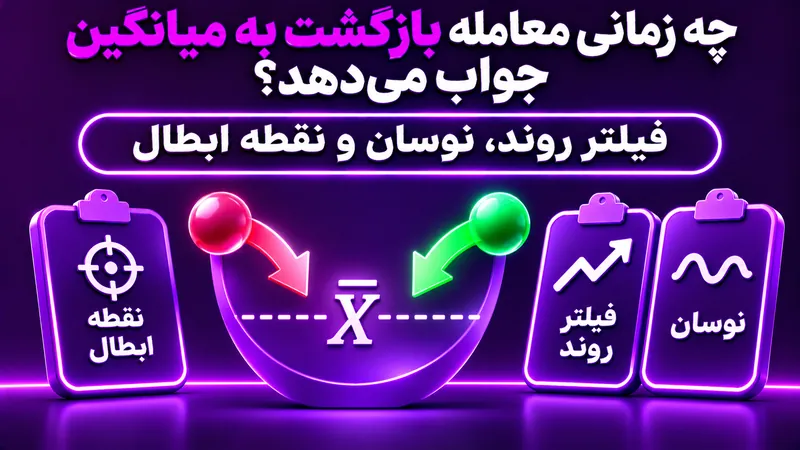
وقتی قیمت یک رمزارز از محدوده معمول خود فاصله زیادی میگیرد، ذهن معاملهگر بهسرعت به سمت «بازگشت» میرود. اما بازار هیچ تعهدی ندارد که قیمت را در زمان مشخصی به میانگین برگرداند. استراتژی Mean Reversion تنها زمانی معنا دارد که رفتار دادهها و شرایط بازار از فرض بازگشت پشتیبانی کند. اگر روند قدرتمندی شکل گرفته باشد، فاصله زیاد از میانگین میتواند نشانه قدرت روند باشد، نه فرصت قطعی معامله خلاف جهت.
در این رویکرد، معاملهگر فرض میکند یک متغیر پس از فاصله گرفتن غیرعادی از سطح تعادلی یا میانگین آماری، در برخی شرایط تمایل دارد به محدوده معمول نزدیک شود. این متغیر میتواند قیمت، بازده، نسبت دو دارایی یا اسپرد باشد. میانگین نیز میتواند میانگین متحرک، میانه یک محدوده یا مقدار برآوردشده یک سری زمانی باشد. انتخاب مرجع باید با منطق استراتژی سازگار باشد.
میانگین متحرک صرفاً میانگین قیمت گذشته است و لزوماً ارزش منصفانه دارایی را نشان نمیدهد. اگر عوامل بنیادی یا نقدینگی تغییر کنند، سطح تعادلی بازار نیز ممکن است جابهجا شود. بنابراین معاملهگر نباید فاصله از میانگین را بهتنهایی دلیل خرید یا فروش بداند. ابتدا باید تشخیص دهد بازار در چه رژیمی قرار دارد و آیا فرض بازگشت هنوز معتبر است.
بازگشت به میانگین معمولاً در بازارهایی که دامنه مشخص و رفتار نسبتاً متعادل دارند، قابل بررسیتر است. در بازار رنج، قیمت بین نواحی حمایت و مقاومت حرکت میکند و فاصله موقت از میانگین ممکن است اصلاح شود. در بازار رونددار، قیمت میتواند برای مدت طولانی در یک سمت میانگین باقی بماند و ورود خلاف جهت به زیانهای متوالی منجر شود.
برای تشخیص رژیم میتوان شیب میانگینهای متحرک، ساختار سقف و کف، ADX، دامنه نوسان و شکست سطوح را بررسی کرد. هیچ شاخصی بهتنهایی کافی نیست. اگر قیمت چند بار سقف بالاتر و کف بالاتر میسازد و میانگین نیز شیب مثبت دارد، فروش صرفاً به دلیل فاصله از میانگین میتواند خطرناک باشد. فیلتر روند باید پیش از بررسی نقطه ورود اعمال شود.
میانگین متحرک ساده یا نمایی مرجعی برای سنجش فاصله قیمت فراهم میکند. میانگین کوتاهتر سریعتر واکنش میدهد، اما نویز بیشتری دارد؛ میانگین بلندتر نرمتر است، اما دیرتر تغییر میکند. انتخاب دوره باید با تایمفریم و رفتار دارایی هماهنگ باشد. بهتر است چند دوره نزدیک را آزمایش کنید تا ببینید آیا نتیجه فقط به یک عدد خاص وابسته است یا نه.
باندهای بولینگر میانگین متحرک را با فاصلهای مبتنی بر انحراف معیار ترکیب میکنند. نزدیک شدن قیمت به باند بالا یا پایین میتواند نشانه کشیدگی حرکت باشد، اما در روند قوی قیمت ممکن است مدت زیادی روی باند حرکت کند. لمس باند بهتنهایی دستور معامله خلاف جهت نیست. باید بررسی کنید آیا ساختار بازار، حجم و رفتار کندلها نیز از توقف حرکت حمایت میکنند.
امتیاز Z فاصله یک مقدار از میانگین را بر حسب انحراف معیار نشان میدهد. Z مثبت بزرگ یعنی مقدار بالاتر از میانگین و Z منفی بزرگ یعنی پایینتر از میانگین است. این معیار برای مقایسه فاصله در واحدهای نوسان مفید است، اما اگر توزیع داده تغییر کند یا انحراف معیار ناپایدار باشد، تفسیر آن دشوار میشود. آستانه ورود باید با داده و هزینههای واقعی ارزیابی شود.
ابتدا شرط بازار مناسب را مشخص کنید؛ مثلاً شیب روند از حدی کمتر باشد، قیمت در محدوده مشخصی حرکت کند و رویداد بنیادی مهمی در پیش نباشد. سپس فاصله غیرعادی از میانگین را تعریف کنید. ورود میتواند پس از رسیدن قیمت به آستانه و مشاهده نشانه برگشت انجام شود. خروج ممکن است نزدیک میانگین، در سطح هدف یا با تغییر رژیم بازار رخ دهد. هر کدام از این قواعد باید پیش از آزمون ثبت شوند.
حد ابطال باید نشان دهد فرض بازگشت دیگر قابل دفاع نیست. شکست ساختار رنج، افزایش شدید نوسان یا عبور قیمت از سطحی که سناریو را باطل میکند میتواند شرط خروج باشد. اگر قیمت برخلاف معامله حرکت میکند، نباید حد ضرر را حذف کنید چون «قیمت زیادی از میانگین دور شده است». بازار میتواند از آنچه در نمونههای قبلی دیدهاید، فاصله بیشتری بگیرد.
فرض کنید یک دارایی طی چند هفته بین دو سطح مشخص نوسان کرده و میانگین متحرک آن تقریباً افقی است. قیمت به باند پایین بولینگر نزدیک میشود، اما معاملهگر فوراً خرید نمیکند. ابتدا بررسی میکند آیا کف محدوده حفظ شده، فشار فروش کاهش یافته و کندل بعدی داخل محدوده بسته شده است یا خیر. پس از تأیید، موقعیت با حجم محدود باز میشود و هدف اولیه نزدیک میانگین قرار میگیرد. اگر کف محدوده با قدرت شکسته شود، سناریو باطل میشود.
این مثال نشان میدهد میانگین یا باند فقط ابزار هشدار است؛ تصمیم ورود از ترکیب زمینه بازار، سطح و واکنش قیمت به دست میآید. اگر هدف تا میانگین کوچک و حد ضرر دور باشد، حتی ستاپ ظاهراً مناسب نیز ممکن است ارزش معامله نداشته باشد. نسبت سود به زیان باید پس از کسر کارمزد و لغزش محاسبه شود.
یکی از خطاهای رایج در بازگشت به میانگین، خرید پلهای بیحد در مسیر نزولی است. معاملهگر تصور میکند هرچه قیمت بیشتر افت کند، فرصت جذابتر میشود؛ اما ممکن است دارایی وارد روند نزولی تازهای شده باشد. اگر افزودن پلهای بخشی از سیستم است، تعداد پلهها، حجم کل، فاصلهها و شرط توقف باید از ابتدا مشخص باشد. افزایش حجم صرفاً برای کاهش میانگین ورود، ریسک را پنهان میکند.
همچنین اندازه موقعیت باید بر اساس نوسان تنظیم شود. دارایی پرنوسان به حجم کوچکتری نیاز دارد تا زیان پولی در محدوده مجاز باقی بماند. در شرایطی که نوسان بهطور ناگهانی بالا میرود، ممکن است لازم باشد معامله جدید متوقف شود. هدف حفظ سرمایه در برابر تغییر رژیم است، نه تلاش برای درست درآوردن هر پیشبینی.
استراتژی بازگشت به میانگین ممکن است سیگنالهای پرتکرار تولید کند؛ به همین دلیل هزینه رفتوبرگشت اهمیت زیادی دارد. اگر هدف هر معامله کوچک باشد، کارمزد و اسپرد میتوانند بخش بزرگی از سود ناخالص را مصرف کنند. همچنین سفارش محدود ممکن است پر نشود و سفارش بازار ممکن است با لغزش اجرا شود. در بکتست باید این واقعیتها لحاظ شوند و نتایج صرفاً بر اساس قیمت پایانی کندل محاسبه نشوند.
اگر یک دارایی نقدشوندگی کافی ندارد، ممکن است فاصله قیمت از میانگین بهدلیل نبود سفارش مقابل ایجاد شده باشد. در چنین شرایطی، فرض بازگشت به میانگین بدون بررسی دفتر سفارش و عمق بازار ناقص است. معاملهگر باید میان حرکت آماری و امکان اجرای واقعی تمایز قائل شود.
پارامترهایی مانند دوره میانگین، ضریب باند، آستانه Z، شرط بازار رنج، حد ضرر و هدف را پیش از آزمون ثبت کنید. داده را به دوره توسعه و ارزیابی خارج از نمونه تقسیم کنید. سپس نتایج را در بازار صعودی، نزولی و خنثی جداگانه بسنجید. اگر روش فقط در یک بازه خاص سودده است یا تغییر کوچک در پارامترها نتیجه را معکوس میکند، احتمالاً سیستم شکننده است.
در ارزیابی، درصد برد کافی نیست. سود خالص پس از هزینه، افت سرمایه، تعداد معاملات، متوسط مدت نگهداری و زیانهای دنبالهای را بررسی کنید. همچنین نمونههای شکستخورده را حذف نکنید. برای چارچوب آزمون میتوانید مقاله بکتست استراتژی معاملاتی را مطالعه کنید.
هر استراتژی باید شرایطی برای توقف داشته باشد: شکست محدوده، افزایش غیرعادی نوسان، تغییر روند، تغییر بنیادی دارایی یا رسیدن زیان تجمعی به سقف تعیینشده. توقف به معنای کنار گذاشتن دائمی روش نیست؛ ممکن است بازار دوباره وارد شرایط مناسب شود. بازگشت به معامله باید بر اساس معیار مشخص باشد، نه صرفاً پس از چند کندل آرام یا احساس اینکه قیمت «دیگر نمیتواند پایینتر برود».
اگر برای ایده گرفتن از سیگنال رایگان ارز دیجیتال استفاده میکنید، بررسی کنید پیشنهاد بر اساس ادامه روند صادر شده یا فرض بازگشت به میانگین. این دو منطق ممکن است در یک لحظه سیگنالهای مخالف بدهند. برای معامله بازگشتی باید مرجع میانگین، شرط بازار رنج، نقطه ابطال و هدف خروج روشن باشد؛ یک توصیه خرید بدون این اطلاعات لزوماً با استراتژی شما سازگار نیست.
خیر. میانگین یک معیار آماری است و تضمینی برای زمان یا حتی وقوع بازگشت وجود ندارد.
خیر. در روندهای قوی قیمت میتواند روی باند حرکت کند؛ فیلتر روند و تأیید واکنش لازم است.
معمولاً ریسک بیشتری دارد، مگر اینکه سیستم برای اصلاحهای خلاف روند با قواعد محدود و آزمودهشده طراحی شده باشد.