×


سلام
ورود و عضویت
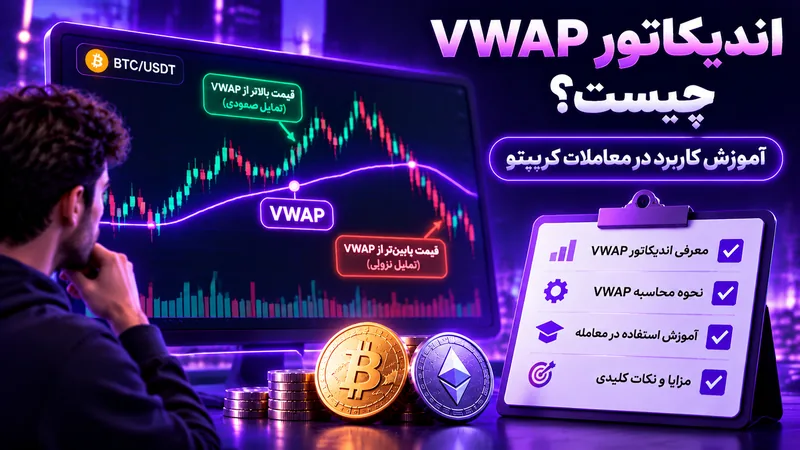
در نمودارهای شلوغ، گاهی قیمت بالاتر میرود اما معاملهگر نمیداند این رشد در مقایسه با میانگین قیمت معاملات روز چقدر معنادار است. یک خط ساده میتواند به این پرسش کمک کند: VWAP یا میانگین قیمت وزنی بر اساس حجم. برخلاف میانگین متحرک ساده که به هر قیمت وزن یکسان میدهد، VWAP حجم انجامشده در هر سطح را نیز در محاسبه وارد میکند. به همین دلیل، این ابزار در تحلیل درونروزی و بررسی کیفیت اجرای معامله کاربرد دارد؛ اما اگر آن را بدون توجه به روند و ساختار بازار بهعنوان سیگنال مستقل به کار ببرید، احتمال برداشت اشتباه زیاد میشود.
VWAP مخفف Volume Weighted Average Price است و میانگین قیمت معاملهشده را با وزندهی بر اساس حجم محاسبه میکند. در یک بازه مشخص، قیمتهایی که حجم بیشتری در آنها معامله شده، اثر بیشتری بر مقدار نهایی دارند. معاملهگران معمولاً از VWAP برای مقایسه قیمت فعلی با میانگین موزون معاملات همان جلسه یا دوره استفاده میکنند. اگر قیمت بالاتر از VWAP باشد، میتوان گفت معاملات جاری در سطحی بالاتر از میانگین موزون دوره انجام میشوند؛ اگر پایینتر باشد، قیمت زیر آن میانگین قرار دارد.
این شاخص در بازارهای سهام برای سنجش کیفیت اجرای سفارشهای بزرگ هم استفاده میشود؛ زیرا مدیر معامله میتواند قیمت خرید یا فروش خود را با میانگین موزون حجم در همان دوره مقایسه کند. در بازار ارز دیجیتال نیز VWAP به دلیل معاملات پیوسته ۲۴ ساعته کاربرد دارد، اما باید مشخص کنید محاسبه از چه زمانی آغاز میشود. VWAP روزانه، هفتگی و Anchored VWAP ممکن است خطوط متفاوتی تولید کنند و هرکدام به پرسش جداگانهای پاسخ میدهند.
برای محاسبه متداول، ابتدا قیمت نمونه هر کندل یا بازه از میانگین سقف، کف و بستهشدن به دست میآید. سپس این قیمت در حجم همان بازه ضرب میشود. مجموع قیمتهای وزندار بر مجموع حجمها تقسیم میشود. فرمول ساده به شکل زیر است: VWAP = مجموع (Typical Price × Volume) ÷ مجموع Volume. قیمت نمونه یا Typical Price نیز معمولاً از رابطه (High + Low + Close) ÷ 3 محاسبه میشود.
برای مثال فرض کنید در یک بازه، قیمت نمونه ۱۰۰ دلار و حجم ۱۰ واحد باشد؛ ارزش وزندار ۱۰۰۰ میشود. در بازه بعدی قیمت نمونه ۱۰۲ دلار و حجم ۳۰ واحد است؛ ارزش وزندار آن ۳۰۶۰ خواهد بود. مجموع ارزش وزندار ۴۰۶۰ و مجموع حجم ۴۰ واحد است؛ بنابراین VWAP برابر ۱۰۱٫۵ دلار میشود. اگر فقط میانگین ساده دو قیمت را میگرفتیم، عدد ۱۰۱ دلار به دست میآمد. تفاوت به این دلیل است که بازه دوم حجم بیشتری داشته است. فرمول و توضیح رسمی در راهنمای VWAP تریدینگویو در دسترس است.
وقتی قیمت در بیشتر زمان بالاتر از VWAP قرار دارد و خود خط نیز شیب صعودی دارد، میتوان گفت خریداران در آن دوره قیمت را بالاتر از میانگین موزون معاملات نگه داشتهاند. این وضعیت میتواند با مومنتوم مثبت همراه باشد. اما اگر قیمت فقط برای چند کندل از خط عبور کند و دوباره به زیر آن برگردد، ممکن است شکست پایدار شکل نگرفته باشد. بهتر است به بسته شدن کندل، حجم و واکنش قیمت در برخوردهای بعدی توجه کنید.
اگر قیمت زیر VWAP باقی بماند و خط شیب نزولی داشته باشد، فروشندگان در آن بازه کنترل بیشتری بر قیمت داشتهاند. بااینحال، لمس VWAP یا عبور از آن بهتنهایی نقطه ورود نیست. در بازار خنثی ممکن است قیمت بارها از بالا به پایین و برعکس خط عبور کند و سیگنالهای متناقض بسازد. به همین دلیل، ابتدا وضعیت روند و محدودههای مهم را مشخص کنید و سپس از VWAP برای تأیید یا رد سناریو کمک بگیرید.
در بازار سهام، شروع و پایان جلسه معاملاتی معمولاً مشخص است و VWAP روزانه در ابتدای جلسه از نو محاسبه میشود. اما بازار رمزارز تعطیلی روزانه رسمی ندارد. پلتفرمها برای VWAP روزانه معمولاً یک مرز زمانی قراردادی، مانند شروع روز بر اساس UTC یا منطقه زمانی انتخابشده، در نظر میگیرند. تنظیمات متفاوت میتواند خطوط متفاوتی روی نمودار ایجاد کند.
برای مقایسه دقیق، دوره و منطقه زمانی را ثابت نگه دارید. VWAP روزانه برای بررسی رفتار قیمت در طول روز و دوره هفتگی یا ماهانه برای افقهای بزرگتر کاربرد دارد. هنگام مقایسه دو پلتفرم، منبع داده، جفتارز و زمان شروع محاسبه را یکسان کنید.
در VWAP معمولی، محاسبه از ابتدای دوره انتخابشده آغاز میشود؛ اما در Anchored VWAP یا VWAP لنگرشده، معاملهگر نقطه شروع را روی یک رویداد یا کندل مشخص قرار میدهد. این نقطه میتواند کف مهم، سقف مهم، شکست یک محدوده یا زمان انتشار یک خبر باشد. از آن نقطه به بعد، میانگین قیمت بر اساس حجم تجمعی محاسبه میشود. در نتیجه، Anchored VWAP میتواند نشان دهد از زمان آن رویداد، میانگین موزون معاملات در چه سطحی شکل گرفته است.
انتخاب نقطه لنگر نباید دلخواه و پس از مشاهده نتیجه باشد. بهتر است دلیل مشخصی داشته باشید؛ مثلاً آغاز یک حرکت بزرگ یا شکست ساختار که سایر معاملهگران نیز آن را روی نمودار میبینند. اگر نقطه شروع را مدام تغییر دهید تا خط با تحلیل شما هماهنگ شود، ابزار بهجای کاهش ابهام، آن را بیشتر میکند. در هر تحلیل، نقطه لنگر و دلیل انتخاب آن را ثبت کنید تا بتوانید بعداً عملکرد روش خود را ارزیابی کنید.
ابتدا شیب VWAP و جایگاه قیمت را بررسی کنید. قیمت بالای خط همراه با شیب مثبت میتواند سوگیری صعودی روز را تقویت کند؛ قیمت پایین خط و شیب منفی نیز میتواند سوگیری نزولی را نشان دهد. این برداشت را با سقفها و کفهای اخیر و ساختار بازار تطبیق دهید. اگر قیمت در یک محدوده فشرده اطراف VWAP حرکت میکند، بهتر است از ساختن جهت قطعی خودداری کنید.
گاهی قیمت پس از حرکت زیر VWAP دوباره بالای آن بسته میشود و در بازگشت بعدی خط را بهعنوان حمایت آزمایش میکند. این رفتار میتواند نشانه تغییر کوتاهمدت تعادل باشد. در سمت مقابل، شکست به زیر VWAP و ناتوانی در بازپسگیری آن میتواند ضعف خریداران را نشان دهد. برای ورود، منتظر تأیید ساختار و مشخص شدن نقطه ابطال بمانید؛ عبور لحظهای قیمت کافی نیست.
اگر قیمت از VWAP عبور کند اما حجم ناچیز باشد، اعتبار حرکت ممکن است کمتر از شکستی باشد که با مشارکت معاملاتی بیشتر همراه است. همچنین میتوانید واکنش CVD را بررسی کنید تا ببینید فشار خرید و فروش تهاجمی با حرکت قیمت همجهت است یا خیر. مقاله CVD چیست؟ برای فهم این داده مکمل مفید است. برای مقایسه VWAP با سایر ابزارهای رایج نیز مقاله بهترین اندیکاتورهای سیگنال خرید و فروش را مطالعه کنید.
VWAP بر اساس دادههای گذشته محاسبه میشود و ذاتاً تأخیری است؛ بنابراین در حرکتهای سریع ممکن است دیر واکنش نشان دهد. در بازار کمعمق، چند معامله بزرگ میتواند حجم را در یک سطح خاص متمرکز کند و خط را جابهجا کند. همچنین VWAP یک میانگین است، نه سطح حمایت یا مقاومت قطعی. قیمت میتواند چندین بار آن را بشکند و هیچ قانون طبیعی وجود ندارد که بازار حتماً به خط بازگردد.
اشتباه دیگر، استفاده از یک تنظیم واحد برای تمام سبکهاست. معاملهگر اسکالپ ممکن است به VWAP روزانه و تایمفریم پایین نیاز داشته باشد، درحالیکه معاملهگر چندروزه شاید Anchored VWAP یا دوره هفتگی را مناسبتر بداند. همچنین حجم صرافیهای مختلف را با هم اشتباه نگیرید؛ VWAP روی BTC/USDT در یک صرافی میتواند با BTC/USD در پلتفرم دیگر تفاوت داشته باشد. در نهایت، حد ضرر و اندازه موقعیت باید بر اساس ساختار معامله تعیین شوند، نه صرفاً فاصله از خط VWAP.
اگر از VWAP برای ارزیابی یک موقعیت استفاده میکنید، ابتدا محدوده ورود و سطح ابطال سناریو را مشخص کنید و بعد بررسی کنید قیمت نسبت به میانگین موزون دوره چه رفتاری دارد. ابزار باید کیفیت تصمیم را بهتر کند، نه اینکه جای برنامه معاملاتی را بگیرد. برای دیدن نمونههایی از تحلیل نقاط ورود و خروج، بررسی نقاط ورود و خروج در بازار کریپتو را در کنار بررسی مستقل نمودار دنبال کنید.
VWAP بیشتر در تحلیل درونروزی شناخته شده است، اما میتوان دوره آن را به هفته یا ماه تغییر داد یا از Anchored VWAP استفاده کرد. انتخاب دوره باید با افق زمانی تحلیل هماهنگ باشد.
میانگین متحرک معمولاً بر اساس قیمتهای هر کندل وزندهی میشود؛ اما VWAP حجم معاملات را نیز وارد محاسبه میکند. در نتیجه، بازههایی با حجم بیشتر اثر بیشتری بر VWAP دارند.
خیر. برخورد یا عبور از VWAP بهتنهایی سیگنال قطعی نیست. باید روند، ساختار قیمت، حجم، تایمفریم و نقطه ابطال را نیز بررسی کنید.
منطقه زمانی، زمان شروع دوره، منبع داده، جفتارز و تنظیمات اندیکاتور میتوانند متفاوت باشند. برای مقایسه، این تنظیمات را یکسان کنید.