×


سلام
ورود و عضویت
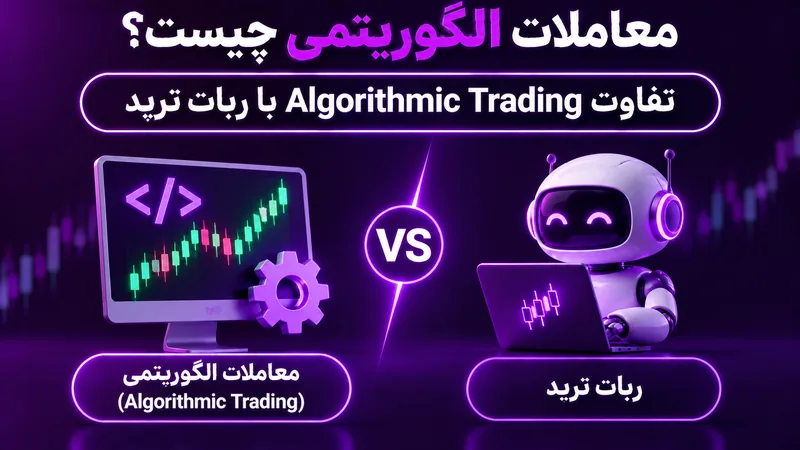
معاملات الگوریتمی چیست؟ Algorithmic Trading روشی برای تصمیمگیری یا اجرای سفارش بر اساس قواعد مشخص و قابلبرنامهریزی است. این قواعد میتوانند زمان ورود، قیمت، حجم، شرایط بازار یا نحوه تقسیم یک سفارش بزرگ را تعیین کنند. الگوریتم ممکن است فقط پیشنهاد معامله تولید کند یا تمام فرایند از دریافت داده تا ثبت و مدیریت سفارش را خودکار انجام دهد. در بازار ارز دیجیتال، این رویکرد برای پایش چندین نماد، اجرای منظم استراتژی و کاهش وابستگی به واکنش دستی کاربرد دارد.
الگوریتم بهخودیخود پیشبینیکننده دقیق بازار نیست. کیفیت آن به داده ورودی، فرضهای طراحی، روش محاسبه و شرایط اجرا وابسته است. اگر داده ناقص باشد یا هزینه معامله در مدل لحاظ نشود، نتیجه آزمایش میتواند با واقعیت تفاوت زیادی داشته باشد. همچنین الگوریتمی که در یک رژیم بازار عملکرد مناسبی دارد، ممکن است در وضعیت متفاوت کارایی خود را از دست بدهد. بنابراین باید آن را چارچوبی برای اجرای تصمیمها دانست، نه راهی برای حذف عدم قطعیت.
معاملات الگوریتمی مفهوم گستردهتری از ربات ترید دارد. برای شناخت نرمافزارهایی که قواعد را به سفارش تبدیل میکنند، راهنمای ربات معاملهگر ارز دیجیتال را نیز ببینید. الگوریتم مجموعهای از قواعد محاسباتی است و میتواند تنها بخشی از فرایند را انجام دهد؛ برای مثال، قیمت مناسب اجرای سفارش را محاسبه کند یا هشدار بدهد. ربات معمولاً نرمافزاری است که این قواعد را بهصورت خودکار اجرا میکند و ممکن است به صرافی متصل شود. بنابراین هر ربات معاملهگر میتواند از یک یا چند الگوریتم استفاده کند، اما هر الگوریتم لزوماً یک ربات کامل نیست.
برای مثال، الگوریتمی که سفارش بزرگ را به قطعات کوچک تقسیم میکند، لزوماً درباره جهت آینده قیمت تصمیم نمیگیرد؛ فقط اجرای سفارش را مدیریت میکند. در مقابل، یک سیستم سیگنالساز ممکن است با داده قیمت جهت احتمالی معامله را ارزیابی کند، اما سفارش را به انسان واگذار کند. این تفکیک مهم است؛ زیرا در ارزیابی یک سیستم باید مشخص باشد عملکرد آن مربوط به پیشبینی، انتخاب زمان، اندازه سفارش یا کیفیت اجراست.
یک سیستم الگوریتمی معمولاً از لایه دریافت داده، موتور محاسبه، مدیریت ریسک، موتور اجرا و بخش ثبت و نظارت تشکیل میشود. داده میتواند شامل قیمت، حجم، دفتر سفارشات یا اطلاعات حساب باشد. موتور محاسبه شرایط تعریفشده را بررسی میکند و خروجی آن ممکن است یک سیگنال یا دستور سفارش باشد. لایه مدیریت ریسک، اندازه موقعیت، حداکثر زیان و محدودیت تعداد سفارشها را کنترل میکند. موتور اجرا نیز سفارش را با توجه به نوع بازار و وضعیت نقدینگی ارسال میکند.
بخش ثبت گزارش باید تمام تصمیمها را با زمان، قیمت، پارامترها و نتیجه اجرا نگهداری کند. بدون گزارش دقیق، تشخیص اینکه زیان از استراتژی، لغزش، خطای داده یا نقص نرمافزار ناشی شده دشوار است. سیستم باید برای قطع API، پاسخ نامعتبر، سفارش نیمهپر و اختلاف موجودی رفتار مشخص داشته باشد. الگوریتم موفق فقط فرمول ورود ندارد؛ بلکه باید بداند چه زمانی معامله نکند، چگونه از خطا خارج شود و چه زمانی فعالیت را متوقف کند. این معماری همچنین امکان آزمون جداگانه هر لایه و مقایسه نسخههای مختلف را فراهم میکند.
الگوریتمهای سیگنالمحور از قواعد تحلیلی برای شناسایی شرایط خرید یا فروش استفاده میکنند. الگوریتمهای اجرای سفارش تلاش میکنند سفارش را در طول زمان یا بر اساس حجم بازار تقسیم کنند. الگوریتمهای آربیتراژ اختلاف قیمت یا نرخ تبدیل میان بازارها را بررسی میکنند و الگوریتمهای بازارسازی با قرار دادن سفارشهای خرید و فروش به تأمین نقدینگی کمک میکنند. این گروهها هدف یکسانی ندارند و معیار ارزیابی هر کدام باید با کارکرد آن متناسب باشد.
برخی الگوریتمها مبتنی بر قواعد ثابتاند و برخی از مدلهای آماری یا یادگیری ماشین استفاده میکنند. پیچیدگی بیشتر الزاماً به معنی عملکرد بهتر نیست. مدل پیچیده ممکن است روی داده گذشته الگوهایی پیدا کند که در آینده تکرار نشوند. الگوریتم سادهای که منطق آن قابل توضیح و آزمون باشد، گاهی برای شروع مناسبتر است. مهم این است که ورودیها، خروجیها و شرایط شکست سیستم روشن باشند و بتوان نتیجه را در دورههای متفاوت بازار سنجید.
برای ساخت الگوریتم، ابتدا باید ایده را به جملههای دقیق تبدیل کنید. بهجای عبارت مبهم «وقتی بازار قوی شد خرید کن»، معیارهایی مانند بسته شدن قیمت بالای سطح مشخص، افزایش حجم نسبت به میانگین یا تأیید در تایمفریم بالاتر را تعریف کنید. سپس شرط خروج، حد ضرر، اندازه موقعیت و شرایط عدم معامله را مشخص کنید. هر شرط باید طوری نوشته شود که دو نفر با داده یکسان به نتیجه مشابه برسند؛ وگرنه امکان آزمون منصفانه وجود ندارد.
بعد از تعریف قواعد، داده موردنیاز و بازه زمانی را تعیین کنید. مراقب باشید اطلاعاتی که در لحظه تصمیم در دسترس نبوده، ناخواسته وارد محاسبات نشود. کارمزد، اسپرد، لغزش و محدودیت حداقل اندازه سفارش را هم به مدل اضافه کنید. برای کاهش خطای انتخاب داده و بیشبرازش، بخشی از داده را برای آزمون خارج از نمونه نگه دارید. بکتست استراتژی در بازار کریپتو کمک میکند این مرحله را منظم انجام دهید.
بازده نهایی تنها معیار ارزیابی نیست. تعداد معاملات، میانگین سود و زیان، نرخ برد، ضریب سود، افت سرمایه، مدت نگهداری موقعیت و هزینه اجرا باید در کنار هم بررسی شوند. الگوریتمی با سود بالا اما افت سرمایه عمیق ممکن است برای سرمایهگذار قابل تحمل نباشد. نتیجه باید در بازار صعودی، نزولی و خنثی جداگانه سنجیده شود تا مشخص شود سیستم فقط از یک دوره خاص سود گرفته یا در شرایط متفاوت نیز رفتار قابل قبولی دارد.
ارزیابی باید به دوره خارج از نمونه و اجرای آزمایشی زنده نیز برسد. تفاوت میان قیمت نظری و قیمت واقعی اجرا میتواند بخش زیادی از مزیت ظاهری را از بین ببرد. ثبت نسخه پارامترها و تغییرات کد نیز ضروری است؛ در غیر این صورت نمیدانید کدام نسخه نتیجه را ایجاد کرده است. برای پیگیری منظم نتایج، ژورنال معاملاتی و ثبت عملکرد را به کار بگیرید و تغییرات را مستند کنید.
در بازارهای سریع، کیفیت داده و زمان رسیدن آن اهمیت دارد. اگر الگوریتم با داده تأخیردار تصمیم بگیرد، ممکن است قیمت مورد انتظار دیگر در دفتر سفارش وجود نداشته باشد. اتصال به صرافی نیز ممکن است با محدودیت تعداد درخواست، قطعی یا پاسخهای ناقص مواجه شود. سیستم باید زمان آخرین داده را کنترل کند و در صورت قدیمی بودن اطلاعات، از ارسال سفارش جدید خودداری کند. استفاده از داده تاریخی پاکسازینشده نیز میتواند نتیجه بکتست را غیرواقعی نشان دهد.
خطای اجرایی گاهی از خود استراتژی مهمتر است. اگر درخواست سفارش به دلیل قطع ارتباط پاسخ نگیرد، ارسال دوباره بدون بررسی وضعیت قبلی میتواند سفارش تکراری ایجاد کند. استفاده از شناسه یکتا برای سفارش، ثبت پاسخ سرور و تطبیق دورهای موقعیت حساب به کاهش این خطر کمک میکند. همچنین باید سقف سفارش، سقف زیان روزانه و کلید توقف اضطراری تعریف شود. الگوریتمی که امکان توقف امن ندارد، برای سرمایه واقعی آماده نیست.
آیا معاملات الگوریتمی فقط برای شرکتهای بزرگ است؟ خیر؛ ابزارهای ساده برای کاربران فردی نیز وجود دارد، اما سطح ریسک و نیاز فنی باید متناسب با توان کاربر باشد. آیا الگوریتم میتواند بدون نظارت کار کند؟ ممکن است خودکار اجرا شود، ولی نظارت بر خطا، سرمایه و تغییر شرایط بازار همچنان لازم است. آیا مدل هوش مصنوعی الزاماً از قواعد ثابت بهتر است؟ خیر؛ پیچیدگی بیشتر میتواند ریسک بیشبرازش و دشواری توضیح نتیجه را افزایش دهد.
برای شروع، یک ایده محدود و قابل آزمون انتخاب کنید و پیش از اتصال حساب اصلی، آن را روی داده تاریخی و محیط آزمایشی بررسی کنید. هیچ الگوریتمی از زیان مصون نیست و عملکرد گذشته تضمین آینده نیست. اگر از سیگنالهای معاملاتی ارز دیجیتال برای تریدرها برای ساخت فرضیه استفاده میکنید، آنها را به قواعد دقیق و قابل سنجش تبدیل کنید؛ سپس کیفیت اجرا و ریسک سیستم را جداگانه ارزیابی کنید.