×


سلام
ورود و عضویت
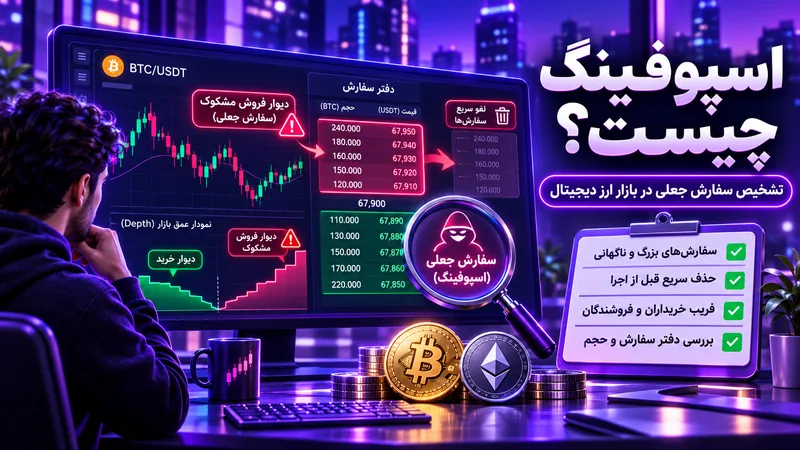
تصور کنید در دفتر سفارشات یک صرافی، دیوار خرید بزرگی درست زیر قیمت ظاهر میشود. بعضی معاملهگران با دیدن آن تصور میکنند تقاضای قدرتمندی در بازار وجود دارد؛ اما چند لحظه بعد، همان سفارش بزرگ بدون انجام معامله حذف میشود. اگر چنین رفتاری با قصد فریب سایر فعالان بازار و اثرگذاری بر تصمیم آنها انجام شود، ممکن است با پدیدهای به نام اسپوفینگ (Spoofing) روبهرو باشیم. شناخت این رفتار برای معاملهگر مهم است، چون دفتر سفارش همیشه تصویر بیطرف و قطعی از عرضه و تقاضای واقعی نیست.
اسپوفینگ نوعی رفتار دستکاریگرانه در بازار است که در آن فرد سفارش خرید یا فروش غیرواقعی یا فاقد قصد اجرای واقعی ثبت میکند تا دیگران را درباره میزان عرضه یا تقاضا گمراه کند؛ سپس پیش از آنکه سفارش اجرا شود، آن را لغو میکند. هدف میتواند ایجاد تصور تقاضای قوی، القای فشار فروش یا اثرگذاری بر رفتار سایر معاملهگران باشد. در برخی بازارها این رفتار در چارچوب مقررات بهعنوان عمل ممنوع یا دستکاری بازار شناخته میشود؛ اما تعریف قانونی و سازوکار نظارت در کشورها و پلتفرمها یکسان نیست.
نکته کلیدی، صرفاً بزرگ بودن سفارش یا لغو شدن آن نیست؛ عنصر مهم، قصد فریب و الگوی رفتاری است. معاملهگری ممکن است سفارش بزرگی ثبت کند و بهدلیل تغییر شرایط بازار آن را لغو کند. چنین رفتاری بهتنهایی اسپوفینگ را ثابت نمیکند. برای نسبت دادن این عنوان، معمولاً باید مجموعهای از شواهد درباره قصد، زمانبندی، تکرار، نحوه لغو و معاملات انجامشده در سمت دیگر بازار بررسی شود؛ دادههایی که ممکن است برای کاربر عادی در دسترس نباشند.
دفتر سفارش یا Order Book فهرستی از سفارشهای Limit خرید و فروش است که هنوز اجرا نشدهاند. سفارشهای خرید در سمت Bid و سفارشهای فروش در سمت Ask نمایش داده میشوند. فاصله بهترین سفارش خرید و بهترین سفارش فروش را اسپرد مینامند. عمق دفتر سفارش نشان میدهد در قیمتهای مختلف چه مقدار سفارش ثبت شده است. این اطلاعات برای ارزیابی نقدشوندگی مفیدند، اما سفارش ثبتشده الزاماً به معنی تقاضا یا عرضهای نیست که حتماً تا زمان اجرا باقی بماند.
در یک الگوی ساده اسپوفینگ، بازیگر ممکن است سفارش خرید بسیار بزرگی پایینتر از قیمت جاری قرار دهد تا دفتر سفارش از سمت خریداران سنگینتر به نظر برسد. برخی معاملهگران با تصور حمایت قویتر، زودتر خرید میکنند یا سفارش فروش خود را عقب میکشند. پس از ایجاد واکنش موردنظر، سفارش بزرگ لغو میشود و بازیگر ممکن است در سمت مقابل معامله کند. این مثال یک الگوی آموزشی است؛ در بازار واقعی، شناسایی قصد و ارتباط میان سفارشهای لغوشده و معاملات سمت مقابل نیازمند داده دقیقتر است.
در ادبیات ریزساختار بازار، اصطلاح Layering معمولاً به ثبت چند سفارش غیرواقعی در سطوح قیمتی مختلف یک سمت دفتر سفارش اشاره دارد تا تصویر مصنوعی از عمق یا فشار بازار ایجاد شود. در اسپوفینگ ممکن است یک سفارش بزرگ یا چند سفارش در یک سطح قیمت نقش اصلی را داشته باشند. مرز این دو مفهوم در مقررات و مطالعات مختلف ممکن است با جزئیات متفاوت تعریف شود، اما عنصر مشترک آنها ایجاد تصور گمراهکننده از علاقه واقعی به معامله است.
در راهنمای ACER، هر دو مفهوم با سفارشهای غیرواقعی و هدف گمراه کردن دیگر فعالان توضیح داده شدهاند: راهنمای ACER درباره Layering و Spoofing. این راهنما مربوط به بازار انرژی اروپاست و تعریف حقوقی همه صرافیهای رمزارزی نیست.
هیچ علامت منفردی اثباتکننده اسپوفینگ نیست، اما ترکیب چند نشانه میتواند دلیل مناسبی برای احتیاط باشد. نخست، سفارشی بسیار بزرگ نسبت به عمق معمول بازار ظاهر میشود و عدمتعادل غیرعادی در Bid و Ask ایجاد میکند. دوم، سفارش در فاصله کوتاهی از قیمت قرار میگیرد و با نزدیک شدن بازار به آن سطح، مرتب جابهجا یا لغو میشود. سوم، پس از حذف سفارش بزرگ، قیمت یا دفتر سفارش به وضعیت قبلی برمیگردد. چهارم، در همان بازه ممکن است فعالیت معاملاتی در سمت مقابل افزایش یابد.
مطالعات تشخیص Layering و Spoofing، عدمتعادل دفتر سفارش، فعالیت زیاد و لغوهای غیرعادی را از نشانههای قابل بررسی میدانند: پژوهش تشخیص Layering و Spoofing. این نشانهها ابزار غربالگریاند و تخلف یک سفارش خاص را ثابت نمیکنند.
دفتر سفارش بهطور طبیعی تغییر میکند: معاملهگر ممکن است با انتشار خبر یا تغییر ریسک سفارش را لغو کند و بازارسازها نیز مظنهها را بهروزرسانی میکنند. سفارشهای Iceberg هم فقط بخشی از حجم را نشان میدهند؛ پس ناپدید شدن یک دیوار خرید یا فروش بهتنهایی برای نتیجهگیری کافی نیست.
برای تشخیص بهتر، مدت ماندگاری سفارش، تعداد تکرار، نسبت آن با عمق بازار، فاصله قیمت تا سفارش و معاملات سمت مقابل را بررسی کنید. کاربر عادی معمولاً به شناسه حساب یا تمام داده سفارشها دسترسی ندارد؛ بنابراین بهتر است از «رفتار مشکوک» حرف بزند، نه حکم قطعی درباره تخلف.
مهمترین راهکار این است که فقط بر اساس دیوارهای بزرگ دفتر سفارش تصمیم نگیرید. پیش از ورود، بررسی کنید آیا حجم واقعی معاملات نیز همان جهت را تأیید میکند یا خیر. اگر سفارش بزرگی در سمت خرید دیده میشود، ببینید آیا معاملات انجامشده در قیمتهای بالاتر واقعاً افزایش یافتهاند یا صرفاً سفارشهای ثبتشده و لغوشده زیاد شدهاند. استفاده از دادههای معاملات اجراشده و شاخصهایی مانند CVD میتواند به تفکیک فشار خرید و فروش تهاجمی کمک کند. برای آشنایی با این معیار، مقاله آموزش شاخص CVD و دلتا تجمعی حجم را مطالعه کنید.
راهکار دوم، تقسیم تصمیم به چند مرحله است: جهت کلی قیمت و نقدشوندگی را بسنجید، سپس دفتر سفارش را بررسی کنید و منتظر تأیید معاملات واقعی بمانید. اگر تنها دلیل ورود شما یک سفارش بزرگ است، سناریو شکننده است. نقطه ابطال، حد زیان و اندازه موقعیت را از قبل مشخص کنید؛ سفارش Limit نیز در بازار سریع ممکن است پر نشود.
در صورت امکان، داده چند صرافی را مقایسه کنید؛ عمق یک پلتفرم نماینده کل بازار نیست و تفاوت جفتارز یا نقدشوندگی میتواند اختلاف طبیعی ایجاد کند.
فرض کنید قیمت یک رمزارز ۱۰۰ واحد است و سفارش خرید بزرگی در ۹۸ واحد قرار میگیرد. معاملهگران آن را حمایت میپندارند، اما پیش از رسیدن قیمت به آن سطح، سفارش حذف میشود و بعد همین رفتار در سطح دیگری تکرار میشود. این الگو میتواند مشکوک باشد، اما بدون داده کامل سفارشها و شواهد قصد، اسپوفینگ را ثابت نمیکند.
در برخی بازارهای مشتقه آمریکا، قواعدی مانند Rule 575 ثبت سفارش با قصد لغو پیش از اجرا یا گمراه کردن دیگران را منع میکنند: متن Rule 575 در اسناد ثبتشده نزد CFTC. قوانین هر کشور و پلتفرم متفاوتاند؛ این سند مشاوره حقوقی برای همه صرافیها نیست.
در صورت مشاهده رفتار مشکوک، بر اساس یک اسکرینشات به شخص یا حسابی اتهام قطعی نزنید. زمان، نماد و دادههای قابلراستیآزمایی را ثبت و در صورت وجود، از مسیر رسمی پلتفرم گزارش کنید؛ تشخیص حقوقی تخلف وظیفه نهاد ناظر یا واحد رسیدگی صرافی است.
اگر برای تصمیم معاملاتی به تحلیل چند داده نیاز دارید، میتوانید مشاهده تحلیل بازار و موقعیتهای معاملاتی را در کنار بررسی مستقل دفتر سفارش دنبال کنید. محتوای تحلیلی یا سیگنال نیز جایگزین بررسی شرایط لحظهای بازار و مدیریت ریسک شخصی نیست.
خیر. سفارش بزرگ میتواند واقعی باشد و لغو سفارش نیز در شرایط عادی بازار رخ میدهد. برای بررسی اسپوفینگ باید قصد فریب و الگوی رفتاری در کنار شواهد سفارشها و معاملات بررسی شود.
نشانههایی مانند لغوهای تکراری پیش از رسیدن قیمت، عدمتعادل غیرعادی و فعالیت در سمت مقابل میتوانند هشدار باشند؛ اما هیچکدام بهتنهایی اثباتکننده نیستند. داده سفارشبهسفارش و زمینه معاملاتی اهمیت دارند.
رفتارهای شبیه اسپوفینگ و دستکاری دفتر سفارش در بازارهای دیجیتال نیز مورد مطالعه قرار گرفتهاند. بااینحال، شواهد و قواعد اجرایی هر صرافی متفاوت است و نباید همه لغو سفارشها را تخلف دانست.
CVD معاملات تهاجمی اجراشده در سمت خرید و فروش را خلاصه میکند. مقایسه آن با دفتر سفارش کمک میکند ببینید فشار ثبتشده در سفارشهای باز به معاملات واقعی تبدیل شده یا نه؛ ولی CVD نیز بهتنهایی اسپوفینگ را اثبات نمیکند.