×


سلام
ورود و عضویت
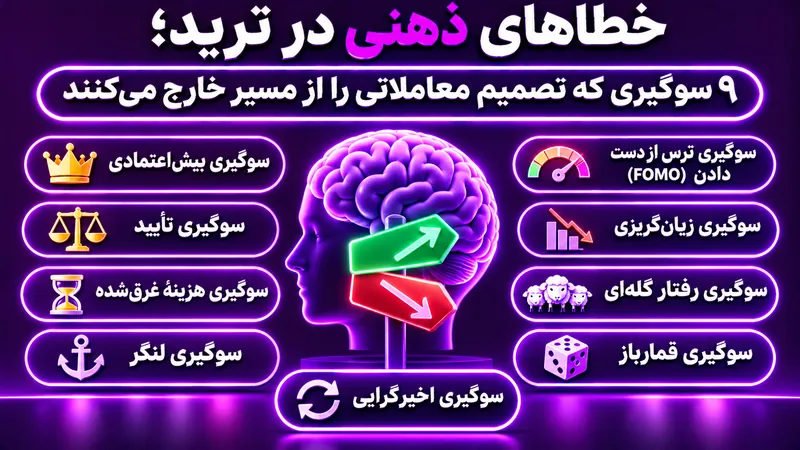
ممکن است دو معاملهگر یک نمودار، یک خبر و حتی یک نقطه ورود را ببینند، اما به دو تصمیم کاملاً متفاوت برسند. تفاوت همیشه در دانش تکنیکال نیست؛ گاهی ذهن هرکدام دادهها را به شکلی متفاوت فیلتر میکند. معاملهگری محیطی پر از عدمقطعیت است و مغز برای تصمیمگیری سریع از میانبرهای ذهنی استفاده میکند. این میانبرها در زندگی روزمره مفیدند، اما وقتی پای پول، اهرم و نوسان شدید در میان باشد، میتوانند به سوگیری شناختی تبدیل شوند؛ الگویی که قضاوت را از شواهد واقعی دور میکند.
سوگیری شناختی لزوماً به معنی ناآگاهی یا بیمنطقی کامل نیست. ذهن برای کاهش بار پردازش، اطلاعات را دستهبندی میکند، به تجربههای قبلی وزن میدهد و بعضی نشانهها را برجستهتر از بقیه میبیند. مشکل زمانی ایجاد میشود که این روش سریع، جای بررسی منظم احتمالها را بگیرد. برای مثال، دیدن سه کندل سبز میتواند در ذهن به «شروع روند قطعی» تبدیل شود، در حالی که حجم، ساختار تایمفریم بالاتر و محل قیمت نسبت به مقاومت هنوز بررسی نشدهاند. بنابراین سوگیری در زنجیره انتخاب داده، تفسیر و اقدام شکل میگیرد.
در بازار کریپتو این خطاها ممکن است تشدید شوند؛ بازار شبانهروزی است، خبرها سریع پخش میشوند، داراییهای کمعمق حرکات تند دارند و اهرم فرصت واکنش آرام را کاهش میدهد. معاملهگر ممکن است صبح با یک تحلیل وارد شود، چند ساعت بعد با دیدن خبر تازه تصمیمش را تغییر دهد و شب برای جبران زیان، حجم موقعیت بعدی را افزایش دهد. اگر برای هر مرحله قانون مشخصی وجود نداشته باشد، تصمیمها به واکنشهای پراکنده تبدیل میشوند.
زیان هماندازه معمولاً اثر روانی بیشتری از سود دارد. معاملهگر ممکن است حد ضرر را عقب ببرد، موقعیت ناموفق را نبندد یا برای جبران زیان، ریسک معامله بعدی را بالا ببرد. گاهی نیز سود کوچک را خیلی زود قطعی میکند تا نتیجه مثبت از دست نرود. معیار تشخیص این است که آیا تصمیم خروج هنوز با برنامه اولیه هماهنگ است یا فقط برای فرار از احساس ناخوشایند تغییر کرده است.
پس از شکلگیری باور صعودی، معاملهگر ممکن است فقط تحلیلهای مثبت و نشانههای موافق را ببیند و دادههای مخالف را کماهمیت جلوه دهد. این خطا در انتخاب منابع، تفسیر کندل و یادآوری نتایج قبلی رخ میدهد. راه مقابله، جستوجوی اجباری برای شواهد ردکننده است: چه اتفاقی باید بیفتد تا بپذیرم سناریوی من اشتباه بوده؟ اگر پاسخ روشن نباشد، تحلیل هنوز قابلآزمون نیست.
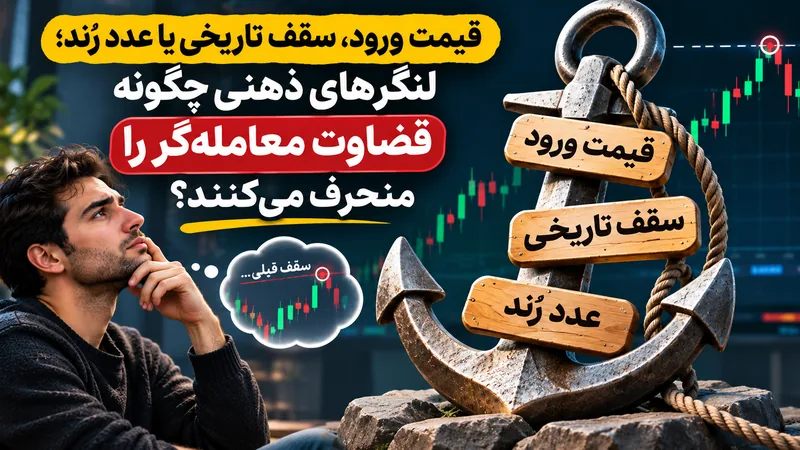
قیمت خرید، سقف تاریخی، عدد رُند یا هدف قیمتی تحلیلگر میتواند به مرجع ذهنی تبدیل شود. معاملهگر قیمت فعلی را فقط نسبت به آن عدد میسنجد، نه اطلاعات تازه. بازار تعهدی برای بازگشت به قیمت ورود ما ندارد و سقف قبلی نیز بهتنهایی اثبات نمیکند دارایی اکنون ارزان است. قیمت خرید برای محاسبه سود و زیان شخصی مهم است، نه بهعنوان دلیل مستقل برای نگهداری.
اگر بیتکوین چند روز رشد کرده باشد، ذهن ممکن است ادامه رشد را بدیهی بداند؛ پس از چند کندل قرمز نیز احتمال افت بیش از واقع برآورد میشود. دادههای جدید مهماند، اما نباید بدون توجه به حجم نمونه، افق زمانی و رژیم بازار بر کل تحلیل مسلط شوند. چند مشاهده متوالی برای نتیجهگیری درباره یک فرایند پیچیده کافی نیست؛ مقایسه بازههای زمانی و شرایط متفاوت ضروری است.
فرد ممکن است چون زمان زیادی صرف تحلیل کرده، کارمزد پرداخته یا چند بار به موقعیت اضافه کرده است، حاضر به خروج نباشد. این منابع در گذشته مصرف شدهاند و قابلبازیابی نیستند. پرسش درست این نیست که «تا حالا چقدر هزینه کردهام؟» بلکه این است که «از همین لحظه، نگهداری این موقعیت نسبت به خروج چه ارزش و ریسکی دارد؟» هزینه قبلی نباید مجوز افزایش زیان آینده باشد.
در این الگو، معاملهگر تمایل بیشتری به تحقق سودهای کوچک دارد، اما زیانهای تحققنیافته را مدت بیشتری نگه میدارد. نتیجه میتواند میانگین سود کوچک و میانگین زیان بزرگ باشد. برای تشخیص آن باید معاملات بستهشده را در کنار موقعیتهای باز بررسی کرد؛ تعداد معاملات برنده بهتنهایی کافی نیست. اثر تمایل با زیانگریزی مرتبط است، اما بهطور مشخص به رفتار فروش و بستن موقعیت اشاره دارد.
هک بزرگ، سقوط ناگهانی یک توکن یا رشد چندبرابری یک میمکوین بهراحتی در حافظه میماند. سپس ذهن احتمال تکرار آن را بیش از اندازه برآورد میکند. فراوانی خبر در شبکه اجتماعی با فراوانی واقعی رویداد برابر نیست. برای ارزیابی ریسک باید نرخ وقوع، اندازه پیامد، کیفیت داده و تفاوت پروژهها را بررسی کرد؛ نه فقط داستانی را که بیشترین بازدید گرفته است.
پس از چند حرکت نزولی ممکن است معاملهگر فکر کند «حالا دیگر نوبت صعود است». این استدلال فقط در صورتی معنا دارد که فرایند و احتمالها چنین رابطهای داشته باشند. در پرتاب سکه مستقل، پنج بار آمدن شیر احتمال بار ششم را تغییر نمیدهد. بازار همیشه مستقل نیست و ممکن است مومنتوم یا بازگشت به میانگین داشته باشد؛ اما رابطه باید با داده آزموده شود، نه از روی تعداد کندلها حدس زده شود.
معاملهگر ممکن است سود یک آلتکوین را «پول اضافه» بداند و با آن ریسک بزرگتری بپذیرد، اما همان مقدار سرمایه را در حساب اصلی با احتیاط مدیریت کند. ارزش پول به منبع دریافت آن وابسته نیست؛ هر واحد سرمایه بخشی از ثروت و ریسک کل فرد است. حسابداری ذهنی میتواند باعث شود همبستگی داراییها، مجموع افت سرمایه و ریسک پوزیشنهای باز نادیده گرفته شود.
پیش از ورود، سوگیری تأییدی، لنگراندازی و دسترسپذیری میتوانند انتخاب داده و جهت تحلیل را منحرف کنند. هنگام بازبودن موقعیت، زیانگریزی و هزینه هدررفته ممکن است باعث تغییر حد ضرر یا افزایش بیقاعده حجم شوند. هنگام خروج، اثر تمایل و حسابداری ذهنی میتوانند رفتار متفاوت با سود و زیان ایجاد کنند. پس از چند معامله، سوگیری تازگی و مغالطه قمارباز ممکن است ارزیابی عملکرد و انتظار معامله بعدی را مخدوش کنند. این دستهبندی مطلق نیست؛ چند سوگیری میتوانند همزمان فعال باشند.
برای مثال، معاملهگری که پس از چند ضرر متوالی حجم را بالا میبرد، ممکن است هم از زیانگریزی تأثیر گرفته باشد و هم تصور کند پس از چند باخت، برد بعدی نزدیک است. در این وضعیت، برچسبگذاری ذهنی کافی نیست؛ باید قانون افزایش حجم، سقف زیان روزانه و معیار توقف را از قبل تعریف کرد. هدف، شناخت نام هر خطا نیست؛ هدف کاهش احتمال تبدیل یک تصمیم احساسی به زنجیرهای از تصمیمهای پرریسک است.
پیش از ورود، سناریوی اصلی و مخالف را بنویسید، شرط ابطال را مشخص کنید و اندازه موقعیت را از روی فاصله حد ضرر و بودجه ریسک محاسبه کنید. هنگام بازبودن معامله، فقط در صورت وقوع شرط از پیش تعریفشده اجازه تغییر حد ضرر یا حجم را بدهید. پس از خروج، کیفیت تصمیم را مستقل از نتیجه مالی ارزیابی کنید: آیا ورود با اطلاعات موجود منطقی بود؟ آیا ریسک مطابق برنامه بود؟ آیا خروج به دلیل شرط بازار انجام شد یا برای فرار از احساس ناخوشایند؟ این سه مرحله چارچوبی قابلممیزی میسازند.
چکلیست کوتاه شما میتواند این پرسشها را داشته باشد: آیا دلیل ورودم قابلاندازهگیری است؟ کدام داده میتواند نظرم را تغییر دهد؟ آیا قیمت ورود یا سقف قبلی ذهنم را لنگر کرده؟ آیا به خاطر زیان قبلی حجم را بالا میبرم؟ آیا ریسک این موقعیت را در کنار تمام پوزیشنهای باز محاسبه کردهام؟ آیا فقط به خاطر چند حرکت اخیر انتظار ادامه همان الگو را دارم؟ پاسخ مکتوب از پاسخ ذهنی قابلاعتمادتر است، چون بعداً میتوان آن را با رفتار واقعی مقایسه کرد.
ثبت معاملات در ژورنال، بهخصوص اگر وضعیت ذهنی و دلیل تغییر برنامه نیز نوشته شود، امکان شناسایی الگوی تکرارشونده را فراهم میکند. پس از ۳۰ یا ۵۰ معامله بررسی کنید چند بار حد ضرر را عقب بردهاید، چند بار بر اساس خبر ناگهانی وارد شدهاید و آیا سودها را زودتر از زیانها بستهاید. برای ارزیابی نتیجه فقط وینریت را نبینید؛ میانگین سود، میانگین زیان، افت سرمایه و هزینه اجرا را کنار هم قرار دهید. یک معامله سودده میتواند تصمیم بدی باشد و یک معامله زیانده میتواند اجرای درست سیستم باشد.
در بازار پرسرعت، بعضی معاملهگران از سیگنال ترید بهعنوان ورودی مستقل برای مقایسه سناریوی خود استفاده میکنند. ارزش چنین مرجعی زمانی است که نقطه ورود، حد ابطال، افق زمانی و منطق پیشنهاد روشن باشد و کاربر بتواند آن را با برنامه و تحمل ریسک خودش بسنجد؛ نه اینکه صرف دریافت پیشنهاد، سوگیری تأییدی یا ترس از جا ماندن را تقویت کند. سیگنال جایگزین بررسی ریسک، مدیریت سرمایه و مسئولیت تصمیم نهایی نیست.
سوگیریها بخشی از شیوه طبیعی پردازش اطلاعاتاند و هیچ چکلیستی آنها را برای همیشه حذف نمیکند. هدف عملی این است که اثرشان را قابلمشاهده و قابلاندازهگیری کنید. هرچه قوانین ورود و خروج، اندازه موقعیت و شرایط ابطال روشنتر باشند، فضای کمتری برای توجیه لحظهای باقی میماند. معاملهگر منضبط کسی نیست که هرگز دچار خطای ذهنی نمیشود؛ کسی است که خطا را زودتر تشخیص میدهد، آن را ثبت میکند و از تکرار پرهزینهاش جلوگیری میکند.