×


سلام
ورود و عضویت
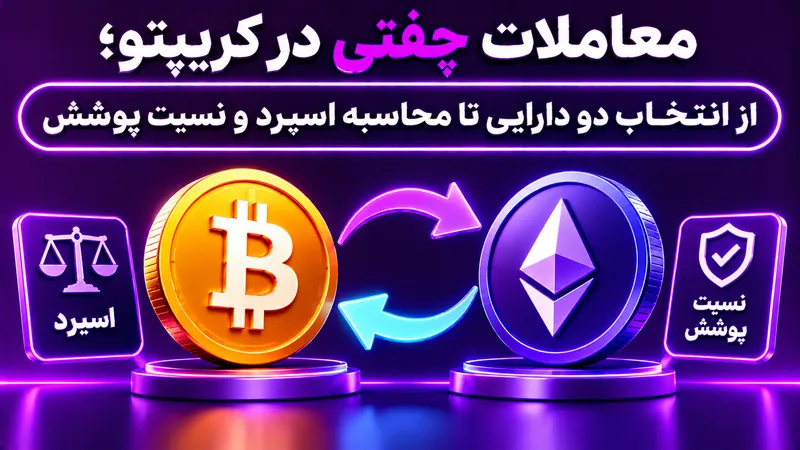
در بسیاری از معاملات، پرسش اصلی این است که قیمت یک دارایی بالا میرود یا پایین میآید. اما در معاملات جفتی (Pairs Trading) تمرکز بر عملکرد نسبی دو دارایی است. معاملهگر دو رمزارز را که رابطه اقتصادی یا آماری قابل دفاعی دارند انتخاب میکند و زمانی وارد میشود که اختلاف رفتار آنها از محدوده معمول فاصله گرفته باشد. هدف، بهرهگیری از بازگشت احتمالی اسپرد است؛ نه پیشبینی مستقل جهت کلی بازار.
فرض کنید دو دارایی در دورهای طولانی معمولاً رفتار نسبی مشابهی داشتهاند. اگر دارایی اول نسبت به دوم بیش از حد رشد کند، معاملهگر ممکن است دارایی نسبتاً گرانتر را بفروشد و دارایی نسبتاً ارزانتر را بخرد. اگر اختلاف دوباره به محدوده معمول بازگردد، هر دو سمت طبق برنامه بسته میشوند. این ساختار میتواند بخشی از ریسک جهتدار بازار را خنثی کند، اما بازارخنثی بودن آن تضمینشده نیست.
«ارزانتر» در اینجا به معنای قیمت اسمی پایینتر نیست. قیمت واحد یک توکن با عرضه کل و ساختار اقتصادی آن ارتباط دارد و مقایسه دو قیمت خام معمولاً معنای مستقیمی ندارد. معیار باید نسبت یا اسپردی باشد که با روش آماری مشخص ساخته شده و در دادههای تاریخی رفتار قابل بررسی داشته است.
همبستگی نشان میدهد بازده دو دارایی در یک بازه تا چه حد همجهت بوده است. دو رمزارز میتوانند در بازده روزانه همبستگی بالایی داشته باشند، اما اختلاف قیمت آنها در بلندمدت پایدار نباشد. همانباشتگی مفهوم متفاوتی است: ترکیبی از دو سری زمانی میتواند رفتاری پایدارتر داشته باشد، حتی اگر خود قیمتها رونددار باشند. بسیاری از روشهای کلاسیک Pairs Trading به دنبال چنین رابطهای هستند.
همبستگی برای غربال اولیه مفید است، اما نباید معیار نهایی انتخاب جفت باشد. اگر تنها دو دارایی را بر اساس همبستگی چند هفته اخیر انتخاب کنید، ممکن است رابطهای موقتی را با ساختاری پایدار اشتباه بگیرید. آزمون باید روی پنجرههای زمانی مختلف، با توجه به تغییر رژیم بازار و بدون استفاده از اطلاعات آینده انجام شود.
جفتهای قابل بررسی میتوانند از یک بخش بازار، اکوسیستم یا مدل اقتصادی مشابه باشند؛ مثلاً دو توکن که به یک عامل بنیادی مشترک حساساند. بااینحال شباهت روایی کافی نیست. باید نقدشوندگی، تاریخچه داده، فهرست شدن در صرافیها، رویدادهای عرضه و ریسکهای اختصاصی هر پروژه را نیز بررسی کنید. اگر یکی از دو دارایی با ارتقای شبکه یا آزادسازی بزرگ توکن روبهرو شود، رابطه تاریخی ممکن است تغییر کند.
هر دو سمت باید امکان اجرای واقعی داشته باشند. اگر یک دارایی در بازار کمعمق معامله شود یا فروش استقراضی آن در دسترس نباشد، ساختار جفتی ممکن است بهصورت متوازن اجرا نشود. پیش از مدلسازی، کارمزد، اسپرد، فاندینگ، محدودیت قرضگیری و حداقل اندازه سفارش را بررسی کنید.
در یک مدل ساده، اسپرد از ترکیب قیمت دارایی A و ضریب پوشش آن با قیمت دارایی B ساخته میشود. ضریب پوشش یا Hedge Ratio مشخص میکند برای پوشش یک سمت، چه مقدار از سمت دیگر لازم است. این ضریب میتواند با رگرسیون برآورد شود، اما انتخاب روش برآورد باید از ابتدا ثابت باشد. استفاده از نسبت دلخواه یا تغییر آن پس از مشاهده نتیجه، مقایسه عملکرد را بیاعتبار میکند.
در برخی روشها بهجای قیمت خام از لگاریتم قیمت یا بازده استفاده میشود. هر انتخاب معنای متفاوتی دارد و باید با هدف استراتژی سازگار باشد. اگر دادهها همزمان و از منبع معتبر نباشند، اسپرد ممکن است بر اثر تفاوت زمان ثبت کندلها یا دادههای گمشده مصنوعی شود. همزمانسازی دادهها، اصلاح خطاها و مدیریت نمادهای تغییرنامیافته بخشی از طراحی سیستم است.
پس از ساخت اسپرد، میتوان میانگین و انحراف معیار آن را در یک پنجره تاریخی محاسبه کرد. امتیاز Z نشان میدهد مقدار فعلی چند انحراف معیار از میانگین فاصله دارد. Z مثبت بزرگ به معنای قرار گرفتن اسپرد بالاتر از میانگین و Z منفی بزرگ به معنای قرار گرفتن پایینتر از آن است. در یک سناریوی ساده، معاملهگر در فاصله زیاد وارد میشود و هنگام نزدیک شدن اسپرد به میانگین خارج میشود.
آستانههایی مانند ۲ یا ۲٫۵ انحراف معیار فقط نقطه شروع برای آزموناند، نه قانون عمومی. اگر پنجره محاسبه کوتاه باشد، میانگین و انحراف معیار ممکن است ناپایدار شوند؛ اگر خیلی بلند باشد، تغییر رژیم بازار دیر تشخیص داده میشود. آستانه باید با داده خارج از نمونه، هزینهها و تعداد فرصتهای واقعی ارزیابی شود.
یک سیستم کامل باید شرط ورود، شرط خروج به میانگین، حد ابطال و زمان توقف را مشخص کند. اگر اسپرد از آستانه ورود عبور کرد، الزاماً نباید بیدرنگ سفارش ارسال شود؛ ممکن است فیلتر نقدشوندگی یا خبر بنیادی فعال باشد. خروج میتواند در نزدیکی میانگین، در سطح سود مشخص یا پس از گذشت زمان معین انجام شود. اگر رابطه بهجای بازگشت، بیشتر از حد تعیینشده واگرا شد، باید سناریو متوقف شود.
زمان نیز یک متغیر مهم است. اگر اسپرد برای مدت طولانی خارج از محدوده بماند، نگهداری موقعیت میتواند هزینه فاندینگ و ریسک رویداد را افزایش دهد. برخی سیستمها برای هر معامله حداکثر مدت نگهداری تعیین میکنند. این قاعده باید در بکتست لحاظ شود؛ خروج زمانی را نباید بعداً و فقط برای بهبود نتایج اضافه کرد.
در بازار واقعی ممکن است سفارش خرید اجرا شود اما سفارش فروش پر نشود، یا یکی از سفارشها با لغزش بیشتری اجرا شود. در این حالت معاملهگر موقتاً در معرض جهت قیمت قرار میگیرد. باید از قبل مشخص کنید اگر یکی از دو سمت اجرا نشد چه میکنید: سفارش دوم را لغو میکنید، سمت اجراشده را میبندید یا حجم را بهصورت کنترلشده تنظیم میکنید. تصمیم لحظهای در بازار سریع ممکن است زیان را بیشتر کند.
ریسک دو سمت را جداگانه و در سطح جفت محاسبه کنید. وزن اسمی برابر الزاماً پوشش مناسبی نیست، زیرا نوسان دو دارایی ممکن است متفاوت باشد. همچنین دو دارایی ممکن است در بحران بهطور همزمان افت کنند و پوشش مورد انتظار را از دست بدهند. بازارخنثی بودن یک هدف طراحی است، نه ویژگی دائمی معامله.
تغییر اقتصاد توکن، ارتقای شبکه، هک، مقررات جدید، حذف از صرافی، افت نقدشوندگی یا ورود رقیب میتواند رابطه قبلی را بیاعتبار کند. اگر یکی از دو پروژه مسیر بنیادی متفاوتی پیدا کند، انتظار بازگشت اسپرد به میانگین گذشته ممکن است به زیان بزرگ منجر شود. بنابراین باید برای پایش تغییرات بنیادی هر دو دارایی برنامه داشته باشید.
یک پژوهش منتشرشده در IEEE درباره معاملات جفتی رمزارزها نشان میدهد نتایج به روش انتخاب جفت، افق زمانی و هزینههای معامله حساساند و عملکرد تاریخی را نمیتوان بدون توجه به این عوامل تعمیم داد. مطالعه پژوهش Pairs Trading in Cryptocurrency Markets نمونهای از اهمیت آزمون تجربی و هزینه اجراست؛ نتایج یک پژوهش نیز تضمینکننده عملکرد آینده نیست.
جفتها باید در هر مقطع بر اساس دادههایی انتخاب شوند که همان زمان در دسترس بودهاند. انتخاب بهترین جفتهای امروز و اجرای مدل روی تاریخچه آنها میتواند اطلاعات آینده را وارد آزمون کند. بهتر است دوره انتخاب جفت، دوره برآورد ضریب پوشش و دوره ارزیابی از هم تفکیک شوند. هزینه قرضگیری، فاندینگ، کارمزد، لغزش و احتمال پر نشدن سفارشها نیز باید مدلسازی شود.
برای هر جفت، تعداد معاملات، میانگین مدت نگهداری، سود خالص، افت سرمایه و حساسیت به پارامترها را ثبت کنید. اگر تغییر کوچکی در پنجره زمانی، نتیجه را کاملاً عوض میکند، استراتژی شکننده است. همچنین نتیجه را در دورههای صعودی، نزولی و خنثی جداگانه بررسی کنید تا وابستگی پنهان به یک رژیم مشخص آشکار شود.
فرض کنید دو توکن در یک اکوسیستم طی دورهای رابطه آماری قابل قبولی داشتهاند. پس از برآورد Hedge Ratio، اسپرد در یک دوره بهطور غیرمعمول بالا میرود و امتیاز Z از آستانه تعریفشده عبور میکند. سیستم پس از بررسی نقدشوندگی و نبود رویداد بنیادی مهم، سمت نسبتاً گران را میفروشد و سمت دیگر را میخرد. اگر اسپرد به محدوده هدف بازگردد، هر دو سمت بسته میشوند؛ اگر از حد ابطال عبور کند یا رابطه آماری تضعیف شود، خروج انجام میشود.
این مثال برای توضیح منطق است و جفت مشخصی را توصیه نمیکند. پیش از اجرای واقعی باید دادههای دقیق، امکان فروش استقراضی، هزینهها و ریسک دو سمت بررسی شوند.
معاملات جفتی بر اختلاف عملکرد دو دارایی تمرکز دارد و با یک پیشنهاد جهتدار ساده تفاوت دارد. اگر از کانال سیگنال کریپتو برای ایده گرفتن استفاده میکنید، بررسی کنید آیا تحلیل صرفاً جهت قیمت یک توکن را پیشبینی میکند یا رابطه نسبی دو دارایی و شرایط پوشش را نیز در نظر گرفته است. سیگنال خرید یک رمزارز بهتنهایی جایگزین مدل جفتی، ضریب پوشش و قواعد خروج دوطرفه نیست.
خیر. همبستگی بهتنهایی پایداری اسپرد را نشان نمیدهد و برخی روشها آزمون همانباشتگی را نیز بررسی میکنند.
خیر. اجرای نامتوازن، تفاوت نوسان و شکست رابطه تاریخی میتواند ریسک جهتدار ایجاد کند.
نسخههای محدودتری ممکن است، اما بسیاری از روشها برای پوشش متوازن به امکان گرفتن موقعیت در هر دو جهت نیاز دارند.