×


سلام
ورود و عضویت
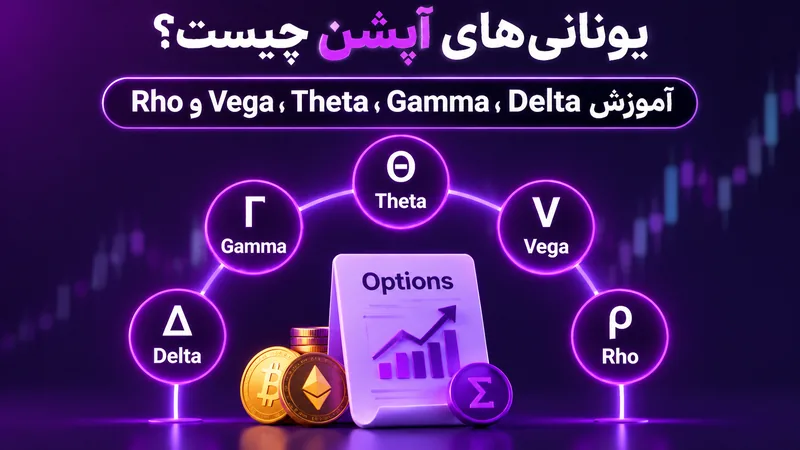
یونانیهای آپشن چیست؟ Greeks مجموعهای از سنجههای حساسیتاند که نشان میدهند ارزش نظری قرارداد اختیار معامله در برابر تغییر متغیرهای مختلف چگونه واکنش نشان میدهد. Delta حساسیت به قیمت دارایی پایه، Gamma تغییرات دلتا، Theta اثر گذشت زمان، Vega حساسیت به نوسان ضمنی و Rho حساسیت به نرخ بهره را توصیف میکنند. این اعداد ابزار مدیریت ریسکاند، نه پیشبینی قطعی قیمت یا سود آینده. برای درک آنها باید بدانیم هر یونانی معمولاً تغییر یک متغیر را با ثابت فرض کردن سایر متغیرها میسنجد.
در بازار کریپتو ممکن است بیتکوین رشد کند، اما Call خریداریشده به دلیل افت نوسان ضمنی یا کاهش ارزش زمانی کمتر از انتظار سود بدهد. در چنین وضعیتی، دلتا تنها بخشی از داستان را توضیح میدهد و Vega و Theta هم اهمیت دارند. معاملهگر حرفهای به جای تکیه بر یک یونانی، ترکیب حساسیتها را برای چند سناریوی قیمت و زمان بررسی میکند. برای شناخت قرارداد پایه، آموزش اختیار معامله ارز دیجیتال را مطالعه کنید. برای مرور تعریف حساسیتها، آموزش رسمی یونانیهای آپشن را ببینید.
دلتا تغییر تقریبی قیمت آپشن را در برابر تغییر یک واحدی قیمت دارایی پایه اندازه میگیرد. Delta یک Call خریداریشده معمولاً مثبت و Delta یک Put خریداریشده معمولاً منفی است. اگر Delta یک Call برابر ۰٫۵ باشد، افزایش یک دلار در قیمت دارایی پایه، در شرایط تقریباً ثابت، میتواند حدود نیم دلار به ارزش نظری آپشن به ازای واحد قرارداد اضافه کند. این فقط تقریب موضعی است؛ Delta با حرکت قیمت، زمان و نوسان تغییر میکند.
یکی از اشتباهها این است که Delta را احتمال قطعی ITM شدن قرارداد بدانیم. در برخی مدلهای ساده، Delta را بهطور تقریبی به این احتمال مرتبط میکنند، اما این ارتباط به فرضها و نوع قرارداد وابسته است و معنای دقیق یکسانی ندارد. همچنین Delta پرتفوی با جمع دلتاهای قراردادها بر اساس تعداد و اندازه هر موقعیت به دست میآید. در ترکیب Call و Put، موقعیتهای با دلتاهای مخالف ممکن است بخشی از ریسک جهتدار را خنثی کنند، اما ریسک نوسان و زمان همچنان باقی بماند.
گاما میزان تغییر Delta در اثر تغییر قیمت دارایی پایه را اندازه میگیرد. اگر Delta یک Call اکنون ۰٫۵ و Gamma آن ۰٫۰۲ باشد، افزایش یک واحدی قیمت پایه ممکن است دلتا را تقریباً به ۰٫۵۲ برساند؛ البته این تخمین برای حرکت کوچک و با فرض ثابت ماندن سایر عوامل است. Gamma برای اختیار خریداریشده معمولاً مثبت و برای اختیار فروختهشده منفی است. Gamma مثبت یعنی دلتا در جهت حرکت قیمت تغییر میکند، اما سودآوری کل موقعیت هنوز به پریمیوم و زمان وابسته است.
در بسیاری از آپشنهای نزدیک قیمت اعمال، Gamma با نزدیک شدن به سررسید میتواند بزرگتر شود. به همین دلیل یک حرکت کوچک بیتکوین ممکن است حساسیت قرارداد را بهسرعت تغییر دهد. معاملهگری که آپشن کوتاهمدت فروخته است ممکن است برای حفظ پوشش دلتا مجبور به تنظیم مکرر موقعیت شود؛ این کار هزینه معامله و خطر لغزش دارد. Gamma را نباید بهعنوان جهت بازار خواند؛ بلکه باید آن را سنجهای از سرعت تغییر ریسک دلتا دانست.
Theta میزان تغییر تقریبی ارزش آپشن در اثر گذشت زمان است، زمانی که سایر عوامل ثابت فرض شوند. برای یک Call یا Put خریداریشده ساده، Theta در بسیاری از شرایط منفی است؛ یعنی با گذشت زمان، بخشی از ارزش زمانی کاهش مییابد. اگر Theta روزانه منفی ۲۰ واحد باشد، در شرایط ثابت ممکن است یک روز نزدیک ۲۰ واحد از ارزش نظری قرارداد کم شود. اما این مقدار تضمینشده نیست و با تغییر Strike، IV و زمان باقیمانده تغییر میکند.
فرسایش زمانی در اختیارهای نزدیک قیمت اعمال و نزدیک انقضا میتواند محسوستر باشد، اما شکل دقیق رابطه برای همه قراردادها یکسان نیست. فروشنده آپشن ممکن است از کاهش ارزش زمانی سود ببرد، ولی در برابر آن Gamma و ریسک حرکت شدید بازار را میپذیرد. بنابراین «دریافت Theta مثبت» به معنی دریافت سود بدون خطر نیست. برای معاملهگر خریدار نیز انتخاب سررسید بسیار کوتاه ممکن است باعث شود پیشبینی درست جهت در زمان نامناسب، به زیان خالص ختم شود.
Vega حساسیت ارزش نظری آپشن به تغییر نوسان ضمنی را نشان میدهد. اگر یک قرارداد Vega برابر ۳۰ واحد به ازای یک واحد درصد تغییر IV داشته باشد، رشد IV از ۵۰ به ۵۱ درصد، در شرایط تقریباً ثابت، ممکن است حدود ۳۰ واحد به ارزش نظری آن اضافه کند. خریداران آپشن ساده معمولاً Vega مثبت دارند؛ فروشندگان همان قرارداد Vega منفی. واحد و مقیاس Vega به نوع قرارداد و روش نمایش پلتفرم وابسته است و باید قبل از محاسبه بررسی شود.
در یک رویداد خبری، ممکن است IV پس از انتشار نتیجه بهسرعت کاهش یابد و به این پدیده IV Crush گفته میشود. چنین افتی میتواند بخشی از سود ناشی از حرکت مطلوب دارایی پایه را خنثی کند. آپشنهایی با سررسید بلندتر معمولاً نسبت به تغییر IV حساسیت بیشتری دارند، هرچند موقعیت دقیق Strike نیز اهمیت دارد. برای آشنایی با خود این متغیر، راهنمای نوسان ضمنی و IV Crush را بخوانید و Vega را مستقل از Delta تحلیل نکنید.
Rho حساسیت ارزش نظری آپشن به تغییر نرخ بهره یا نرخ بدون ریسک مدل را اندازه میگیرد. در مدلهای استاندارد، تغییر نرخ میتواند ارزش فعلی قیمت اعمال و در نتیجه پریمیوم قرارداد را تحت تأثیر قرار دهد. معمولاً در Callهای استاندارد با فرضهای ساده، Rho مثبت و در Putهای استاندارد منفی است؛ اما نوع محصول، ارز وثیقه، نرخ تأمین مالی و مدل ارزشگذاری میتواند تفسیر را پیچیدهتر کند. بنابراین استفاده از علامت Rho بدون شناخت قرارداد دقیق نیست.
برای آپشن کوتاهمدت کریپتو، اغلب تغییرات قیمت پایه، IV و زمان بیشتر از Rho توجه معاملهگر را جلب میکند؛ اما برای سررسیدهای بلندتر یا شرایط نرخ بهره غیرعادی، این حساسیت میتواند مهمتر شود. از آنجا که بازار رمزارز ممکن است در ارزهای مختلف تسویه شود، انتخاب نرخ مناسب برای مدل نیز اهمیت دارد. بهتر است Rho را در محاسبات پلتفرم مشاهده کنید و بدانید چه فرضی درباره نرخ سود و ارز قرارداد در آن به کار رفته است.
فرض کنید یک Call بیتکوین خریدهاید که Delta مثبت، Gamma مثبت، Theta منفی و Vega مثبت دارد. سناریوی مطلوب شما فقط رشد قیمت نیست؛ بهتر است رشد پیش از کاهش شدید ارزش زمانی رخ دهد و افت IV نیز سود را خنثی نکند. اگر بازار خنثی بماند، Theta میتواند زیان ایجاد کند. اگر قیمت برخلاف انتظار حرکت کند، Delta اولیه نیز زیانزا خواهد بود. بنابراین هر یونانی باید در کنار دیگری و با توجه به زمان واقعی معامله تفسیر شود.
برای پرتفوی چندقراردادی، حساسیتها با توجه به تعداد و جهت موقعیتها جمع میشوند. خرید Call و Put میتواند دلتا را تا حدی متعادل کند، اما معمولاً Vega و هزینه زمانی را افزایش میدهد. فروش آپشنهای دیگر ممکن است بخشی از Theta را جبران کند ولی ریسک Gamma یا زیان شدید بسازد. پیش از اجرای استراتژی چندپایه، منحنی سود و زیان در چند قیمت، چند زمان و چند سناریوی IV را بررسی کنید و نسبت به عدد یکلحظهای یونانیها اعتماد مطلق نداشته باشید.
یونانیها مشتقهای مدل قیمتگذاریاند و معمولاً بر فرض ثابت ماندن متغیرهای دیگر تکیه دارند. در بازار واقعی، قیمت بیتکوین، IV، اسپرد و زمان همزمان تغییر میکنند؛ بنابراین جمع کردن اثرهای خطی برای یک حرکت بسیار بزرگ ممکن است خطا داشته باشد. Delta و Gamma میتوانند سریع تغییر کنند و Vega نیز در همه Strikeها یکسان نیست. بهتر است حساسیتها را برای سناریوهای بزرگ دوباره محاسبه کنید، نه اینکه از مقدار فعلی تا سررسید استفاده نمایید.
اشتباه دیگر، نادیده گرفتن واحد قرارداد است. دلتا یا Vega ممکن است به ازای یک قرارداد، یک واحد دارایی پایه یا یک مقدار دلاری گزارش شود. اگر اندازه موقعیت را اشتباه وارد کنید، محاسبه ریسک چند برابر خطا خواهد داشت. همچنین هیچ یونانیای نقدشوندگی یا لغزش واقعی بازار را بهطور کامل توضیح نمیدهد. برای معامله، قیمت پیشنهادی واقعی خرید و فروش، کارمزد، وثیقه و شرایط تسویه باید کنار یونانیها بررسی شوند.
آیا Delta ثابت میماند؟ خیر، با قیمت، زمان و IV تغییر میکند. آیا Gamma بالا همیشه خوب است؟ برای خریدار ممکن است حساسیت مطلوب ایجاد کند، اما هزینه پریمیوم و Theta نیز مهماند. آیا Theta منفی به معنی زیان روزانه قطعی است؟ خیر، فقط اثر تقریبی گذشت زمان با فرضهای مدل را نشان میدهد. آیا Vega مثبت همیشه سود ایجاد میکند؟ تنها اگر IV به شکل مطلوب تغییر کند و سایر اثرها آن را خنثی نکنند.
بهترین روش یادگیری، بررسی یک زنجیره آپشن واقعی با اندازه موقعیت کوچک و نوشتن سناریوهای مستقل است: تغییر قیمت پایه، تغییر یک واحد درصدی IV و گذشت یک روز. سپس نتیجه را با تغییرات واقعی قیمت قرارداد مقایسه کنید تا محدودیت تقریبها روشن شود. یونانیها زبان اندازهگیری ریسکاند، نه جایگزین تحلیل. هنگام مقایسه سناریوهای معاملاتی بازار رمزارز نیز باید حساسیت آپشن انتخابی را جداگانه بررسی کنید.