×


سلام
ورود و عضویت
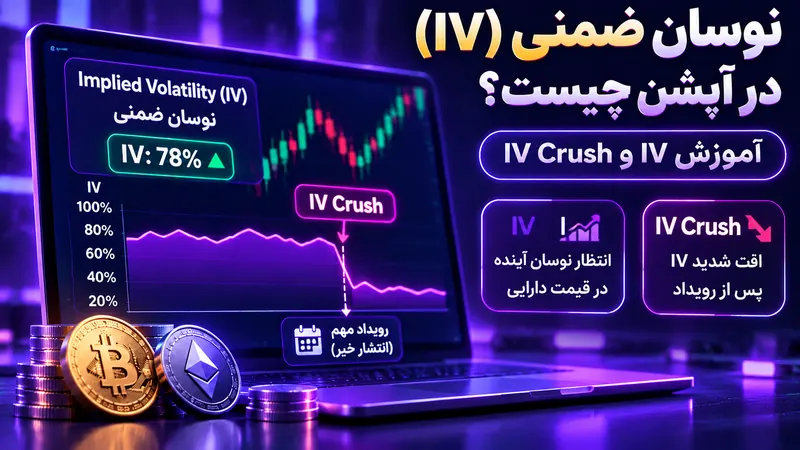
نوسان ضمنی آپشن چیست؟ Implied Volatility یا IV نرخی است که از قیمت فعلی یک قرارداد اختیار معامله و با استفاده از مدل ارزشگذاری استخراج میشود. این نرخ بیان میکند بازار چه میزان نوسان را در پریمیوم قرارداد لحاظ کرده است؛ اما جهت افزایش یا کاهش قیمت دارایی پایه را مشخص نمیکند. برای مثال، IV بالا میتواند با انتظار حرکت بزرگ به هر دو سمت سازگار باشد. به همین دلیل تحلیلگر باید بین «پیشبینی جهت» و «قیمتگذاری شدت نوسان» تمایز بگذارد.
IV عددی مستقیماً مشاهدهشده مانند قیمت بیتکوین نیست. ابتدا قیمت بازار آپشن و متغیرهایی مانند Strike و زمان سررسید مشخص میشود، سپس نوسانی پیدا میشود که مدل بر اساس آن همان قیمت را تولید کند. اگر مدل، نرخ سود یا روش ارزشگذاری تغییر کند، IV محاسبهشده نیز ممکن است متفاوت باشد. بنابراین مقایسه IV دو پلتفرم بدون بررسی سررسید، قیمت اعمال و روش محاسبه میتواند گمراهکننده باشد.
وقتی بازار احتمال حرکتهای بزرگتری را در آینده قیمتگذاری میکند، اختیار خرید و اختیار فروش معمولاً ارزش زمانی بیشتری پیدا میکنند؛ زیرا امکان قرار گرفتن قرارداد در وضعیت سودمند افزایش مییابد. برای خریدار آپشن، IV بالاتر غالباً به معنی پرداخت پریمیوم بیشتر است. اما این رابطه در تمام Strikeها و سررسیدها یکسان نیست و حساسیت هر قرارداد با شاخص Vega اندازهگیری میشود. همچنین تغییر قیمت دارایی پایه و زمان میتوانند اثر IV را همزمان تقویت یا خنثی کنند.
به همین علت، دیدن نمودار صعودی بیتکوین و خرید فوری Call کافی نیست. اگر انتظار صعود از قبل در پریمیوم منعکس شده باشد، ممکن است برای سودآوری به حرکت بزرگتری نیاز داشته باشید. در مقابل، IV پایین میتواند آپشن خریداریشده را ارزانتر نشان دهد، اما ارزان بودن نسبی به معنای فرصت قطعی نیست؛ شاید بازار واقعاً انتظار حرکت محدود دارد. همیشه هزینه قرارداد را در برابر سناریوی واقعی حرکت و زمان باقیمانده بسنجید. برای تعریف رسمی متغیرهای ارزشگذاری، مرجع آموزشی Options Industry Council نیز قابل مطالعه است.
IV Rank جایگاه IV فعلی را نسبت به کمینه و بیشینه یک بازه تاریخی نشان میدهد. اگر IV Rank بالا باشد، یعنی نرخ فعلی نسبت به دامنه آن بازه نزدیک بخش بالایی قرار دارد. IV Percentile معیار دیگری است که نشان میدهد در چه نسبتی از روزهای دوره مقایسه، IV از مقدار فعلی پایینتر بوده است. این دو شاخص با هم یکسان نیستند و ممکن است در دادهای با چند جهش شدید، نتایج متفاوتی ارائه دهند.
برای مثال، یک روز با IV بسیار بالا میتواند دامنه کمینه و بیشینه را تغییر دهد و IV Rank را پایین نشان دهد، در حالی که IV Percentile بر فراوانی روزهای پایینتر تمرکز میکند. بنابراین باید روش محاسبه، نوع آپشن مرجع و طول پنجره تاریخی را بشناسید. انتخاب یک دوره کوتاه یا بلند بدون دلیل میتواند نتیجه را تغییر دهد. این ابزارها صرفاً جایگاه نسبی IV را توصیف میکنند و بهتنهایی سیگنال خرید یا فروش آپشن نیستند.
IV Crush به کاهش سریع نوسان ضمنی گفته میشود که گاهی پس از رویدادهای مورد انتظار بازار رخ میدهد. پیش از یک خبر مهم، خریداران ممکن است برای پوشش ریسک یا معامله روی جهش قیمت، پریمیوم بیشتری بپردازند. پس از مشخص شدن نتیجه رویداد، بخش مهمی از عدم قطعیت کوتاهمدت از بین میرود و IV کاهش مییابد. در نتیجه ارزش زمانی آپشنهای خریداریشده ممکن است افت کند؛ حتی اگر دارایی پایه در جهت پیشبینیشده حرکت کرده باشد.
فرض کنید پیش از یک تصمیم اقتصادی، Call گرانقیمتی میخرید. پس از خبر، قیمت بیتکوین اندکی رشد میکند، اما IV از سطح بالا پایین میآید و یک روز نیز از عمر قرارداد کم شده است. ممکن است سود ناشی از رشد قیمت، اثر منفی Vega و Theta را جبران نکند. این وضعیت نشان میدهد خرید آپشن پیش از رویداد به دو پیشبینی نیاز دارد: جهت یا دامنه حرکت واقعی، و میزان نوسانی که از پیش در قیمت قرارداد لحاظ شده است.
IV یک دارایی در تمام قراردادها یک عدد واحد نیست. آپشنهای با سررسید کوتاه و بلند ممکن است نرخهای متفاوتی داشته باشند؛ همچنین Put و Call در قیمتهای اعمال مختلف میتوانند IV متفاوتی نشان دهند. نمایش این تفاوتها در قالب منحنی نوسان یا سطح نوسان ضمنی (Volatility Surface) انجام میشود. معاملهگر باید برای مقایسه، قراردادهایی با سررسید و فاصله مشابه از قیمت بازار را انتخاب کند و از مقایسه تصادفی دو Strike بسیار متفاوت خودداری کند.
اگر IV کوتاهمدت پیش از خبر بالا رود اما قراردادهای بلندمدت تغییر کمی داشته باشند، ممکن است بازار ریسک رویداد نزدیک را بیشتر قیمتگذاری کرده باشد. با این حال، چنین رابطهای بهتنهایی جهت خبر یا حرکت بعدی را مشخص نمیکند. بهتر است در تحلیل، IV چند سررسید و چند Strike را کنار هم قرار دهید. برای بررسی نامتقارن بودن IV میان قیمتهای اعمال، مقاله مفهوم Volatility Skew را پس از انتشار بخوانید.
نوسان تاریخی یا Historical Volatility از تغییرات واقعی قیمت در گذشته محاسبه میشود، در حالی که IV از پریمیوم فعلی آپشن استخراج میشود. HV به شما میگوید دارایی در دوره انتخابشده چقدر نوسان کرده؛ IV میگوید چه میزان نوسان در قیمت قرارداد با مدل مشخص منعکس شده است. اگر IV بالاتر از HV باشد، لزوماً به معنی گران بودن قطعی آپشن نیست؛ ممکن است رویداد آینده، ریسک دنبالهای یا تقاضای پوشش در قیمت آن لحاظ شده باشد.
برای مقایسه معنادار بهتر است افق زمانی دو معیار هماهنگ باشد. مقایسه IV سیروزه با HV هفتروزه ممکن است به برداشت نادرست بینجامد، زیرا داده کوتاهمدت رفتار متفاوتی دارد. همچنین HV گذشته نمیتواند حرکت آینده را تضمین کند. برای شناخت فرمول و روش محاسبه، مفهوم نوسان تاریخی رمزارز را در کنار IV قرار دهید و فاصله آنها را بهعنوان یک سرنخ پژوهشی، نه حکم قطعی، تفسیر کنید.
Vega حساسیت تقریبی قیمت آپشن به تغییر نوسان ضمنی را اندازه میگیرد. اگر Vega قرارداد ۲۰ واحد قیمت به ازای یک واحد درصد تغییر IV باشد، افزایش یک واحد درصدی IV در شرایط ثابت ممکن است حدود ۲۰ واحد به ارزش نظری قرارداد اضافه کند. اما این مقدار ثابت نمیماند و با جابهجایی قیمت دارایی و کاهش زمان تا انقضا تغییر میکند. واحد نمایش Vega در پلتفرمها ممکن است متفاوت باشد و باید به تعریف عدد توجه کرد.
معمولاً آپشنهای بلندمدت و نزدیک قیمت اعمال نسبت به تغییر IV حساسیت بیشتری دارند، هرچند الگوی دقیق به محصول و شرایط بازار وابسته است. قراردادهای بسیار نزدیک انقضا ممکن است بیشتر تحت تأثیر Gamma و زمان قرار گیرند. برای همین، درست پیشبینی کردن IV بدون انتخاب Strike و سررسید مناسب کافی نیست. بهتر است قبل از ورود، تأثیر همزمان تغییر قیمت بیتکوین، افت یکروزه زمان و کاهش چند واحدی IV را بر پریمیوم شبیهسازی کنید.
بالا بودن IV ممکن است برخی معاملهگران را به فروش آپشن برای دریافت پریمیوم ترغیب کند، اما این کار ریسک حرکت شدید و نامحدود یا بسیار بزرگ را ایجاد میکند. IV بالا گاهی دقیقاً در زمانی دیده میشود که بازار نگران جهش جدی قیمت است. اگر حرکت واقعی از آنچه در پریمیوم لحاظ شده بزرگتر باشد، فروشندگان بدون پوشش ممکن است زیان سنگینی داشته باشند. بنابراین استفاده از IV Rank بهتنهایی برای فروش آپشن خطرناک است.
در خرید آپشن نیز پایین بودن IV کافی نیست؛ ممکن است قیمت برای مدت طولانی حرکت خاصی نداشته باشد و Theta پریمیوم را کاهش دهد. استراتژی باید سناریوی قیمت، نوسان و زمان را همزمان مشخص کند. نسبت پریمیوم پرداختی به کل سرمایه را کنترل کنید و معاملات چندپایه را پیش از اجرا روی نمودار سود و زیان بررسی کنید. اگر نقدشوندگی پایین است، اسپرد میتواند بخش قابل توجهی از مزیت نظری را از بین ببرد.
آیا IV بالا یعنی قیمت بیتکوین حتماً صعود میکند؟ خیر، IV بیشتر درباره دامنه نوسان مورد انتظار قیمتگذاریشده است. آیا IV همان نوسان گذشته است؟ خیر؛ نوسان گذشته از بازدههای واقعی محاسبه میشود. آیا IV Crush همیشه پس از خبر رخ میدهد؟ خیر؛ گاهی نااطمینانی ادامه مییابد و IV بالا میماند. آیا IV پایین یعنی خرید آپشن مناسب است؟ خیر، زمان و حرکت واقعی بازار نیز مهماند.
برای استفاده حرفهای از IV، آن را در کنار Vega، Theta، زمان سررسید و قیمت اعمال بررسی کنید. پیش از خرید، سؤال کنید که بازار چه دامنه حرکتی را از قبل در پریمیوم لحاظ کرده و سناریوی شما چه تفاوتی با آن دارد. برای انتخاب جهت بازار میتوان از تحلیلهای معاملاتی کریپتو بهعنوان زمینه کمک گرفت، اما قیمتگذاری آپشن را باید مستقل انجام داد. این تفکیک مانع معاملههای ظاهراً درست اما از نظر پریمیوم زیانده میشود.