×


سلام
ورود و عضویت
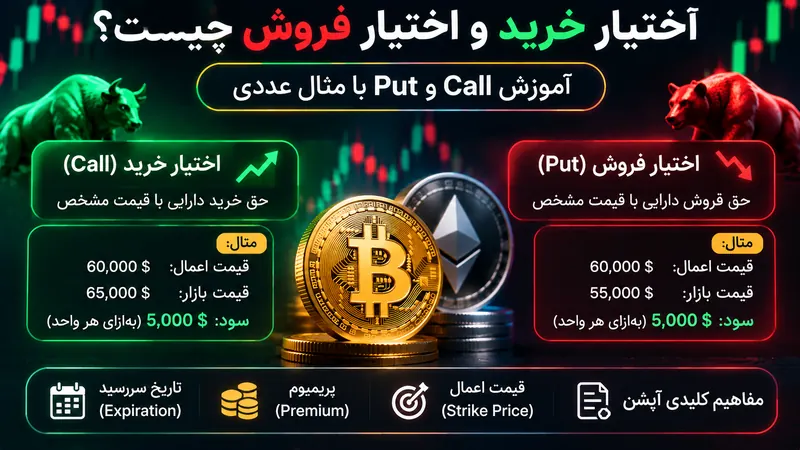
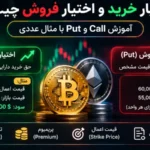
اختیار خرید و اختیار فروش دو نوع اصلی قرارداد آپشن هستند. خریدار Call حق دارد طبق شرایط قرارداد از افزایش ارزش دارایی پایه نسبت به قیمت اعمال بهرهمند شود، در حالی که خریدار Put برای کاهش قیمت نسبت به قیمت اعمال موقعیت میگیرد. این حق در برابر پرداخت پریمیوم به دست میآید و تاریخ سررسید مشخصی دارد. البته در بسیاری از محصولات کریپتو، معامله به جای تحویل مستقیم دارایی با پرداخت نقدی ارزش قرارداد تسویه میشود؛ بنابراین باید مشخصات صرافی را جداگانه خواند.
نکته مهم این است که خریدار Call یا Put تعهدی مشابه فروشنده ندارد. اگر بازار برخلاف انتظار حرکت کند، خریدار یک آپشن ساده معمولاً حداکثر پریمیوم پرداختشده را از دست میدهد؛ اما فروشنده در صورت حرکت شدید ممکن است با زیان بسیار بزرگ مواجه شود. این دو موقعیت حتی اگر از یک قیمت اعمال و سررسید استفاده کنند، سود و زیان متقارن ندارند. برای یادگیری اصول قرارداد پیش از مثالها، راهنمای پایه آپشن ارز دیجیتال را مطالعه کنید.
فرض کنید بیتکوین هنگام خرید قرارداد ۵۰ هزار دلار است و شما یک Call با قیمت اعمال ۵۰ هزار دلار میخرید. اگر قیمت تسویه در سررسید ۵۵ هزار دلار باشد، ارزش ذاتی قرارداد به ازای یک واحد دارایی پایه برابر ۵ هزار دلار است؛ یعنی بیشینه اختلاف مثبت میان قیمت تسویه و قیمت اعمال. اگر قیمت در سررسید ۴۸ هزار دلار باشد، ارزش ذاتی Call صفر خواهد بود. این محاسبه فقط بخش ذاتی را نشان میدهد و برای سود خالص باید هزینه پریمیوم و کارمزد را کم کنید.
برای Call معمولی، ارزش ذاتی را میتوان به صورت «بزرگترِ صفر و قیمت تسویه منهای قیمت اعمال» نوشت. پیش از سررسید، قرارداد ممکن است علاوه بر ارزش ذاتی دارای ارزش زمانی باشد و قیمت بازار آن از این فرمول ساده بیشتر شود. بنابراین یک Call با ارزش ذاتی صفر لزوماً در بازار امروز قیمت صفر ندارد. هنگام مقایسه قراردادها باید بین ارزش قرارداد در لحظه معامله و پرداخت نهایی در سررسید تفاوت قائل شوید.
همان مثال را با پریمیوم ۱۲۰۰ دلار برای هر واحد دارایی پایه ادامه دهید. اگر قیمت تسویه ۵۵ هزار دلار باشد، ارزش ذاتی ۵ هزار دلار است و سود خالص ساده، پیش از هزینههای دیگر، ۳۸۰۰ دلار خواهد بود. نقطه سربهسر در سررسید برابر قیمت اعمال بهعلاوه پریمیوم است؛ یعنی ۵۱ هزار و ۲۰۰ دلار. پایینتر از این سطح، ممکن است Call مقداری ارزش ذاتی داشته باشد اما معامله از نظر خالص همچنان زیانده باشد.
فرض کنید بیتکوین تا روزهای پیش از انقضا رشد کند اما بعد از انتشار خبر، نوسان ضمنی کاهش پیدا کند. قیمت بازار Call ممکن است کمتر از پیشبینی ساده مبتنی بر رشد بیتکوین افزایش یابد. این اتفاق تناقض نیست؛ زیرا پریمیوم پیش از سررسید تابع زمان و نوسان ضمنی نیز هست. نقطه سربهسر محاسبهشده برای لحظه انقضا دقیقتر است و نباید آن را بدون تعدیل به سود و زیان قبل از سررسید تعمیم داد.
برای Put، منطق برعکس میشود. اگر یک Put با قیمت اعمال ۵۰ هزار دلار خریده باشید و قیمت تسویه به ۴۷ هزار دلار برسد، ارزش ذاتی ناخالص برابر ۳ هزار دلار به ازای یک واحد دارایی پایه است. اگر قیمت در سررسید ۵۳ هزار دلار باشد، Put ارزش ذاتی ندارد. فرمول آن «بزرگترِ صفر و قیمت اعمال منهای قیمت تسویه» است. این فرمول امکان بررسی ساده سناریوها را فراهم میکند، اما هزینه پریمیوم باید در نتیجه نهایی لحاظ شود.
فرض کنید پریمیوم Put در مثال بالا ۹۰۰ دلار باشد. با قیمت تسویه ۴۷ هزار دلار، سود خالص ساده ۲۱۰۰ دلار خواهد بود و نقطه سربهسر در سررسید برابر ۴۹ هزار و ۱۰۰ دلار است؛ یعنی قیمت اعمال منهای پریمیوم. اگر بیتکوین به ۴۹ هزار و ۵۰۰ دلار برسد، Put ارزش ذاتی ۵۰۰ دلار دارد اما خریدار همچنان ۴۰۰ دلار زیان خالص پیش از کارمزد خواهد داشت. این مثال نشان میدهد درست بودن جهت افت، الزاماً سودآوری ایجاد نمیکند.
واژه Long در آپشن به معنای خرید قرارداد و Short به معنای فروش یا نوشتن آن است. Long Call در رشد قیمت و Long Put در افت قیمت میتواند ارزش پیدا کند. در مقابل، فروشنده Call پریمیوم دریافت میکند و اگر قیمت بسیار بالا برود ممکن است زیان بزرگی داشته باشد. فروشنده Put نیز پریمیوم دریافت میکند و در افت شدید دارایی با زیان روبهرو میشود. اندازه واقعی زیان به نوع قرارداد، وثیقه و پوشش ریسک بستگی دارد.
در برخی استراتژیها فروش آپشن با خرید آپشن دیگر محدود میشود و به جای ریسک باز، محدوده زیان قابل محاسبهای شکل میگیرد. اما فروش آپشن بدون پوشش برای معاملهگر تازهکار خطرناک است؛ چون دریافت یک پریمیوم نسبتاً کوچک میتواند تعهد بزرگی پنهان کند. هنگام ارزیابی هر موقعیت، از خود بپرسید آیا فقط پریمیوم پرداخت میکنید یا در ازای دریافت آن، تعهد میپذیرید. این تفاوت از رنگ سبز یا قرمز نمودار مهمتر است.
یک Call وقتی In The Money است که قیمت بازار بالاتر از Strike باشد و یک Put زمانی ITM است که قیمت بازار پایینتر از Strike قرار گیرد. اگر دو قیمت بسیار نزدیک باشند، قرارداد At The Money یا ATM در نظر گرفته میشود. وقتی Call زیر قیمت اعمال یا Put بالای قیمت اعمال باشد، قرارداد Out of The Money یا OTM است. این اصطلاحات وضعیت ارزش ذاتی را توصیف میکنند، نه نتیجه سود و زیان خالص معاملهگر را.
خرید آپشن OTM معمولاً پریمیوم کمتری نسبت به قرارداد نزدیکتر به قیمت بازار دارد، اما برای ایجاد ارزش ذاتی تا سررسید به حرکت بزرگتری نیازمند است. آپشن ITM ممکن است پریمیوم بیشتری داشته باشد و حساسیت متفاوتی به تغییر قیمت نشان دهد. نمیتوان تنها بر اساس ارزانی پریمیوم یک قرارداد را فرصت بهتر دانست. باید احتمال حرکت، زمان باقیمانده، هزینه اجرا و اندازه سرمایه در معرض ریسک را کنار هم بررسی کرد.
سرمایهگذاری که بیتکوین نگهداری میکند میتواند با خرید Put برای مدتی در برابر افت شدید قیمت محافظت نسبی داشته باشد. اگر بازار سقوط کند، افزایش ارزش Put ممکن است بخشی از زیان دارایی نقدی را جبران کند؛ اگر قیمت رشد کند، سرمایهگذار همچنان از رشد دارایی سود میبرد ولی پریمیوم پوشش را پرداخت کرده است. این ترکیب به Protective Put شناخته میشود و نتیجه آن به مقدار پوشش، Strike و زمان انقضا وابسته است.
پریمیوم قرارداد از قیمت دارایی پایه، فاصله تا Strike، زمان باقیمانده و انتظار بازار از نوسان اثر میگیرد. معمولاً با گذشت زمان، بخشی از ارزش زمانی آپشن خریداریشده کاهش مییابد؛ این اثر در قراردادهای نزدیک انقضا میتواند محسوستر باشد. از سوی دیگر، تغییر نوسان ضمنی ممکن است پریمیوم را بدون تغییر چشمگیر قیمت بیتکوین جابهجا کند. پس بهتر است سود و زیان احتمالی را برای چند سطح قیمت و چند زمان مختلف بررسی کنید.
اسپرد خرید و فروش و نقدشوندگی نیز اهمیت دارند. ممکن است قرارداد روی صفحه قیمت جذابی داشته باشد، اما اگر سفارشهای کافی برای خروج وجود نداشته باشد، فروش آن با تخفیف نسبت به قیمت نظری انجام شود. کارمزد ورود، خروج و تسویه را به محاسبات اضافه کنید و اندازه قرارداد را کنترل کنید. وقتی پریمیوم به بیتکوین یا اتریوم بیان میشود، واحد محاسبه سود نیز ممکن است با انتظار دلاری شما تفاوت داشته باشد.
تصور کنید پیشبینی میکنید بیتکوین تا هفته آینده کمی رشد کند و Call گرانقیمتی پیش از یک رویداد مهم میخرید. قیمت دارایی طبق انتظار افزایش مییابد، اما نوسان ضمنی پس از خبر افت میکند و زمان باقیمانده نیز کم شده است. ارزش قرارداد ممکن است آنقدر رشد نکند که پریمیوم اولیه را جبران کند. این وضعیت یادآوری میکند که خرید آپشن معامله روی ترکیبی از جهت، زمان و نوسان است.
آیا Call فقط برای بازار صعودی است؟ خریدار Call معمولاً از افزایش قیمت سود میبرد، اما استراتژیهای ترکیبی میتوانند اهداف دیگری داشته باشند. آیا Put برای پوشش ریسک کاربرد دارد؟ بله، اگر اندازه و سررسید با دارایی نقدی هماهنگ شوند. آیا ITM بودن به معنی سود خالص است؟ خیر، پریمیوم باید کم شود. آیا فروش آپشن همیشه سود محدودی دارد؟ پریمیوم دریافتی محدود است، اما زیان بالقوه فروشنده ممکن است بسیار بزرگ باشد.
قبل از معامله، سود و زیان را برای چند قیمت سررسید و با احتساب پریمیوم رسم کنید. در موقعیت خریداریشده، سقف زیان پریمیوم پرداختی و هزینههاست؛ اما این به معنای کوچک بودن ریسک نسبت به سرمایه کل نیست. در فروش آپشن، حاشیه اطمینان وجه تضمین و سناریوی حرکت شدید ضروری است. اگر برای جهت بازار از سیگنالهای تحلیل بازار ارز دیجیتال کمک میگیرید، باز هم انتخاب Call یا Put باید مستقل و بر اساس قیمت آپشن انجام شود.