×


سلام
ورود و عضویت
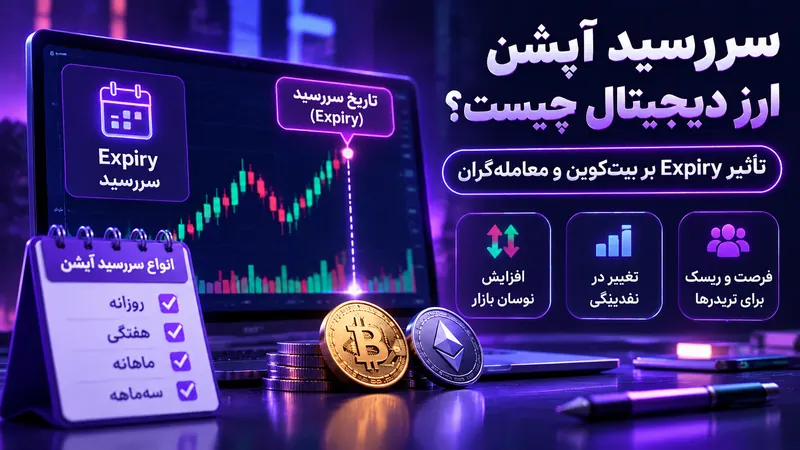
سررسید آپشن ارز دیجیتال تاریخی است که حق قراردادی پایان مییابد و مطابق مشخصات قرارداد، ارزش نهایی اختیار معامله محاسبه میشود. خریدار Call یا Put تا پیش از انقضا ممکن است قرارداد را در بازار ثانویه معامله کند، اما در پایان، نتیجه به وضعیت قیمت تسویه نسبت به قیمت اعمال وابسته میشود. اگر قرارداد هیچ ارزش ذاتی نداشته باشد ممکن است بیارزش منقضی شود. برای دارنده موقعیت خرید، از دست رفتن پریمیوم هزینه اصلی چنین سناریویی است؛ برای فروشنده، تعهد تسویه باید بررسی شود.
انقضا را نباید با ساعت توقف معامله یا تسویه روزانه یکی دانست. برخی پلتفرمها برای قراردادهای مشتقه فرایند تسویه حساب روزانه دارند، اما این رویداد پایان قرارداد نیست. در انقضای نهایی، قرارداد بسته میشود و ارزش نهایی با فرمول رسمی همان محصول محاسبه خواهد شد. روز، ساعت، ارز وثیقه و روش محاسبه قیمت مرجع باید پیش از ورود از صفحه مشخصات ابزار استخراج شود. اتکا به یک ساعت ثابت برای تمام صرافیها میتواند خطای پرهزینهای باشد.
در آپشنهای با تسویه نقدی، دارنده معمولاً بهجای دریافت یا تحویل خود بیتکوین، معادل ارزش مالی قرارداد را در واحد تسویه دریافت یا پرداخت میکند. اگر Call در سررسید ITM باشد، ارزش ذاتی آن بر اساس تفاوت مثبت قیمت تسویه و Strike محاسبه میشود؛ در Put، جهت اختلاف معکوس است. پرداخت واقعی ممکن است با اندازه قرارداد و قواعد تبدیل ارز تعدیل شود. به همین دلیل قیمت تسویه رسمی میتواند از آخرین قیمت معاملهشده در یک صرافی متفاوت باشد.
برای نمونه، در محصولات اروپایی Deribit اعمال اختیار در انقضا انجام میشود و قراردادهای دارای ارزش ذاتی طبق قواعد محصول تسویه میشوند. برای برخی محصولات از قیمت مرجع میانگینگیریشده در پنجره مشخص استفاده میشود. این فرایند نباید با تضمین سود اشتباه گرفته شود؛ اگر هزینه پریمیوم بیشتر از ارزش ذاتی دریافتی باشد، خریدار زیان خالص دارد. همچنین کارمزد تسویه و واحد پرداخت را باید از مستندات همان محصول استخراج کرد، زیرا محصولات خطی و معکوس میتوانند متفاوت باشند. برای بررسی جزئیات واقعی تسویه، مستندات رسمی تسویه Deribit را ببینید.
هر آپشن میتواند ارزش ذاتی و ارزش زمانی داشته باشد. ارزش زمانی مربوط به احتمالی است که بازار برای تغییر وضعیت قرارداد تا سررسید در قیمت لحاظ میکند. با کوتاه شدن مدت باقیمانده، فرصت حرکت بیشتر کم میشود و در شرایط برابر، ارزش زمانی بسیاری از قراردادها کاهش مییابد. این پدیده را Time Decay مینامند و با یونانی Theta اندازهگیری میکنند. شدت اثر ثابت نیست؛ برای آپشنهای نزدیک قیمت اعمال، تغییرات در روزهای پایانی میتواند محسوستر شود.
در عین حال، نزدیک انقضا حساسیت آپشن به حرکت قیمت پایه ممکن است تغییر کند. اگر قیمت بیتکوین به Strike نزدیک باشد، جابهجایی کوچک قیمت میتواند وضعیت ITM یا OTM را عوض کند و حساسیت دلتا سریع تغییر کند. این موضوع برای معاملهگرانی که بر اساس نمودار اسپات تصمیم میگیرند مهم است؛ چون افزایش یا کاهش قیمت پایه لزوماً با همان نسبت به قیمت قرارداد منتقل نمیشود. بررسی همزمان Delta، Gamma، Theta و نقدشوندگی به شناخت این حساسیتها کمک میکند.
در برخی بازارهای اختیار معامله، قراردادهایی با سررسیدهای متنوع عرضه میشود. قراردادهای کوتاهمدت برای معامله رویداد یا نوسان نزدیک کاربرد دارند، اما ممکن است سریعتر ارزش زمانی از دست بدهند و نسبت به حرکت کوتاهمدت قیمت حساستر شوند. قراردادهای بلندمدت معمولاً زمان بیشتری برای تحقق سناریو دارند، ولی پریمیوم آنها نیز ممکن است بیشتر باشد. انتخاب سررسید فقط بر اساس پایین بودن هزینه اولیه تصمیم مناسبی نیست.
برای مثال، معاملهگری که درباره جهت بیتکوین طی دو ماه آینده دیدگاه دارد، ممکن است با خرید آپشن بسیار کوتاهمدت حتی در صورت درست بودن پیشبینی میانمدت، کل پریمیوم را از دست بدهد. در مقابل، خرید سررسید دورتر هزینه اولیه بیشتری به همراه دارد و ممکن است تغییرات نوسان ضمنی بر آن اثر بیشتری بگذارد. بهتر است تاریخ رویداد، افق تحلیل و تاریخ انقضای قرارداد با یکدیگر هماهنگ باشند. همچنین وجود نقدشوندگی کافی در Strike و سررسید انتخابی را بررسی کنید.
در سررسید، اختیار خرید تنها زمانی ارزش ذاتی مثبت دارد که قیمت تسویه از قیمت اعمال بالاتر باشد؛ اختیار فروش زمانی ارزش ذاتی دارد که قیمت تسویه زیر Strike قرار گیرد. آپشن OTM یا ATM ممکن است در پایان فاقد ارزش ذاتی باشد و مبلغ پرداختی بهعنوان پریمیوم از دست برود. اما ITM بودن نیز به معنای سود خالص قطعی نیست؛ چون خریدار ممکن است برای حق قراردادی هزینه بیشتری پرداخت کرده باشد.
فرض کنید یک Call با Strike برابر ۵۰ هزار دلار را به ازای هر واحد دارایی پایه با پریمیوم ۱۵۰۰ دلار خریدهاید. اگر قیمت تسویه ۵۱ هزار دلار باشد، ارزش ذاتی ۱۰۰۰ دلار است و نتیجه خالص پیش از کارمزد ۵۰۰ دلار زیان خواهد بود. اگر قیمت به ۵۳ هزار دلار برسد، ارزش ذاتی ۳۰۰۰ دلار و سود خالص ساده ۱۵۰۰ دلار است. برای تحلیل دقیق، باید اندازه واقعی قرارداد و ارز تسویه را نیز در محاسبه لحاظ کرد.
در روزهایی که تعداد زیادی قرارداد آپشن منقضی میشوند، تحلیلگران ممکن است به تغییر موقعیتهای پوششی، بسته شدن قراردادها و حساسیت معاملهگران بازارساز توجه کنند. با این حال، بزرگ بودن ارزش اسمی قراردادهای در حال انقضا بهتنهایی جهت بعدی قیمت بیتکوین را مشخص نمیکند. بسیاری از موقعیتها ممکن است پیش از موعد بسته یا پوشش داده شوند و داده اوپن اینترست نیز موقعیتهای خریدار و فروشنده را از نظر جهت تفکیک نمیکند.
همچنین عدد اسمی دلاری با میزان سفارش واقعیای که قرار است همان روز در بازار اسپات اجرا شود یکسان نیست. ممکن است بخشی از اثر بازار از قبل در قیمت لحاظ شده باشد یا جریان پوشش ریسک در سمت مقابل خنثی شود. بهتر است روز انقضا را بهعنوان رویدادی برای افزایش نظارت بر نقدشوندگی و نوسان ببینید، نه تقویم قطعی صعود یا سقوط. برای تحلیل موقعیتهای باز، مقاله اوپن اینترست در بازار مشتقات را نیز بخوانید.
Max Pain سطحی فرضی است که در یک مدل ساده، مجموع ارزش پرداختی ذاتی به دارندگان آپشنهای باز در سررسید کمینه میشود. بعضی معاملهگران تصور میکنند قیمت در روز انقضا ناگزیر به این سطح نزدیک خواهد شد، اما چنین رابطهای تضمینشده نیست. توزیع پوزیشنها، پوششهای خارج از بازار آپشن، نقدشوندگی و جریان سفارشهای جدید میتواند نتیجه را تغییر دهد. همچنین محاسبه Max Pain اغلب بر داده اوپن اینترست موجود استوار است، نه تمام موقعیتهای اقتصادی سرمایهگذاران.
اصطلاح Pinning نیز به ماندن قیمت نزدیک یک Strike پرمعامله در زمان انقضا اشاره میکند. گاهی تغییرات پوشش ریسک میتوانند در چنین رفتاری نقش داشته باشند، اما نسبت دادن هر تثبیت کوتاهمدت به این مکانیسم درست نیست. اگر قیمت در نزدیکی Strike مهم قرار دارد، بهجای پیشبینی قطعی پین شدن، حمایت، مقاومت، حجم و خبرهای همزمان را بررسی کنید. برای جزئیات روش محاسبه، مفهوم Max Pain مفید است.
پیش از نزدیک شدن به انقضا، برنامه خود را درباره بستن موقعیت، نگهداری تا تسویه یا جابهجایی به سررسید بعدی مشخص کنید. بستن زودهنگام ممکن است بخشی از ارزش زمانی را حفظ کند، اما هزینه اسپرد و کارمزد دارد. نگهداری تا سررسید فرآیند را سادهتر میکند، ولی نتیجه نهایی کاملاً به قیمت تسویه و وضعیت ITM یا OTM وابسته است. جابهجایی یا Roll نیز معامله تازهای ایجاد میکند و نباید بهعنوان راهی برای حذف زیان قبلی تعبیر شود.
نزدیک انقضا، عمق سفارشها در بعضی قراردادها ممکن است کمتر شود و اجرای سفارش بزرگ با لغزش همراه باشد. همچنین ممکن است پلتفرم برای توقف معامله یا تسویه محدودیت زمانی خاصی داشته باشد. بهتر است وضعیت وثیقه، کارمزد و ارز تسویه را پیشاپیش بررسی کنید. در فروش آپشن، تغییرات ناگهانی Gamma و وجه تضمین ریسک بیشتری ایجاد میکنند. برای معاملهگر مبتدی، داشتن حد مشخص برای حداکثر زیان و پرهیز از موقعیتهای بدون پوشش اهمیت دارد.
آیا آپشن اروپایی را پیش از انقضا نمیتوان بست؟ معمولاً میتوان قرارداد را در بازار معامله کرد، اما اعمال آن تنها در سررسید انجام میشود. آیا ارزش آپشن در روز آخر همیشه صفر است؟ خیر؛ قرارداد ITM ممکن است ارزش ذاتی قابل توجهی داشته باشد. آیا ساعت انقضا برای همه صرافیها یکسان است؟ خیر، باید مشخصات محصول را بررسی کرد. آیا تعداد قراردادهای منقضیشونده جهت بازار را نشان میدهد؟ خیر، این داده بهتنهایی جهت نهایی را مشخص نمیکند.
برای مدیریت بهتر، پیش از ورود زمان UTC سررسید، قیمت مرجع، کارمزد و واحد تسویه را یادداشت کنید. سپس سناریوهای مختلف قیمت را محاسبه کرده و ببینید سود یا زیان به ازای اندازه قرارداد چقدر خواهد بود. حتی اگر جهت بازار را از صفحه تحلیل و سیگنال ارز دیجیتال دنبال میکنید، درباره سررسید آپشن باید محاسبه مستقل داشته باشید؛ یک سیگنال جهتدار اسپات لزوماً برای نگهداری آپشن تا انقضا مناسب نیست.