×

سلام
ورود و عضویت
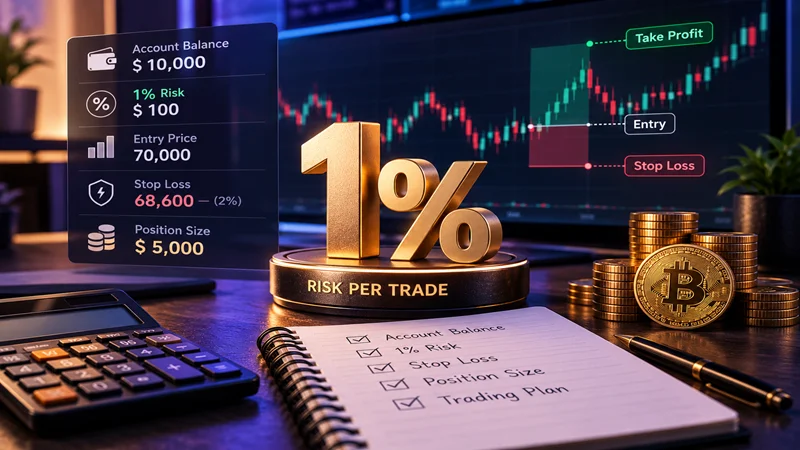
فرض کنید 10,000 دلار سرمایه دارید و یک معامله بهقدری جذاب به نظر میرسد که تقریباً مطمئن هستید بازار در جهت تحلیل شما حرکت خواهد کرد.
چقدر از حسابتان را روی آن ریسک میکنید؟
5 درصد؟ 10 درصد؟ شاید چون «این یکی خیلی مطمئن است» حتی بیشتر؟
اینجاست که قانون 1 درصد در ترید وارد میشود. این قانون یک هدف ساده دارد: حتی اگر تحلیل شما کاملاً اشتباه باشد، یک معامله نتواند آسیب بزرگی به حساب وارد کند.
اما قانون 1 درصد چیزی بیشتر از جمله معروف «در هر معامله فقط یک درصد ریسک کن» است. اگر معنی Risk را اشتباه بفهمید، ممکن است تصور کنید این قانون را رعایت کردهاید در حالی که ریسک واقعی حسابتان چند برابر بیشتر است.
در این مقاله میخواهیم دقیقاً ببینیم قانون 1 درصد چیست، چطور محاسبه میشود، در دورههای ضرر چه کمکی میکند و مهمتر از همه، چرا لازم نیست همه معاملهگران در تمام شرایط دقیقاً از همین عدد استفاده کنند.
قانون 1 درصد میگوید:
حداکثر زیان برنامهریزیشده شما در یک معامله نباید بیشتر از 1 درصد کل سرمایه حساب باشد.
اگر حساب شما 1,000 دلار باشد:
1% = 10 دلار
اگر 10,000 دلار داشته باشید:
1% = 100 دلار
و در حساب 50,000 دلاری:
1% = 500 دلار
این عدد حجم معامله نیست. این همان پولی است که اگر Stop Loss فعال شود، حداکثر انتظار دارید از دست بدهید.
خیر.
فرض کنید 10,000 دلار دارید. یک درصد حساب میشود 100 دلار.
ممکن است برای یک معامله Position شما 5,000 دلار باشد اما Stop Loss فقط 2 درصد فاصله داشته باشد.
اگر Stop فعال شود:
5,000 × 2% = 100 دلار
پس شما 5,000 دلار وارد معامله کردهاید، اما فقط 1 درصد کل حسابتان را در معرض زیان قرار دادهاید.
در معامله دیگری ممکن است Position فقط 1,000 دلار باشد اما Stop ده درصد فاصله داشته باشد:
1,000 × 10% = 100 دلار
باز هم ریسک حساب 1 درصد است.
اگر هنوز این رابطه برایتان کاملاً روشن نیست، مقاله محاسبه حجم معامله یا Position Size مرحلهبهمرحله توضیح میدهد چطور از درصد ریسک به حجم واقعی معامله برسید.
جذابیت قانون 1 درصد در سود بیشتر نیست؛ در کند کردن سرعت آسیب دیدن حساب است.
فرض کنید چند معامله پشت سر هم ناموفق شوند. چنین اتفاقی حتی برای یک استراتژی سودده هم ممکن است رخ دهد.
اگر در هر معامله 10 درصد حساب را در معرض خطر قرار دهید، چند Stop Loss متوالی میتوانند سرمایه را بهشدت کاهش دهند.
اما با ریسک کوچکتر، حساب فرصت بیشتری برای عبور از دورههای بد دارد.
CME در مثال آموزشی خود نشان میدهد که استفاده از درصد ثابت باعث میشود پس از هر زیان، مقدار دلاری ریسک معامله بعدی هم کمی کوچکتر شود؛ در نتیجه افت حساب در یک Losing Streak کندتر میشود.
بیایید دو حساب 10,000 دلاری را مقایسه کنیم.
معاملهگر اول تقریباً 1 درصد در هر معامله ریسک میکند.
معاملهگر دوم تقریباً 5 درصد.
برای درک ساده، اگر درصد را از موجودی جدید حساب کنیم، بعد از 10 باخت متوالی:
حساب اول تقریباً به این محدوده میرسد:
حدود 9,044 دلار
یعنی افتی حدود 9.6 درصد.
اما حساب دوم:
حدود 5,987 دلار
یعنی بیش از 40 درصد افت.
هر دو معاملهگر دقیقاً 10 بار اشتباه کردهاند. تفاوت اصلی فقط اندازه ریسک بوده است.
چون ضرر و جبران ضرر رابطه متقارن ندارند.
اگر 10 درصد ضرر کنید، برای برگشت به نقطه اول تقریباً 11.1 درصد سود لازم دارید.
اما اگر 50 درصد از سرمایه را از دست بدهید، برای جبران باید سرمایه باقیمانده را 100 درصد رشد دهید.
| افت حساب | سود لازم برای جبران |
|---|---|
| 10٪ | 11.1٪ |
| 20٪ | 25٪ |
| 30٪ | 42.9٪ |
| 50٪ | 100٪ |
CME نیز همین رابطه را در آموزش کنترل ریسک نشان میدهد. به همین دلیل جلوگیری از Drawdown شدید معمولاً بسیار سادهتر از تلاش برای جبران آن است.
نه.
این نکتهای است که گاهی در محتواهای آموزشی حذف میشود.
عدد 1 درصد یک قانون طبیعی یا فرمول ریاضی اجتنابناپذیر نیست. حتی چارچوبهای آموزشی مختلف درصدهای متفاوتی را مثال میزنند.
CME برای معاملهگران تازهکار بازههای محافظهکارانهای مثل 1 تا 3 درصد را مثال میزند و در بخش دیگری صراحتاً توضیح میدهد که حتی قانون 2 درصد هم یک آستانه دلخواه است؛ نکته اصلی تعیین یک سطح ریسک قابل تحمل و پایبندی به آن است.
بنابراین سؤال بهتر این نیست که:
«آیا حتماً باید 1 درصد ریسک کنم؟»
بلکه:
«چه درصدی با استراتژی، تجربه، Drawdown و تحمل ریسک من هماهنگ است؟»
چند موقعیت وجود دارد که ممکن است معاملهگر تصمیم بگیرد ریسک را پایینتر بیاورد.
اگر فقط چند معامله با یک Setup انجام دادهاید، هنوز اطلاعات زیادی درباره Win Rate، Drawdown و رفتار استراتژی ندارید.
ریسک پایینتر میتواند هزینه یادگیری را محدود کند.
در زمان انتشار اخبار مهم یا حرکتهای غیرعادی بازار، Slippage و Gap میتوانند باعث شوند خروج دقیقاً روی قیمت Stop انجام نشود.
فرض کنید همزمان Long روی Bitcoin، Ethereum، Solana و چند آلتکوین دیگر دارید.
اگر روی هرکدام 1 درصد ریسک کنید، روی کاغذ معاملات مستقلاند؛ اما یک سقوط عمومی بازار میتواند همه را همزمان تحت فشار قرار دهد.
در چنین حالتی Total Exposure مهمتر از درصد تکتک معاملات میشود.
بعضی معاملهگران در دوره افت سرمایه، ریسک را موقتاً کاهش میدهند تا هم فشار روانی کمتر شود و هم فرصت بررسی مشکلات استراتژی فراهم شود.
از نظر فنی بله.
اما افزایش ریسک باید نتیجه یک تصمیم سیستماتیک باشد، نه احساس اطمینان نسبت به یک معامله.
جملههایی مثل:
«این Setup خیلی قویه، پس این بار 5 درصد میزنم»
معمولاً همان جایی هستند که سیستم مدیریت ریسک شروع به فروپاشی میکند.
اگر معاملهگری بعد از صدها معامله و تحلیل ژورنال متوجه شود ساختار خاصی عملکرد متفاوتی دارد، ممکن است مدل Risk Scaling داشته باشد. اما این با دو برابر کردن حجم به دلیل هیجان کاملاً فرق دارد.
همانطور که در Spot اجرا میشود.
Leverage قانون را تغییر نمیدهد.
فرض کنید حساب شما 5,000 دلار است و ریسک مجاز:
50 دلار
اگر Stop Loss معامله 2 درصد با Entry فاصله داشته باشد:
Position Size ≈ 2,500 دلار
اگر از Leverage 5 استفاده کنید، Margin موردنیاز حدود 500 دلار میشود.
اما ریسک برنامهریزیشده همچنان همان 50 دلار است.
اشتباه زمانی رخ میدهد که معاملهگر چون صرافی Leverage بالاتری در اختیارش گذاشته، Position را چند برابر میکند و بعد تصور میکند فقط Margin کوچکی را ریسک کرده است.
Leverage اندازه Margin را تغییر میدهد؛ مدیریت ریسک باید اندازه زیان قابل قبول را کنترل کند.
فرض کنید در یک کانال سیگنال ارز دیجیتال این موقعیت را دریافت میکنید:
فاصله Stop برابر 4 درصد است.
این اطلاعات هنوز به شما نمیگویند با چه حجمی وارد شوید.
اگر حساب شما 10,000 دلار باشد و قانون 1 درصد را انتخاب کرده باشید:
Maximum Risk = 100 دلار
پس Position Size تقریبی:
100 ÷ 0.04 = 2,500 دلار
اما اگر کاربر دیگری با حساب 1,000 دلاری همان سیگنال را اجرا کند:
ریسک او:
10 دلار
Position Size:
10 ÷ 0.04 = 250 دلار
سیگنال یکی است؛ اندازه معامله باید شخصی باشد.
این اتفاق بسیار رایج است.
سه یا چهار معامله موفق پشت سر هم باعث میشوند معاملهگر احساس کند بازار را «فهمیده» است.
بعد در معامله بعدی:
1 درصد تبدیل میشود به 3 درصد.
بعد 5 درصد.
و درست همان معامله ممکن است شروع Losing Streak باشد.
اگر قرار است درصد ریسک تغییر کند، بهتر است براساس دادههای ژورنال و بازبینی سیستم باشد، نه نتیجه سه معامله اخیر.
خیر.
این قانون کیفیت تحلیل شما را بهتر نمیکند، Win Rate را افزایش نمیدهد و باعث نمیشود Stop Loss فعال نشود.
فقط یک کار انجام میدهد:
اندازه اشتباه شما را محدود میکند.
ممکن است 7 معامله متوالی ضرر کنید. قانون 1 درصد قرار نیست این اتفاق را متوقف کند؛ قرار است کمک کند بعد از آن 7 معامله هنوز حسابی برای ادامه داشته باشید.
فرض کنید میگویید در هر معامله فقط 1 درصد ریسک میکنید، اما هیچ Stop مشخصی ندارید.
در این صورت نمیتوانید Position Size را دقیق محاسبه کنید؛ چون نمیدانید در چه نقطهای معامله را اشتباه تلقی میکنید.
به همین دلیل قانون درصد ریسک، Position Size و Stop Loss سه مفهوم جدا از هم نیستند.
در مقاله بعدی حد ضرر چیست و چطور Stop Loss اصولی تعیین کنیم؟ مشخصاً بررسی میکنیم Stop باید کجا قرار بگیرد و چرا نزدیکتر کردن تصادفی آن فقط برای کم کردن ریسک میتواند نتیجه بدتری ایجاد کند.
قبل از هر معامله این مراحل را اجرا کنید:
نکته مهم این است که این محاسبه قبل از ورود انجام شود.
اگر ابتدا وارد شوید و بعد تصمیم بگیرید چقدر ریسک کردهاید، مدیریت ریسک دیگر نقش پیشگیرانه ندارد.
1 درصد روی پنج معامله مشابه الزاماً به معنی فقط 1 درصد ریسک نیست.
Stop Loss ممکن است با Slippage اجرا شود و زیان واقعی بیشتر از مقدار محاسبهشده باشد.
در مرحله آزمایش، حتی ریسک پایینتر از 1 درصد میتواند منطقیتر باشد.
قانون 1 درصد قرار نیست شما را سریع ثروتمند کند.
حتی ممکن است در روزهایی احساس کنید بیش از حد محافظهکارانه است.
اما فلسفه اصلی آن ساده است:
هیچ معاملهای نباید آنقدر مهم باشد که نتیجهاش بقای حساب شما را تعیین کند.
اگر 1 درصد برای استراتژی شما مناسب است، آن را منظم اجرا کنید. اگر بعد از بررسی دادههای واقعی به عدد متفاوتی رسیدید، همان عدد میتواند چارچوب شما باشد.
مهمتر از خود عدد، این است که مقدار ریسک قبل از معامله مشخص، قابل اندازهگیری و مستقل از هیجان شما باشد.
معاملهگر حرفهای دنبال این نیست که در یک معامله بیشترین پول ممکن را بسازد؛ اول مطمئن میشود یک معامله نتواند بیشترین آسیب ممکن را ایجاد کند.
یعنی حداکثر زیان برنامهریزیشده در هر معامله برابر با 1 درصد کل موجودی حساب باشد. این عدد حجم پوزیشن نیست، بلکه مقدار پولی است که در صورت فعال شدن Stop Loss از دست میدهید.
خیر. یک درصد یک چارچوب رایج است، نه قانون اجباری. درصد مناسب باید با استراتژی، تجربه، Drawdown، تعداد معاملات و تحمل ریسک معاملهگر هماهنگ باشد.
خیر. ممکن است بخش بسیار بزرگتری از سرمایه وارد Position شود اما به دلیل فاصله کم Stop Loss، حداکثر زیان معامله همچنان فقط 1 درصد حساب باشد.
بله. ابتدا مقدار ریسک مجاز و Stop Loss را مشخص میکنید و Position Size را براساس آنها میسازید. Leverage بیشتر روی Margin موردنیاز اثر دارد و نباید بهتنهایی درصد ریسک را تعیین کند.
علاوه بر ریسک هر معامله باید Total Exposure حساب را بررسی کنید، بهخصوص وقتی داراییهای معاملهشده همبستگی زیادی با یکدیگر دارند.