×


سلام
ورود و عضویت
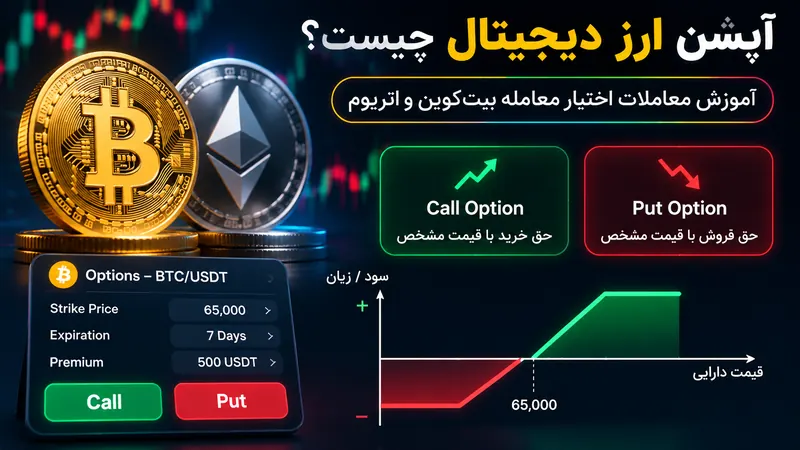
آپشن ارز دیجیتال چیست؟ اختیار معامله یا Option قراردادی مشتقه است که به خریدار حق، و نه الزام، میدهد دارایی پایه را با قیمت مشخص و مطابق شرایط قرارداد بخرد یا بفروشد. این حق تا زمان مشخصی اعتبار دارد و خریدار در برابر آن مبلغی به نام پریمیوم پرداخت میکند. در بازار کریپتو، دارایی پایه میتواند بیتکوین یا اتریوم باشد، اما روش تسویه و واحد قرارداد به پلتفرم بستگی دارد. معاملهگر با خرید آپشن میتواند روی جهت حرکت، شدت نوسان یا حفاظت از دارایی تمرکز کند.
تفاوت مهم اختیار معامله با خرید مستقیم رمزارز این است که ارزش قرارداد فقط از قیمت لحظهای دارایی تأثیر نمیگیرد. زمان باقیمانده تا سررسید، نوسان ضمنی، نرخ سود و فاصله قیمت بازار از قیمت اعمال نیز نقش دارند. بنابراین حتی اگر جهت حرکت را درست پیشبینی کنید، ممکن است آپشن به اندازه انتظار سود ندهد. برای معاملهگر تازهکار، شناخت قواعد قرارداد و محاسبه سود و زیان در سناریوهای مختلف از انتخاب نوع آپشن مهمتر است.
هر قرارداد آپشن چند جزء اصلی دارد. دارایی پایه مشخص میکند ارزش قرارداد به چه بازاری وابسته است؛ قیمت اعمال یا Strike سطحی است که پرداخت نهایی با آن سنجیده میشود؛ تاریخ انقضا تعیین میکند حق قرارداد چه زمانی پایان مییابد و پریمیوم بهایی است که خریدار برای آن حق میپردازد. تعداد قرارداد و اندازه هر قرارداد نیز باید بررسی شود. برای مثال، آپشنی با قیمت اعمال ۵۰ هزار دلار لزوماً روی یک بیتکوین کامل معامله نمیشود؛ ممکن است اندازه قرارداد کسری از دارایی باشد.
در بازارهای مختلف نحوه نمایش قیمت آپشن میتواند به دلار، بیتکوین یا استیبلکوین باشد. اگر پریمیوم به واحد دارایی پایه اعلام شده باشد، تغییر ارزش دلاری همان دارایی نیز بر محاسبه نهایی اثر میگذارد. همچنین تسویه نقدی با تحویل فیزیکی تفاوت دارد. پیش از باز کردن موقعیت باید اندازه قرارداد، ارز وثیقه، شیوه تسویه و کارمزد را از مشخصات رسمی صرافی بخوانید، نه اینکه قواعد یک پلتفرم را به همه بازارها تعمیم دهید.
آپشن Call یا اختیار خرید برای زمانی طراحی شده که خریدار از افزایش قیمت دارایی پایه سود میبرد. آپشن Put یا اختیار فروش در سناریوی افت قیمت ارزش ذاتی بیشتری پیدا میکند. برای نمونه، اگر Call با قیمت اعمال ۵۰ هزار دلار در سررسید با قیمت تسویه ۵۵ هزار دلار مواجه شود، ارزش ذاتی ناخالص آن به ازای هر واحد دارایی پایه ۵ هزار دلار است؛ اما سود واقعی خریدار به پریمیوم، اندازه قرارداد و هزینهها بستگی دارد. در Put همین منطق با جهت معکوس اجرا میشود.
یک تصور اشتباه این است که خرید Call دقیقاً مثل خرید فیوچرز لانگ و خرید Put معادل شورت فیوچرز است. در آپشن، خریدار به زمان و نوسان ضمنی حساس است و بخشی از ارزش قرارداد بهتدریج کاهش مییابد. در فیوچرز، ساختار پرداخت در سررسید خطیتر است؛ هرچند ریسک وثیقه و لیکوییدیشن مطرح میشود. برای مقایسه ابزارها، مقاله آموزش معاملات فیوچرز و اهرم را کنار مفهوم حق خرید و فروش مطالعه کنید.
خریدار آپشن در حالت ساده با پرداخت پریمیوم حق مشخصی به دست میآورد؛ اگر قرارداد در سررسید بیارزش شود، معمولاً کل پریمیوم پرداختشده را از دست میدهد. فروشنده آپشن در مقابل پریمیوم دریافت میکند، اما تعهدی میپذیرد که در صورت حرکت شدید بازار میتواند پرهزینه باشد. در فروش Call بدون پوشش، زیان نظری در برخی ساختارها سقف محدودی ندارد و در فروش Put نیز افت شدید دارایی میتواند زیان بزرگی ایجاد کند. جزئیات وثیقه و تسویه در قراردادها متفاوت است.
فروش آپشن با خرید قرارداد دیگری گاهی ریسک را محدود میکند، اما هزینه و پیچیدگی اجرا بیشتر میشود. برای شروع، پرداخت نهایی یک آپشن خریداریشده را جداگانه محاسبه کنید و فروش آپشن بدون پوشش را کمخطر ندانید. پریمیوم دریافتی ممکن است کوچک باشد، ولی تعهدی بسیار بزرگتر ایجاد کند.
در اختیار اروپایی، اعمال قرارداد فقط در زمان سررسید انجام میشود؛ در اختیار آمریکایی، اعمال پیش از سررسید نیز ممکن است. این تفاوت درباره زمان اعمال است، نه محل جغرافیایی معامله. نکته مهم آن است که در بسیاری از بازارهای اختیار اروپایی، معاملهگر همچنان میتواند پیش از سررسید، خود قرارداد را در بازار ثانویه بفروشد و موقعیت را ببندد. اعمال زودهنگام و فروش قرارداد پیش از سررسید دو مفهوم جداگانهاند که گاهی با هم اشتباه گرفته میشوند.
در برخی محصولات کریپتو مانند آپشنهای مرجع در Deribit، قراردادها از نوع اروپایی هستند و نتیجه نهایی بهصورت نقدی تسویه میشود؛ اما شیوه فنی محاسبه، دارایی تسویه و هزینهها به نوع محصول وابستهاند. بنابراین نباید از نام «اروپایی» نتیجه گرفت که خروج پیش از انقضا غیرممکن است. هنگام انتخاب صرافی، صفحه مشخصات محصول، زمان انقضا بر اساس UTC و ارز دریافتی در تسویه را بررسی کنید و درباره هر محصول مستقل تصمیم بگیرید.
اگر قیمت دارایی پایه برای Call بالاتر از قیمت اعمال باشد، قرارداد In The Money یا ITM نامیده میشود؛ اگر پایینتر باشد، Out of The Money یا OTM است. برای Put رابطه برعکس است: Put هنگامی ITM محسوب میشود که قیمت بازار زیر قیمت اعمال باشد. ATM یا At The Money به وضعیتی گفته میشود که قیمت دارایی نزدیک قیمت اعمال قرار دارد. این دستهبندی درک ارزش ذاتی و احتمال تغییر سریع حساسیتهای قرارداد را آسانتر میکند.
قیمت دارایی پایه، قیمت اعمال، مدت باقیمانده تا انقضا و نوسان ضمنی از مهمترین متغیرهای ارزشگذاری اختیار معامله هستند. معمولاً هرچه انتظار بازار از نوسان بزرگتر باشد، پریمیوم بسیاری از آپشنهای خریداریشده بالاتر میرود؛ زیرا احتمال حرکت معنادار تا سررسید بیشتر تصور میشود. همچنین با نزدیک شدن به انقضا، ارزش زمانی بسیاری از قراردادها کاهش پیدا میکند. اما این روابط به وضعیت ITM یا OTM و ساختار قرارداد نیز وابستهاند.
معاملهگر باید میان پیشبینی جهت و پیشبینی نوسان تفکیک قائل شود. ممکن است بیتکوین کمی رشد کند اما پس از انتشار خبر، نوسان ضمنی کاهش یابد و ارزش Call رشد محدودی داشته باشد. این همان دلیلی است که نگاه صرف به کندل بیتکوین برای قیمتگذاری آپشن کافی نیست. برای شناخت عامل نوسان، مقاله مفهوم نوسان ضمنی آپشن را پس از انتشار مطالعه کنید؛ در ابتدا میتوانید با صفحه بازار اختیار معامله و زنجیره قراردادها تمرین کنید.
فرض کنید سرمایهگذاری مقداری بیتکوین در کیف پول دارد و میخواهد برای یک ماه در برابر افت شدید قیمت محافظت شود. یکی از روشهای قابل بررسی، خرید Put متناسب با اندازه دارایی است؛ چنین قراردادی میتواند در افت قیمت ارزش بگیرد و بخشی از زیان بازار نقدی را جبران کند. در مقابل، سرمایهگذار بابت این پوشش باید پریمیوم بپردازد و اگر بازار افت نکند ممکن است این هزینه از بین برود. پوشش ریسک شبیه خرید بیمه است، نه دریافت سود تضمینی.
نقدشوندگی کم، اختلاف قیمت خرید و فروش، کارمزد، واحد تسویه و مدل وثیقه میتوانند نتیجه معامله را تغییر دهند. قراردادی با پریمیوم ظاهراً جذاب ممکن است بهدلیل اسپرد زیاد هنگام خروج بخش مهمی از سود را از بین ببرد. همچنین در فروش قرارداد، تغییر نوسان ضمنی و افزایش وجه تضمین میتواند فشار ناگهانی ایجاد کند. برای بررسی هزینه اجرا میتوانید راهنمای اسپرد خرید و فروش را بخوانید و سفارشها را با عمق بازار مقایسه کنید.
در اختیار معامله نباید تنها بر سناریوی مطلوب تمرکز کرد. دستکم سه حالت را بنویسید: بازار رشد میکند، سقوط میکند یا در محدوده میماند. سپس بررسی کنید در هر حالت، قیمت آپشن و سرمایه در معرض ریسک چه تغییری خواهد کرد. برای معاملات پیچیدهتر بهتر است از حساب تمرینی یا حجم بسیار محدود شروع کنید. از بهکارگیری سرمایه ضروری، اهرم نامتناسب و فروش آپشن بدون درک تعهد خودداری کنید؛ قرارداد مشتقه با نوسان بالا نیازمند برنامه خروج و کنترل مداوم ریسک است.
آیا خرید آپشن همان خرید بیتکوین است؟ خیر؛ شما حق قراردادی با مدت مشخص میخرید. آیا خریدار همیشه میتواند صبر کند تا انقضا؟ از نظر قرارداد بله، اما ممکن است ارزش آن صفر شود و بستن زودتر موقعیت منطقیتر باشد. آیا آپشن اروپایی را پیش از انقضا نمیتوان فروخت؟ اعمال زودهنگام مجاز نیست، ولی در بازار ثانویه معمولاً امکان بستن معامله وجود دارد. آیا فروش آپشن کمریسکتر از خرید آن است؟ خیر؛ تعهد فروشنده میتواند بسیار سنگین باشد.
جمعبندی عملی این است که پیش از معامله، قیمت اعمال، سررسید، اندازه قرارداد، پریمیوم، نقطه سربهسر و شیوه تسویه را یادداشت کنید. تحلیل جهت بازار فقط یکی از بخشهای تصمیم است؛ ارزش زمانی، نوسان ضمنی و اسپرد نیز اهمیت دارند. اگر از تحلیلهای سیگنال ارز دیجیتال برای شناخت شرایط بازار استفاده میکنید، آن اطلاعات را مستقیماً معادل سیگنال خرید آپشن ندانید؛ برای هر قرارداد محاسبه جداگانه سود و زیان لازم است.