×


سلام
ورود و عضویت
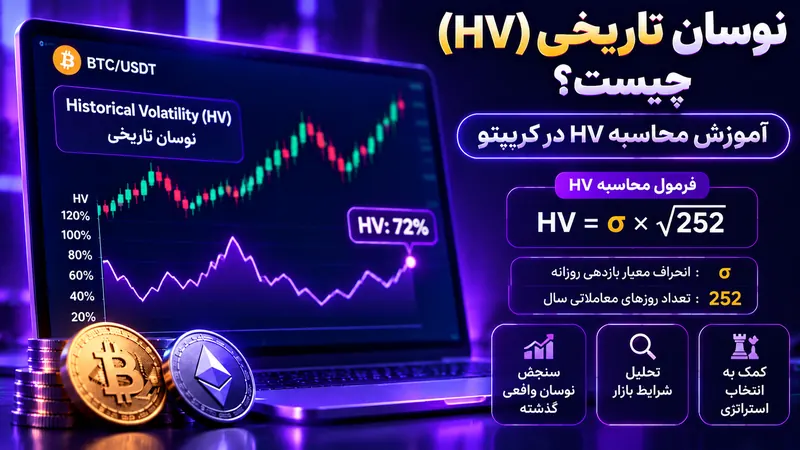
نوسان تاریخی چیست؟ Historical Volatility یا HV شاخصی آماری است که شدت تغییرات قیمت دارایی را در یک دوره گذشته اندازه میگیرد. برای محاسبه معمولاً از انحراف معیار بازدههای روزانه یا بازدههای یک بازه مشخص استفاده میشود و نتیجه اغلب به شکل درصد سالانه بیان میشود. HV به معاملهگر نمیگوید قیمت در آینده رشد خواهد کرد یا افت؛ فقط نشان میدهد در دوره انتخابی، بازدهها تا چه اندازه پراکنده بودهاند.
کاربرد HV فراتر از آپشن است. معاملهگر میتواند با آن نوسان اخیر بیتکوین را با گذشته مقایسه کند، اندازه موقعیت را به شرایط بازار نزدیکتر سازد یا تغییر رژیم نوسان را بررسی کند. اما HV یک مقدار ثابت برای دارایی نیست. اگر بازه محاسبه یا طول دادهها تغییر کند، نتیجه نیز تغییر خواهد کرد. به همین دلیل، در گزارش تحلیلی باید همواره طول پنجره، تایمفریم و روش سالانهسازی ذکر شود.
برای محاسبه HV ابتدا قیمت بسته شدن دارایی را در بازههای مساوی گردآوری کنید. سپس بازده هر بازه محاسبه میشود؛ در بسیاری از مدلها از بازده لگاریتمی استفاده میکنند که برابر لگاریتم نسبت قیمت امروز به قیمت روز قبل است. بعد انحراف معیار این بازدهها به دست میآید. انحراف معیار پراکندگی تغییرات را نشان میدهد و در نهایت با یک ضریب زمانی سالانه میشود. برای استفاده در ترید لازم نیست همه مراحل را دستی انجام دهید، اما باید معنای هر ورودی را بدانید.
انتخاب منبع قیمت اهمیت دارد. داده یک صرافی ممکن است به دلیل اختلال، سایههای غیرعادی یا تفاوت ساعت بسته شدن کندل با منبع دیگر متفاوت باشد. بهتر است برای مقایسههای تاریخی از سری قیمت ثابت و تنظیمات همسان استفاده کنید. اگر داده با فاصلههای نامنظم، قیمتهای مفقود یا کندلهای ناقص همراه است، نتیجه انحراف معیار میتواند گمراهکننده شود. پاکسازی داده باید با قواعد شفاف انجام شود تا رویدادهای واقعی و مهم بازار به اشتباه حذف نشوند.
فرض کنید انحراف معیار بازده روزانه بیتکوین در یک پنجره انتخابی ۳ درصد به دست آمده باشد. برای تبدیل تقریبی به نوسان سالانه، این مقدار در ریشه دوم تعداد بازههای روزانه سال ضرب میشود. در بازار ۲۴ ساعته کریپتو، استفاده از حدود ۳۶۵ روز برای بازده روزانه رایج است؛ در این مثال ۳ درصد ضربدر ریشه ۳۶۵، نوسان سالانهای نزدیک ۵۷ درصد میدهد. این فقط مثال محاسباتی است و نه برآورد واقعی وضعیت فعلی بیتکوین.
سالانهسازی فرض سادهای درباره مقیاس شدن نوسان با ریشه زمان دارد و در شرایط جهش قیمت، خوشهبندی نوسان و بازدههای غیرعادی ممکن است دقیق نباشد. اگر بازده ساعتی استفاده شود، ضریب زمانی باید با تعداد بازههای ساعتی هماهنگ باشد. ترکیب بازده ساعتی با ضریب سالانهسازی روزانه اشتباه است. همچنین نباید درصد HV را با درصد تغییر قیمت در یک روز یکی دانست؛ HV انحراف معیار بازدههای دوره است و میتواند برای هر دو جهت حرکت بالا باشد.
پنجره کوتاه مانند ۲۰ روز به تغییرات تازه حساستر است و اگر بازار ناگهان پرنوسان شود، سریعتر واکنش نشان میدهد. پنجره بلندتر مانند ۹۰ روز حرکت نرمتری دارد و اثر یک روز خاص را در داده بیشتری توزیع میکند. هیچ بازهای برای تمام اهداف بهترین نیست. اگر میخواهید خطر نوسان هفته آینده را بسنجید، پنجره کوتاه ممکن است اطلاعات سریعتری بدهد؛ برای تحلیل رژیم میانمدت، پنجره بلندتر مفیدتر است.
بهتر است چند پنجره را همزمان بررسی کنید. اگر HV کوتاهمدت بهشدت بالاتر از HV بلندمدت رفته، ممکن است بازار وارد دورهای از نوسان فشرده شده باشد؛ اگر هر دو پاییناند، شاید دوره آرامتری جریان دارد. اما این رابطهها بهتنهایی آینده را پیشبینی نمیکنند. ممکن است پس از دوره کمنوسان، بازار برای مدت بیشتری آرام بماند یا ناگهان حرکت بزرگ شکل بگیرد. نوسان تاریخی گذشته صرفاً زمینه مقایسه فراهم میکند.
ATR یا Average True Range دامنه واقعی متوسط حرکت قیمت را در واحد قیمت اندازه میگیرد و تغییرات بین کندلها را نیز در تعریف True Range لحاظ میکند. HV معمولاً از انحراف معیار بازدههای درصدی محاسبه میشود. بنابراین ATR به معاملهگر میگوید دامنه معمول حرکت در واحد قیمت چقدر بوده، در حالی که HV پراکندگی نسبی بازدهها را بیان میکند. برای مقایسه داراییهای با قیمت بسیار متفاوت، شاخصهای درصدی معمولاً قابل مقایسهتر هستند.
در تعیین فاصله حد ضرر، ATR میتواند برای سنجش دامنه نوسان عملی باشد؛ اما HV برای مقایسه رژیمهای نوسان یا تحلیل قیمتگذاری آپشن کاربرد بیشتری دارد. این دو را نباید بهجای یکدیگر در فرمول قرار داد. همچنین بزرگتر بودن ATR به دلار در بیتکوین نسبت به یک آلتکوین، لزوماً به معنی نوسان درصدی بالاتر بیتکوین نیست. قبل از نتیجهگیری واحد اندازهگیری، دوره محاسبه و هدف استفاده را مشخص کنید.
HV از حرکت واقعی قیمت در گذشته محاسبه میشود، اما IV از قیمت فعلی قرارداد آپشن و مدل ارزشگذاری استخراج میشود. HV توصیفی و گذشتهنگر است؛ IV نشان میدهد چه نوسانی در پریمیوم امروز منعکس شده است. معاملهگران گاهی اختلاف IV و HV را بهعنوان سرنخی برای ارزیابی ارزش نسبی اختیار معامله بررسی میکنند، ولی این اختلاف لزوماً نشانه گران یا ارزان بودن قطعی قرارداد نیست.
برای مقایسه معنادار باید زمانها را هماهنگ کنید. برای مثال، IV سیروزه را بهتر است با HV بازهای نزدیک به همان افق مقایسه کنید؛ هرچند تفاوتهای مدل و آیندهنگری همچنان وجود دارد. IV ممکن است به دلیل رویدادهای پیشرو یا تقاضای پوشش ریسک بالاتر از HV قرار بگیرد. اگر حرکت واقعی آینده از انتظار قیمتگذاریشده بیشتر شود، فروش آپشن میتواند پرریسک باشد. مقاله آموزش نوسان ضمنی و IV Crush این تفاوت را تکمیل میکند.
یکی از کاربردهای عملی، تنظیم اندازه موقعیت متناسب با شرایط نوسان است. اگر HV تازه افزایش یافته، حرکتهای معمول بازار میتوانند بزرگتر شوند و استفاده از همان حجم سابق ممکن است ریسک پولی بیشتری ایجاد کند. معاملهگر میتواند سقف زیان مجاز را ثابت نگه دارد و با افزایش فاصله حد ضرر، اندازه موقعیت را کاهش دهد. البته فاصله حد ضرر باید بر اساس ساختار بازار و منطق معامله تعیین شود، نه صرفاً یک عدد حاصل از HV.
کاربرد دیگر، مقایسه رفتار یک استراتژی در دورههای آرام و پرنوسان است. ممکن است یک سیستم شکست در نوسان بالا عملکرد متفاوتی از دورههای رنج داشته باشد. برای آزمون منصفانه، معاملات را بر اساس رژیم نوسان تقسیم کنید و سود، افت سرمایه و هزینه اجرا را مقایسه نمایید. مراقب باشید با انتخاب آستانههای بسیار خاص روی داده گذشته، دچار بیشبرازش نشوید. برای ارزیابی این خطا، مقاله بیشبرازش استراتژی مفید است.
HV معمولاً بر پایه انحراف معیار ساخته میشود و میتواند نسبت به جهشهای بزرگ حساس باشد. در بازار رمزارزها که تغییرات شدید و خوشهبندی نوسان دیده میشود، یک عدد سالانه لزوماً توزیع کامل بازده یا خطر سقوط ناگهانی را نشان نمیدهد. همچنین بسیاری از مدلهای ساده فرض میکنند رابطه نوسان در طول زمان قابل سالانهسازی با ریشه زمان است؛ اما این تقریب در دورههای خبر یا تغییر رژیم میتواند خطا داشته باشد.
نوسان تاریخی به جهت حرکت حساس نیست و دو دوره با رشد و افت شدید میتوانند HV مشابهی داشته باشند. بنابراین نباید از بالا بودن HV نتیجه گرفت که احتمال صعود بیشتر است یا ریسک تنها از سمت نزول میآید. برای تصمیمهای واقعی بهتر است HV را با ساختار قیمت، نقدشوندگی، فاصله تا سطوح مهم و سناریوهای جهش ناگهانی ترکیب کنید. همچنین برای داراییهای با سابقه کوتاه، تعداد دادههای کم میتواند برآورد را ناپایدار سازد.
اشتباه رایج، مقایسه HV محاسبهشده با دوره و ضریب زمانی متفاوت است. اگر یک پلتفرم از بازده لگاریتمی روزانه و دیگری از بازده ساعتی استفاده کند، اعداد بدون تعدیل قابل مقایسه نیستند. خطای دیگر، تبدیل HV به پیشبینی جهت بازار است. همچنین معاملهگر نباید یک جهش کوتاه HV را بدون بررسی رویداد و ساختار، نشانه تغییر بلندمدت بداند. بهتر است پنجره، روش و منبع داده را در هر گزارش ثبت کنید.
آیا HV بالا یعنی قیمت حتماً سقوط میکند؟ خیر؛ HV دامنه تغییرات گذشته را توصیف میکند، نه جهت را. آیا HV و IV برابرند؟ خیر؛ یکی گذشتهنگر و دیگری از پریمیوم بازار استنتاج میشود. آیا HV برای تعیین حجم معامله کافی است؟ خیر؛ باید حد ضرر و نقدشوندگی نیز سنجیده شوند. برای چارچوب مدیریت ریسک میتوانید راهنمای مدیریت ریسک ارز دیجیتال را مطالعه کنید و HV را فقط یک ورودی تصمیم بدانید.