×


سلام
ورود و عضویت
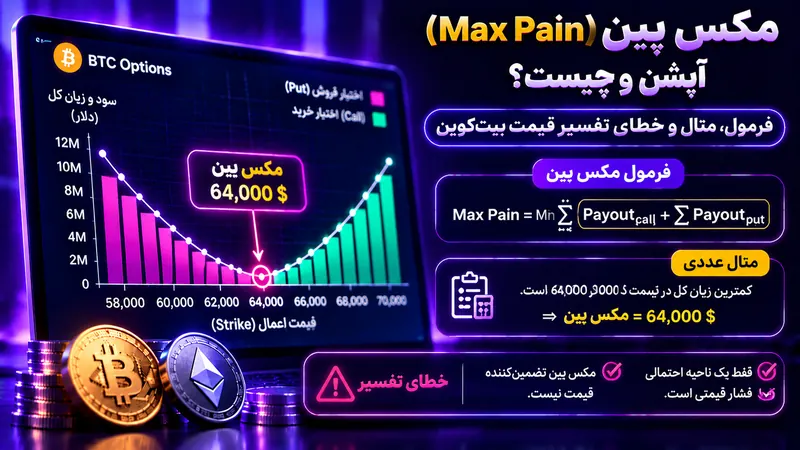
مکس پین چیست؟ Max Pain در بازار اختیار معامله سطحی فرضی از قیمت دارایی پایه در زمان انقضاست که در یک مدل ساده، مجموع ارزش ذاتی پرداختی به دارندگان قراردادهای باز Call و Put را کمینه میکند. این مفهوم با استفاده از قیمتهای اعمال و اوپن اینترست قراردادها محاسبه میشود و گاهی در تحلیلهای مربوط به روز سررسید بیتکوین مطرح میشود. نام آن میتواند گمراهکننده باشد، زیرا درباره زیان واقعی همه معاملهگران یا فشار قطعی بر قیمت بازار صحبت نمیکند.
در عمل، هر قرارداد آپشن خریدار و فروشنده دارد و پرداخت نهایی تنها یکی از اجزای نتیجه اقتصادی است. پریمیومهایی که پیشتر مبادله شدهاند، پوششهای دلتا و موقعیتهای بازار اسپات یا فیوچرز در محاسبه ساده Max Pain دیده نمیشوند. بنابراین این شاخص را بهتر است یک ویژگی توزیع قراردادهای باز بدانید، نه پیشبینیکننده مستقل جهت بیتکوین. ارزش اصلی آن در یادآوری تجمع Strikeها و بررسی سناریوهای تسویه است.
برای محاسبه، چند قیمت فرضی تسویه انتخاب میشود. برای هر قیمت، ارزش ذاتی تمام Callهای باز برابر بیشینه صفر و اختلاف قیمت تسویه با Strike است که در تعداد قراردادها و اندازه هر قرارداد ضرب میشود. ارزش ذاتی Putها نیز از بیشینه صفر و اختلاف Strike با قیمت تسویه به دست میآید. مجموع این دو مقدار برای هر سناریو محاسبه میشود و سطحی که کمترین مجموع پرداخت ذاتی را ایجاد کند Max Pain نام میگیرد.
واحد قرارداد بسیار مهم است. اگر اندازه قراردادها متفاوت باشد، استفاده از تعداد خام قراردادها بدون تبدیل مناسب نتیجه را تحریف میکند. همچنین مدل باید روشن کند از چه تاریخ و منبعی برای اوپن اینترست استفاده کرده و آیا تمام سررسیدها را با هم جمع میزند یا فقط یک سررسید مشخص را بررسی میکند. در بسیاری از کاربردهای روز انقضا، محاسبه به یک تاریخ خاص مربوط است. تغییر تاریخ یا تغییر موقعیتهای باز میتواند سطح Max Pain را جابهجا کند.
فرض کنید فقط سه Strike برابر ۴۸، ۵۰ و ۵۲ هزار دلار داریم و در هر Strike تعدادی Call و Put باز وجود دارد. برای هر قیمت فرضی تسویه مثلاً ۴۸، ۴۹، ۵۰، ۵۱ و ۵۲ هزار دلار، ارزش ذاتی تکتک گروهها را محاسبه و در OI آنها ضرب میکنیم. سپس جمع پرداخت ذاتی Call و Put را برای همه این قیمتها کنار هم میگذاریم. کمترین مجموع، سطح منتخب این مدل خواهد بود؛ نه لزوماً قیمتی که بازار در عمل به آن برسد.
برای درک شهودی، اگر بیشتر Putهای باز در Strikeهای بالاتر باشند، افت قیمت میتواند ارزش ذاتی پرداختی به Putها را افزایش دهد. در مقابل، رشد زیاد قیمت میتواند ارزش Callهای باز با Strikeهای پایینتر را بالا ببرد. سطحی میان این نواحی ممکن است مجموع پرداخت را کاهش دهد، اما نتیجه به وزن قراردادهای هر Strike بستگی دارد. بهتر است برای تمرین، جدول کوچکی در صفحه گسترده بسازید و محاسبه را با اندازه قرارداد و OI واقعی اما منبعدار اجرا کنید.
فرضیهای رایج میگوید چون بعضی بازیگران بازار ممکن است موقعیتهای پوششی خود را با حرکت قیمت تنظیم کنند، جریان سفارشها گاهی میتواند باعث شود قیمت نزدیک Strikeهای مهم نوسان کند. مفهوم Pinning نیز به چنین تثبیتی در نزدیکی انقضا اشاره دارد. با این حال، رابطه بین پوشش دلتا، نقدینگی و جهت حرکت پیچیده است و ممکن است همان جریان پوششی در شرایطی نوسان را تشدید کند، نه اینکه آن را کاهش دهد.
از طرف دیگر، بازار بیتکوین تحت تأثیر معاملات اسپات جهانی، فیوچرز، اخبار کلان و جریان سرمایه فعال است. نمیتوان فرض کرد فروشندگان آپشن توان یا انگیزه کنترل قیمت تا سطح خاصی دارند. حتی اگر در بعضی روزهای انقضا قیمت نزدیک Max Pain بسته شده باشد، این مشاهده برای اثبات رابطه علت و معلولی کافی نیست. برای ارزیابی علمی، روزهای ناموفق و اثر روند بازار را نیز در آزمون نگه دارید و از انتخاب چند مثال جذاب نتیجه قطعی نگیرید.
بزرگترین OI به Strike یا گروهی از قراردادها اشاره میکند که تعداد قراردادهای باز بیشتری دارند؛ اما Max Pain از مجموع پرداخت ذاتی همه قراردادها در چند سناریوی تسویه محاسبه میشود. این دو سطح ممکن است نزدیک باشند، اما لزوماً برابر نیستند. همچنین OI نشان نمیدهد موقعیتهای Call یا Put در دست چه نوع معاملهگری است یا چه مقدار از آنها با دارایی نقدی پوشش داده شدهاند.
برای مثال، ممکن است یک Strike تعداد Call زیادی داشته باشد، اما در Strikeهای مجاور نیز Putهای مهمی باز باشند که سطح کمینه پرداخت را تغییر دهند. تمرکز فقط بر یک ستون از زنجیره آپشن میتواند تصویر ناقصی بسازد. بهتر است توزیع کامل OI را همراه با ارزش اسمی و اندازه قرارداد بررسی کنید. برای درک مفهوم کلی OI، آموزش اوپن اینترست ارز دیجیتال را مطالعه کنید و از تبدیل OI به پیشبینی مستقیم قیمت پرهیز نمایید.
Max Pain برای یک سررسید خاص میتواند با جابهجایی موقعیتهای باز تغییر کند. معاملهگران در روزهای نزدیک انقضا ممکن است قراردادهای قبلی را ببندند، قرارداد تازه بخرند یا موقعیت خود را به ماه بعد منتقل کنند. بنابراین محاسبه هفته قبل ممکن است با سطح روز انقضا متفاوت باشد. اگر از یک تصویر قدیمی زنجیره آپشن برای معامله امروز استفاده کنید، ممکن است ترکیب واقعی OI تغییر کرده باشد.
همچنین باید بدانید قیمت تسویه رسمی صرافی چگونه محاسبه میشود. بعضی بازارها برای جلوگیری از اثر یک معامله لحظهای از قیمت میانگین در یک پنجره زمانی استفاده میکنند. این قیمت ممکن است با آخرین معامله روی نمودار اسپات تفاوت داشته باشد. برای جزئیات، راهنمای سررسید و تسویه آپشن را بخوانید و بررسی کنید آیا مدل Max Pain با همان قیمت مرجع و واحد قرارداد سازگار است یا نه.
یک خبر مهم اقتصادی، تغییر ناگهانی نقدینگی یا خرید و فروش سنگین اسپات میتواند قیمت بیتکوین را از محدوده Max Pain دور کند. همچنین اگر دارندگان آپشن بهطور فعال در فیوچرز یا اسپات پوشش ریسک داشته باشند، پرداخت ذاتی آپشن فقط بخشی از نتیجه مالی آنهاست. حتی فرضیه «کمترین پرداخت به خریداران» نیز درباره سود و زیان خالص قابل اتکا نیست، زیرا پریمیوم اولیه و هزینه پوشش را نادیده میگیرد.
از نظر آماری، اگر قیمت بازار پیش از سررسید به Max Pain نزدیک باشد، ممکن است صرفاً به این دلیل نزدیک بماند که بازار در محدودهای خنثی قرار دارد. بدون مقایسه با یک معیار پایه مانند فاصله تصادفی یا توزیع بازدههای معمول، نمیتوان به شاخص قدرت پیشبینی نسبت داد. بهتر است بهجای پرسش «آیا قیمت حتماً به Max Pain میرسد؟»، بپرسید آیا این سطح با حمایت، مقاومت و ساختار قیمت فعلی همپوشانی دارد.
یک روش کاربردی این است که سطح Max Pain، بزرگترین Strikeهای از نظر OI و قیمت لحظهای را روی یک نمودار مقایسه کنید. سپس فاصله هر سطح تا حمایت و مقاومت ساختاری را بسنجید. اگر قیمت در آستانه انقضا به یک Strike مهم نزدیک است، میتوان احتمال تغییر رفتار نقدینگی و نوسان را زیر نظر گرفت. اما ورود مستقیم به خرید یا فروش صرفاً به دلیل فاصله قیمت تا Max Pain توصیه تحلیلی قابل اتکایی نیست.
برای سنجش عملکرد، نتایج چندین سررسید را در یک دفتر ثبت کنید: تاریخ، سطح Max Pain از داده در دسترس همان روز، قیمت تسویه، فاصله اولیه و نتیجه بعدی. مواردی را که قیمت بسیار دور شدهاند نیز نگه دارید. سپس اثر روند کلی بازار و خبرهای مهم را جدا کنید. اگر پس از آزمون شواهد کافی پیدا نشد، بهتر است شاخص را تنها برای شناخت تمرکز موقعیتها استفاده کنید. کنترل ریسک از هر پیشبینی مبتنی بر یک عدد مهمتر است.
آیا Max Pain همان قیمت هدف بیتکوین است؟ خیر، کمینه پرداخت ذاتی در یک مدل ساده است. آیا بزرگترین Strike از نظر OI همان Max Pain است؟ لزوماً نه. آیا معاملهگران آپشن میتوانند قیمت را تا آن سطح هدایت کنند؟ این ادعا از شاخص بهتنهایی قابل اثبات نیست. آیا Max Pain بعد از انتشار داده تغییر میکند؟ بله، با تغییر OI و ترکیب قراردادها ممکن است عوض شود.
برای نتیجهگیری، Max Pain را ابزار توصیفی در کنار تاریخ سررسید، توزیع اوپن اینترست و نقدشوندگی بدانید. اگر تحلیل عمومی بازار را از رصد سیگنالهای ارز دیجیتال دنبال میکنید، این شاخص را فقط برای تکمیل زمینه بازار مشتقات به کار برید. پیش از هر معامله واقعی، سطح ابطال سناریو، اندازه موقعیت و سناریوی حرکت خلاف انتظار باید روشن باشند؛ هیچ سطح آماری جایگزین این قواعد نمیشود.