×


سلام
ورود و عضویت
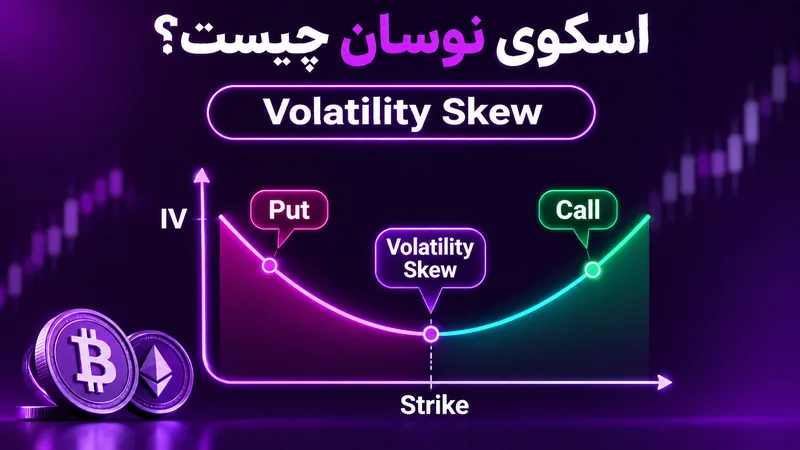
Volatility Skew چیست؟ اسکوی نوسان به الگوی تفاوت نوسان ضمنی میان آپشنهایی با قیمتهای اعمال مختلف گفته میشود. اگر IV همه Strikeها یکسان نباشد، منحنی نوسان شکل شیبدار یا خمیده پیدا میکند. این تفاوت میتواند بازتاب تقاضای بیشتر برای پوشش ریسک در یک سمت بازار، انتظار حرکتهای نامتقارن یا ویژگیهای توزیع بازده باشد. Skew به معنی جهت قطعی حرکت آینده نیست؛ بلکه نشان میدهد قیمت بازار آپشن، ریسکهای سطوح مختلف قیمت را چگونه ارزشگذاری کرده است.
برای بررسی درست باید قراردادهایی با دارایی پایه و سررسید یکسان را مقایسه کرد. اگر Put با انقضای یکهفتهای را با Call سهماهه مقایسه کنید، اثر زمان با اثر Strike مخلوط میشود. همچنین واحد و روش محاسبه IV باید یکسان باشد. اسکوی نوسان بهخصوص زمانی مفید است که معاملهگر میخواهد بفهمد بازار نسبت به حرکت شدید نزولی و صعودی چه تفاوت قیمتی قائل شده است، نه اینکه صرفاً نسبت تعداد Put و Call را بداند.
Volatility Smile به منحنیای گفته میشود که IV قراردادهای دور از قیمت جاری در هر دو سمت نسبت به ATM بالاتر باشد و شکل تقریبی لبخند ایجاد کند. Volatility Skew معمولاً به وضعیتی اشاره دارد که یک سمت منحنی IV بالاتری از سمت دیگر دارد؛ برای مثال Putهای پایینتر از قیمت جاری ممکن است IV بیشتری نسبت به Callهای بالا داشته باشند. در بازار واقعی، منحنی میتواند ترکیبی از لبخند و شیب باشد و شکل آن با سررسید تغییر کند.
هیچ شکل واحدی برای تمام رمزارزها و همه دورهها وجود ندارد. در بعضی دورههای صعودی و با تقاضای شدید برای Call، سمت صعودی منحنی ممکن است گرانتر شود؛ در دورههای نگرانی نزولی، Putها میتوانند IV بالاتری داشته باشند. اما این تغییر فقط نشانه قیمتگذاری بازار است. برای تفسیر باید سطح نقدشوندگی، رویدادهای آینده و نوع سرمایهگذاران فعال در قرارداد را در نظر گرفت و از تبدیل شکل منحنی به پیشبینی مکانیکی صعود یا سقوط پرهیز کرد.
یکی از عوامل تفاوت IV، تقاضای نامتقارن برای پوشش ریسک است. سرمایهگذارانی که دارایی نقدی نگهداری میکنند ممکن است برای حفاظت در برابر سقوط، Putهای OTM بخرند و پریمیوم آنها را بالا ببرند. در مقابل، در دورههای خوشبینی شدید، معاملهگران ممکن است بیشتر به دنبال Callهای دور از قیمت باشند. این جریان تقاضا میتواند اسکوی را تغییر دهد، اما تنها عامل نیست؛ نقدشوندگی، بازارسازی، محدودیت وثیقه و ساختار پرداخت قرارداد نیز اهمیت دارند.
همچنین توزیع بازده دارایی میتواند نامتقارن باشد؛ احتمال و شدت جهشهای بزرگ در دو سمت همیشه یکسان نیست. مدلهای قیمتگذاری و تقاضای بازار تلاش میکنند بخشی از این عدم تقارن را در پریمیوم لحاظ کنند. با این حال، اگر IV یک Put بالاتر از Call باشد، نمیتوان نتیجه گرفت که احتمال سقوط دقیقاً بیشتر از صعود است. IV یک پارامتر مدل است و قیمت آپشن از عوامل دیگری نیز اثر میگیرد. مقایسه باید با Strikeهای همریسک و سررسید یکسان انجام شود.
یکی از معیارهای رایج مقایسه Skew، 25-Delta Risk Reversal است که اختلاف IV میان Call و Put با دلتاهای قدر مطلق نزدیک به ۲۵ درصد را در یک سررسید اندازه میگیرد. در یک قرارداد تعریف رایج، IV کال ۲۵ دلتا منهای IV پوت ۲۵ دلتا محاسبه میشود؛ اما برخی پلتفرمها ترتیب علامت را برعکس نمایش میدهند و باید تعریف آنها بررسی شود. مقدار مثبت در قرارداد یادشده نشاندهنده IV بالاتر Call نسبت به Put همدلتاست.
استفاده از دلتا به جای فاصله دلاری ثابت کمک میکند دو قرارداد را از نظر موقعیت نسبی نسبت به بازار مقایسه کنیم. اما Delta خود به IV و مدل وابسته است و باید روش محاسبه با پلتفرم هماهنگ باشد. اگر اختلاف IV به شکل ناگهانی تغییر کند، ممکن است تقاضای پوشش در یک سمت بیشتر شده باشد. با این حال، تفسیر نیازمند بررسی قیمت، حجم، OI و اخبار همزمان است. Risk Reversal را نمیتوان بدون توجه به تعریف علامت آن به سنجه قطعی ترس یا طمع تبدیل کرد.
وقتی IV را نه فقط بر حسب Strike بلکه برای سررسیدهای مختلف نمایش دهیم، سطح نوسان ضمنی یا Volatility Surface شکل میگیرد. این تصویر سهبعدی نشان میدهد بازار برای ترکیبهای مختلف قیمت اعمال و زمان انقضا چه نوسانی را قیمتگذاری میکند. ممکن است اسکوی سررسید نزدیک در آستانه یک خبر بسیار تند شود، در حالی که سررسید سهماهه تغییر محدودی داشته باشد. بنابراین برای تحلیل رویداد، بررسی یک عدد IV یا یک منحنی منفرد کافی نیست.
ساختار زمانی نیز میتواند اطلاعاتی درباره تمرکز ریسک رویداد ارائه کند. برای مثال، اگر IV هفته آینده به دلیل یک خبر بزرگ بالاتر از IV ماه بعد باشد، بازار ممکن است نوسان نزدیک را بیشتر قیمتگذاری کرده باشد؛ اما این شکل با تغییر زمان و ورود سفارشها سریع عوض میشود. بهتر است چند سررسید منتخب را در دورههای مختلف رسم کنید و از مقایسه لحظهای قراردادهای غیرنقدشونده نتیجه قطعی نگیرید. آموزش پایه IV و تغییرات پریمیوم برای درک این نمودار ضروری است.
نسبت Put/Call معمولاً حجم یا تعداد قراردادهای باز Put را نسبت به Call مقایسه میکند، اما Skew درباره تفاوت پریمیومِ نوسان ضمنی در Strikeهاست. ممکن است تعداد Putهای باز زیاد باشد ولی IV نسبی آنها کمتر تغییر کند؛ یا تقاضای خرید فوری برای Putهای دور از قیمت، IV آنها را بالا ببرد، در حالی که نسبت OI هنوز پایین است. بنابراین این دو شاخص اطلاعات متفاوتی دارند و نباید یکی را جایگزین دیگری دانست.
برای تحلیل جامع میتوانید تغییرات Skew را با PCR، حجم معاملات و رفتار قیمت بیتکوین مقایسه کنید. اگر Skew نزولیتر شود و همزمان Put/Call حجمی افزایش یابد، شاید تقاضای پوشش ریسک بیشتر شده باشد؛ اما باید دید قراردادها در چه Strikeها و سررسیدهایی معامله شدهاند. در بسیاری از استراتژیهای چندپایه، خرید Put و فروش Call میتواند هر دو شاخص را پیچیده کند. مقاله آموزش نسبت Put/Call زمینه خوبی برای این مقایسه است.
ابتدا یک سررسید مشخص و چند سطح Strike با نقدشوندگی قابل قبول انتخاب کنید. IV آنها را بر اساس یک منبع واحد رسم کنید و ببینید نسبت به روزهای قبل چه تغییری کرده است. اگر Putهای OTM بسیار گران شدهاند، خرید پوشش نزولی ممکن است هزینه بیشتری داشته باشد؛ اما فروش آنها بدون پوشش میتواند خطر سقوط شدید را در پی داشته باشد. تصمیم باید بر اساس هدف سرمایهگذار، بودجه پریمیوم و تحمل ریسک باشد، نه صرفاً بالا یا پایین بودن Skew.
میتوان از Skew برای مقایسه هزینه استراتژیهای پوششی مختلف استفاده کرد، اما محاسبه باید با پریمیوم واقعی خرید و فروش انجام شود. همچنین اگر اسپرد قراردادها زیاد است، IV نمایشدادهشده ممکن است از قیمت میانی محاسبه شده باشد و اجرای معامله با آن نرخ ممکن نباشد. قبل از هر تصمیم، اندازه قرارداد، کارمزد و عمق بازار را بررسی کنید. Skew یک ابزار ارزشگذاری و سنجش عدم تقارن است، نه زمانسنجی دقیق ورود به بازار.
خطای رایج، مقایسه Put و Call با سررسید یا دلتاهای کاملاً متفاوت است. چنین مقایسهای ممکن است اختلاف IV را به اشتباه به احساسات بازار نسبت دهد. خطای دیگر، نادیده گرفتن قرارداد علامت Risk Reversal است؛ در یک پلتفرم مقدار مثبت ممکن است به معنای گرانتر بودن Call باشد و در گزارش دیگری علامت برعکس تعریف شده باشد. بدون خواندن روش محاسبه، امکان برداشت غلط وجود دارد.
همچنین بالا بودن IV Put الزاماً به معنی سقوط نزدیک نیست. ممکن است سرمایهگذاران برای بیمه دارایی حق بیمه بالایی بپردازند و بازار در نهایت رشد کند. برعکس، Skew صعودی نیز تضمین رشد نیست. بهتر است شاخص را در داده تاریخی همان دارایی و دورههای مختلف بررسی کنید و پیش از ساخت استراتژی، تأثیر زمان و IV را روی سود و زیان مدلسازی نمایید. هرگونه استراتژی فروش آپشن باید ریسک زیان بزرگ و وجه تضمین را صریحاً لحاظ کند.
آیا Skew همان نوسان ضمنی است؟ خیر؛ Skew اختلاف IV میان Strikeهای مختلف را توصیف میکند. آیا IV Put بالاتر یعنی افت بیتکوین قطعی است؟ خیر؛ میتواند از تقاضای پوشش ریسک ناشی شود. آیا 25-Delta Risk Reversal در همه صرافیها با یک علامت نمایش داده میشود؟ خیر، روش علامتگذاری را باید بررسی کرد. آیا اسکوی برای خریدار آپشن هم مهم است؟ بله، چون بر هزینه نسبی Put و Call اثر میگذارد.
برای استفاده عملی از این شاخص، یک سررسید و قراردادهای نقدشونده انتخاب کنید، منحنی IV را در چند تاریخ رسم کنید و تغییرات آن را کنار قیمت و PCR بگذارید. اگر نتیجه با ساختار بازار سازگار نبود، از نتیجهگیری عجولانه خودداری کنید. تحلیل اسپات از راهنمای رصد شرایط معاملاتی کریپتو میتواند تنها زمینه جهت قیمت را نشان دهد؛ برای معامله خود آپشن، باید قیمت نسبی Put و Call و ریسک نوسان را جداگانه ارزیابی کرد.