×


سلام
ورود و عضویت
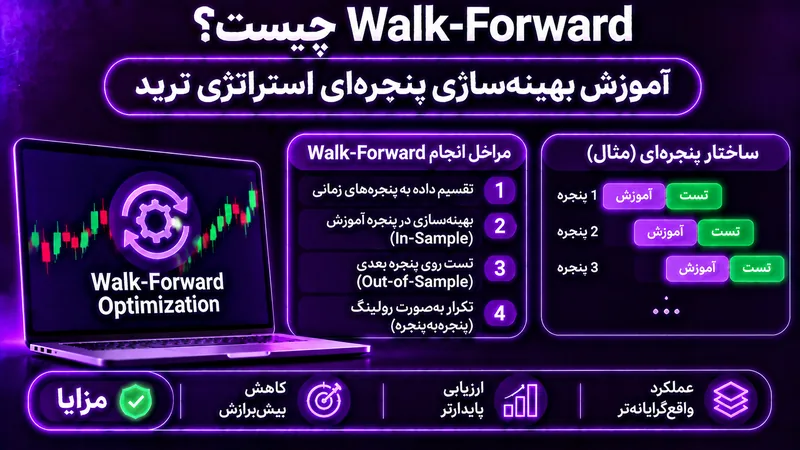
Walk-Forward چیست؟ بهینهسازی یا آزمون پنجرهای روشی است که در آن پارامترهای یک استراتژی روی بخشی از داده گذشته تنظیم میشوند و سپس بدون تغییر در بازه زمانی بعدی آزمایش میشوند. پس از آن، پنجره جلو میرود و فرایند تکرار میشود. این روش تلاش میکند شرایط واقعی را شبیهسازی کند؛ جایی که معاملهگر فقط اطلاعات گذشته را میداند و باید در آیندهای ناشناخته عمل کند. نتیجه، مجموعهای از دورههای آزمون مستقلتر است، نه فقط یک عدد سود روی کل تاریخ.
مزیت اصلی Walk-Forward آن است که انتخاب پارامتر را از آزمون بعدی جدا میکند و نشان میدهد سیستم در طول تغییر شرایط بازار چه رفتاری دارد. با این حال، اجرای این روش به معنی حذف کامل بیشبرازش نیست. اگر طول پنجرهها، تعداد پارامترها یا معیار انتخاب را بارها بر اساس نتیجه نهایی عوض کنید، ممکن است دوباره به داده آزمون وابسته شوید. باید روش تقسیم، معیار انتخاب و تعداد دفعات تنظیم را پیش از دیدن نتیجه نهایی تعریف کنید.
فرض کنید داده یک رمزارز از ابتدای سال اول تا پایان سال چهارم در دسترس است. میتوانید نخست پارامترها را روی دوازده ماه ابتدایی انتخاب و روی سه ماه بعد آزمون کنید. سپس پنجره آموزش را جلو ببرید و همین کار را برای دورههای بعدی تکرار کنید. در هر مرحله، فقط دادههایی مجازند که پیش از شروع دوره آزمون در دسترس بودهاند. بازده دورههای آزمون در پایان به هم متصل میشود تا عملکرد فرضی مجموعه تصمیمها دیده شود.
اعداد دوازده و سه ماه فقط مثال آموزشیاند و برای تمام استراتژیها مناسب نیستند. سیستمی با معاملات بسیار کم ممکن است در پنجره کوتاه نمونه کافی نداشته باشد؛ استراتژی بسیار سریع نیز ممکن است در پنجره بلند به شرایط منسوخ وابسته شود. باید توازن میان تعداد معامله، تازگی داده و هزینه تغییر پارامتر را بررسی کرد. بهتر است یک نسخه از نتایج با پارامترهای ثابت نیز داشته باشید تا مشخص شود بهینهسازی مکرر واقعاً مزیت ایجاد کرده یا فقط پیچیدگی بیشتری وارد کرده است.
در روش Rolling، پنجره آموزش طول تقریباً ثابتی دارد و با گذشت زمان، دادههای قدیمیتر از آن خارج میشوند. برای مثال، در هر مرحله فقط آخرین دوازده ماه برای تنظیم استفاده میشود. در روش Anchored، نقطه شروع آموزش ثابت میماند و با گذشت زمان دادههای جدید به مجموعه آموزش اضافه میشوند. روش نخست به تغییرات تازه حساستر است؛ روش دوم از حجم بیشتری از تاریخچه استفاده میکند اما ممکن است نسبت به شرایط قدیمی وزن بیشتری بدهد.
هیچکدام ذاتاً برتر نیستند. اگر رفتار بازار بهسرعت تغییر میکند، پنجره Rolling شاید سازگارتر باشد، اما ممکن است نوسان زیاد در انتخاب پارامتر ایجاد کند. در مقابل، Anchored میتواند انتخابهای باثباتتری بدهد، ولی اگر ساختار بازار بهکلی تغییر کرده باشد، داده بسیار قدیمی ممکن است مفید نباشد. انتخاب روش باید با فرضیه استراتژی و آزمون مستقل پشتیبانی شود. در بازار ارز دیجیتال، تغییر نقدشوندگی و مقررات صرافیها میتواند وزندهی به تاریخچه را حساس کند.
پیش از اجرای WFO باید تابع هدف مشخص باشد. فقط بیشینه کردن سود کل ممکن است پارامتری را انتخاب کند که زیانهای بسیار بزرگ یا معاملههای معدود دارد. بهتر است بازده را در کنار افت سرمایه، تعداد معاملات، هزینه اجرا و ثبات عملکرد بسنجید. مثلاً میتوانید پارامترهایی را انتخاب کنید که حداقل تعداد معامله را داشته باشند و نسبت سود به زیان معقولی ارائه دهند، نه صرفاً بالاترین سود یک دوره را ثبت کرده باشند. معیار انتخاب نیز نباید پس از مشاهده نتیجه تغییر کند.
تعداد پارامترهای آزاد را تا حد ممکن محدود نگه دارید. اگر همزمان دوره اندیکاتور، ساعت ورود، طول پولبک، هدف و حد ضرر را با دهها مقدار جستوجو کنید، حتی اجرای پنجرهای نیز ممکن است بهترین ترکیب تصادفی را انتخاب کند. یک روش بهتر این است که پارامترهای مرتبط با منطق اصلی را مشخص کنید و تغییرات کوچک اطراف مقدار منتخب را بررسی کنید. بیشبرازش در ترید توضیح میدهد چرا تعداد آزمونها و حساسیت پارامترها اهمیت دارند.
در گزارش نهایی باید عملکرد هر پنجره آزمون جداگانه نشان داده شود. اگر استراتژی در بیشتر پنجرهها زیانده است ولی یک دوره سود استثنایی کل نتیجه را مثبت کرده، نباید فقط مجموع سود را برجسته کرد. تعداد معاملات، هزینهها، درصد برد، میانگین نتیجه بر حسب R و بدترین افت سرمایه را برای هر پنجره ثبت کنید. همچنین پارامتر انتخابشده در هر مرحله را ذخیره کنید تا معلوم شود سیستم چقدر به تغییر زمان حساس است.
اگر پارامترها در هر سه ماه به شکل شدید و غیرمنطقی تغییر میکنند، ممکن است استراتژی فاقد ساختار پایدار باشد. در مقابل، بازده متعادلتر در پنجرههای مختلف میتواند شواهد امیدوارکنندهتری ارائه کند، هرچند باز هم تضمین نیست. میانگین عملکرد پنجرهها را کنار پراکندگی آنها بررسی کنید و از کنار گذاشتن دورههای ناموفق بپرهیزید. برای تکمیل ارزیابی، محاسبه امید ریاضی معامله را بر دادههای خارج از نمونه انجام دهید، نه فقط داده آموزشی.
در اجرای واقعی، تغییر پارامترها به زمان، زیرساخت و گاهی تغییر سفارشهای فعال نیاز دارد. اگر استراتژی هر روز دوباره بهینه شود، هزینه عملیاتی و احتمال خطای اجرا افزایش پیدا میکند. باید مشخص کنید بازآموزی در چه زمانهایی مجاز است و پارامتر جدید از چه لحظهای فعال میشود. نمیتوان از داده پایان روز برای معاملاتی استفاده کرد که پیش از انتشار کامل آن انجام شدهاند. این مسئله به خطای نگاه به آینده مربوط است و میتواند نتیجه را بیش از حد خوشبینانه کند.
همچنین آزمون هر پنجره باید با هزینههای واقعی بازار همراه باشد. اگر معاملات روی فیوچرز کریپتو انجام میشود، کارمزد، لغزش، فاندینگ و محدودیت حجم سفارش اهمیت دارند. عملکردی که فقط در فرض اجرای بیهزینه مثبت است، ممکن است در حساب واقعی مزیت کافی نداشته باشد. پس از تنظیم هر پنجره، سفارشها را با همان قوانین زمانی و مالی شبیهسازی کنید. در آموزش خطای نگاه به آینده روش تشخیص نشت زمانی توضیح داده شده است.
Walk-Forward فقط آنچه را در گذشته اتفاق افتاده ارزیابی میکند؛ اگر بازار در آینده وارد رژیمی کاملاً متفاوت شود، پارامترهایی که اخیراً خوب بودهاند ممکن است نامناسب شوند. طول پنجره نیز نتیجه را تغییر میدهد. پنجره بسیار کوتاه ممکن است به نویز واکنش نشان دهد و پنجره بسیار بلند تغییرات جدید را دیرتر منعکس کند. بهتر است پیش از اجرا چند سناریوی منطقی برای طول پنجره تعریف کنید و حساسیت نتیجه را گزارش دهید، نه اینکه بهترین طول را پس از بررسی همه نتایج بهعنوان حقیقت انتخاب کنید.
یک محدودیت دیگر این است که هر پنجره ممکن است تعداد متفاوتی معامله داشته باشد. مقایسه مستقیم سود یک پنجره پرمعامله با پنجره کممعامله بدون توجه به ریسک، تصویر ناقصی میدهد. همچنین همپوشانی پنجرهها میتواند وابستگی آماری ایجاد کند؛ نباید نتایج را مانند آزمایشهای کاملاً مستقل تفسیر کرد. برای مرور چارچوب فنی این روش، مستندات Walk-Forward در QuantConnect منبع آموزشی مناسبی است.
آیا Walk-Forward همیشه بهتر از بک تست معمولی است؟ نه؛ برای بررسی تغییرات زمانی مفید است اما پیچیدگی و فرضهای تازه میآورد. آیا هر پنجره باید سودده باشد؟ لزوماً نه؛ توزیع نتایج و منطق عملکرد اهمیت دارد. آیا میتوان پس از دیدن نتایج پنجرهها دوباره تنظیم کرد؟ میتوان نسخه تازه ساخت، اما داده آزمون قبلی دیگر کاملاً مستقل نیست. آیا WFO به برنامهنویسی نیاز دارد؟ اجرای دستی ممکن است، ولی برای پنجرههای متعدد ابزار محاسباتی کار را قابل تکرارتر میکند.
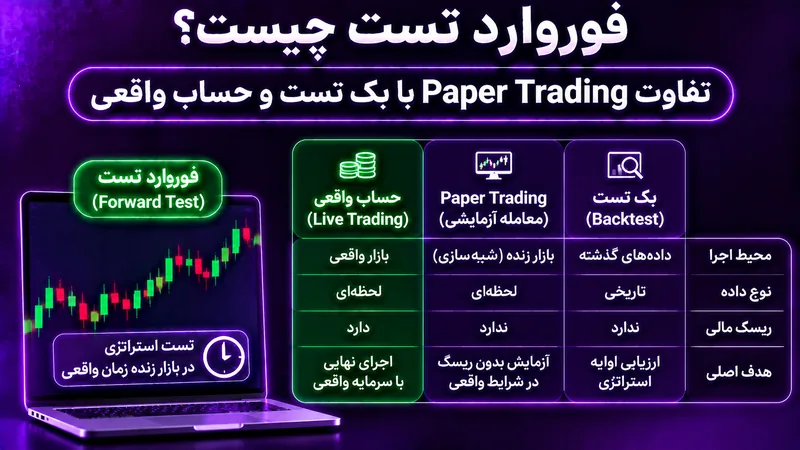
برای شروع، نخست یک استراتژی ساده با قوانین ثابت و بک تست اولیه تهیه کنید، سپس چند پنجره آموزش و آزمون با ترتیب زمانی بسازید. نتیجه هر پنجره را پس از کسر هزینه ثبت کنید و در پایان یک دوره فوروارد تست را بدون تغییر قواعد انجام دهید. اگر از یک منبع بیرونی ایده میگیرید، ارزیابی سیگنالهای ارز دیجیتال در دورههای زمانی مختلف میتواند چارچوب مناسبی برای سنجش پایداری آنها باشد؛ مقایسه تنها یک دوره موفق کافی نیست.