×


سلام
ورود و عضویت
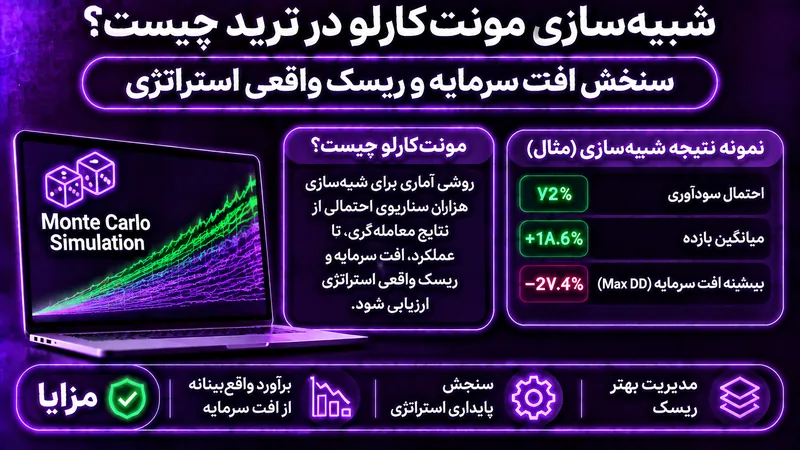
مونتکارلو در ترید چیست؟ شبیهسازی Monte Carlo مجموعهای از روشهای آماری است که با تولید سناریوهای متعدد بر اساس فرضهای مشخص، دامنه نتایج احتمالی را بررسی میکند. در معاملات، یک کاربرد ساده آن تغییر ترتیب معاملات ثبتشده و محاسبه مسیرهای متفاوت سرمایه است. ممکن است یک بک تست در پایان سود خوبی نشان دهد، اما اگر زیانهای همان معاملات در ابتدای دوره پشت سر هم رخ میدادند، افت سرمایه بسیار عمیقتری ایجاد میشد. مونتکارلو کمک میکند فقط به یک مسیر تاریخی خیره نشویم.
این روش آینده بازار را پیشگویی نمیکند و احتمالهای آن کاملاً به داده و مفروضات مدل وابستهاند. اگر نمونه تاریخی، زیانهای بسیار شدید یا دورههای بحران را در خود نداشته باشد، شبیهسازی ساده نیز ممکن است همان خطرها را کمتر از واقعیت نشان دهد. بنابراین باید نتیجه مونتکارلو را بهعنوان سنجش حساسیت سیستم به توالی معاملات یا تغییر پارامترها دید. هدف، آماده شدن برای مسیرهای سختتر است، نه ارائه عددی قطعی درباره بیشترین زیان آینده.
برای یک آزمایش پایه، فهرست سود و زیان خالص معاملات لازم است؛ بهتر است نتیجه هر معامله بر حسب واحد R و پس از کسر کارمزد و لغزش ثبت شود. همچنین سرمایه اولیه، درصد ریسک در هر معامله و قواعد تغییر حجم باید مشخص باشند. اگر در طول تاریخ استراتژی تغییر کرده یا معاملات با چند روش متفاوت انجام شدهاند، مخلوط کردن آنها میتواند توزیع گمراهکنندهای ایجاد کند. داده باید تا حد امکان نماینده همان سیستمی باشد که قصد اجرای آن را دارید.
قبل از شبیهسازی، کیفیت ثبت داده را بررسی کنید. آیا معاملات پرنشده از گزارش حذف شدهاند؟ آیا زیانهای ناشی از قطعی یا اجرای اشتباه لحاظ شدهاند؟ آیا نتیجه بعضی معاملات قبل از محاسبه هزینه ثبت شده است؟ اگر ورودی ناقص باشد، اجرای هزاران سناریو به نتیجه معتبر منجر نمیشود. مطالعه آموزش ژورنال معاملات برای ایجاد داده منظم مفید است. همچنین استراتژی باید قبلاً با بک تست و ترجیحاً آزمون فوروارد بررسی شده باشد.
فرض کنید نتیجه صد معامله را در اختیار دارید. میتوانید در هر تکرار، ترتیب آنها را بهصورت تصادفی تغییر دهید و مسیر موجودی را با همان قواعد ریسک دوباره بسازید. این روش نشان میدهد اگر بردها و باختهای ثبتشده با ترتیب متفاوتی رخ میدادند، منحنی سرمایه چه شکلی پیدا میکرد. اگر حجم هر معامله از درصد ثابتی از موجودی تعیین شود، تغییر ترتیب میتواند مسیر افت و زمان رسیدن به سقف جدید را جابهجا کند، هرچند در مدلهای خاص ممکن است بازده نهایی کمتر تغییر کند.
محدودیت مهم این است که جابهجایی تصادفی ترتیب، وابستگی زمانی معاملات را از بین میبرد. در واقعیت ممکن است چند زیان به دلیل یک رژیم نامناسب بازار پشت سر هم رخ دهند. اگر مدل این خوشهبندی را نادیده بگیرد، احتمال دورههای دشوار را کمتر نشان میدهد. بنابراین خروجی را نباید آمار قطعی آینده دانست. بهتر است در کنار مدل ترتیب تصادفی، خود توالی تاریخی و چند سناریوی بدبینانه مانند افزایش زیان متوسط یا کاهش وینریت را هم بررسی کنید.
در Bootstrap از فهرست معاملات گذشته نمونهگیری میشود، بهطوری که یک معامله میتواند در یک سناریو چند بار انتخاب شود و معامله دیگری اصلاً انتخاب نشود. این کار مجموعهای از مسیرها ایجاد میکند که از همان توزیع تجربی سود و زیان استفاده میکنند، اما تعداد و ترکیب بردها و باختها میتواند متفاوت باشد. چنین روشی از تغییر صرف ترتیب، دامنه بیشتری از نتیجه نهایی میسازد؛ با این حال، همچنان محدود به نمونه و مفروضات انتخابشده است.
اگر داده شامل چند رژیم متفاوت باشد، نمونهگیری ساده ممکن است ارتباط میان معاملات یک دوره را از بین ببرد. روشهای بلوکی یا سناریوهای وابسته به رژیم میتوانند این مشکل را تا حدی کاهش دهند، اما به داده بیشتر و تنظیم دقیق نیاز دارند. نباید پیچیدگی مدل را فقط برای تولید نموداری جذاب افزایش دهید. مهم است توضیح دهید هر سناریو چگونه ساخته شده و کدام فرضها قابل دفاعاند. کاربران باید بتوانند آزمایش را با همان داده و قواعد دوباره اجرا کنند.
بهجای گزارش تنها میانگین سود نهایی، توزیع بیشترین افت سرمایه، طول دوره زیان، سرمایه پایانی و تعداد معاملات لازم برای بازیابی زیان را بررسی کنید. میتوانید صدکهای مختلف خروجی را نشان دهید؛ برای مثال، نتایج سناریوهای بدبینانهتر نسبت به حالت میانی چگونهاند. یک صدک پایین به معنی پیشبینی قطعی نیست، بلکه فقط بیان میکند در مفروضات همان مدل، آن درصد از سناریوها چه نتیجهای داشتهاند. بهتر است تعریف صدک و واحد محاسبه روشن باشد.
مثلاً اگر بیشتر مسیرها سودآورند اما بخش قابل توجهی از آنها در میانه راه افتی دارند که از تحمل مالی شما فراتر است، سیستم هنوز ممکن است برای اجرای واقعی نامناسب باشد. حداکثر افت سرمایه را با مقدار پولی که واقعاً تحمل از دست دادن آن را دارید مقایسه کنید. مفهوم Drawdown و افت سرمایه به تفسیر این شاخص کمک میکند. همچنین احتمال رسیدن به یک آستانه توقف را با دقت از احتمال ورشکستگی قطعی جدا کنید.
اگر در هر معامله یک درصد از موجودی را ریسک میکنید، زیانهای متوالی معمولاً اثر متفاوتی از زمانی دارند که پنج درصد ریسک میشود. با افزایش درصد ریسک، دامنه افتهای احتمالی و فشار روانی اجرای سیستم بیشتر میشود. در مونتکارلو میتوان یک مجموعه معاملات را با چند سطح ریسک آزمایش کرد تا مشخص شود کدام دامنه برای سرمایه و تحمل فرد منطقیتر است. این آزمایش نباید برای توجیه استفاده از بالاترین ریسک ممکن انجام شود.
در مدلهای درصد ثابت، حجم معامله بعد از افت موجودی کاهش مییابد و پس از رشد ممکن است افزایش پیدا کند. این سازوکار میتواند روی سرعت بازیابی اثر بگذارد. اگر مدل شما به جای درصد ثابت، مبلغ ثابت ریسک میکند، باید آن را جداگانه اعلام کنید. بهعلاوه، شکاف قیمت و اجرای بدتر از حد ضرر ممکن است زیان واقعی را از یک R فراتر ببرد. برای ارتباط این سناریوها با احتمال از دست رفتن سرمایه، آموزش ریسک نابودی حساب را بررسی کنید.
خطای نخست، فرض کردن این است که اجرای دههزار تکرار به معنی دقت دههزار برابر است. اگر ورودی ناقص یا فرض استقلال معاملات نادرست باشد، تکرار بیشتر فقط همان خطا را با جزئیات بیشتری نمایش میدهد. خطای دیگر، نادیده گرفتن بازارهای بحرانی است؛ مدل مبتنی بر دوره آرام ممکن است افتهای ناگهانی، لغزش شدید یا قطع نقدشوندگی را خوب بازنمایی نکند. همچنین انتخاب بهترین مسیر از میان شبیهسازیها و معرفی آن بهعنوان انتظار منطقی، تصویری گمراهکننده میسازد.
در گزارش باید تعداد معاملات، روش نمونهگیری، فرض هزینه، درصد ریسک و نحوه محاسبه موجودی اعلام شود. بهتر است چند سناریوی تنش نیز اضافه کنید؛ مانند افزایش متوسط زیان، کاهش اندازه سود یا توقف معاملات پس از آستانه افت. این کار کمک میکند اثر تغییر شرایط را بررسی کنید. هیچ شبیهسازیای جایگزین ثبت واقعی نتایج یا اعتبارسنجی سیستم روی داده تازه نیست. اگر خروجی با یک تغییر کوچک در فرضها بهشدت عوض میشود، تصمیمگیری باید محتاطانهتر باشد.
آیا مونتکارلو میتواند قیمت بعدی بیتکوین را بگوید؟ در کاربرد بررسی نتایج معاملات، خیر. آیا تغییر ترتیب معاملات نتیجه نهایی را همیشه تغییر میدهد؟ بسته به قواعد حجم و مدل محاسبه، ممکن است اثر آن بر مسیر افت بیش از نتیجه نهایی باشد. آیا Bootstrap دادههای واقعاً جدید میسازد؟ خیر؛ از نمونه موجود ترکیب تازه ایجاد میکند. آیا صدک بدبینانه یک سقف قطعی برای زیان است؟ نه؛ رخدادهای خارج از داده همچنان ممکناند.
اگر عملکرد یک مجموعه سیگنال را بررسی میکنید، ابتدا معاملات را با قیمت انتشار واقعی و نتیجه خالص ثبت کنید. سپس چند مسیر احتمالی را تحت فرضهای روشن بسنجید و ببینید آیا ریسک متناسب با سرمایه شماست. برای این کار، تحلیل ریسک مجموعه سیگنالهای رایگان ارز دیجیتال را فقط نقطه شروع جمعآوری داده بدانید. هیچ منحنی شبیهسازیشدهای جایگزین مدیریت ریسک، نقدشوندگی و تصمیمگیری مستقل نمیشود.