×


سلام
ورود و عضویت
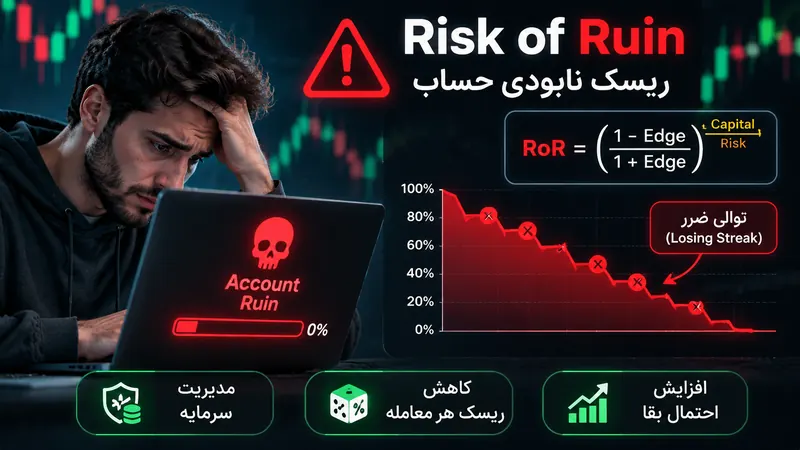
ریسک نابودی حساب چیست؟ Risk of Ruin به احتمال رسیدن سرمایه معاملاتی به یک آستانه زیان یا وضعیتی اشاره دارد که ادامه معامله عملاً ناممکن یا بسیار دشوار میشود. این آستانه لزوماً صفر شدن موجودی نیست؛ ممکن است معاملهگر تصمیم بگیرد پس از افت سی درصدی حساب، فعالیت را متوقف کند. حتی سیستمی با میانگین سود مثبت نیز میتواند دورههایی از زیان متوالی داشته باشد و اگر اندازه ریسک بسیار بزرگ باشد، پیش از ظاهر شدن مزیت آماری خود با افت شدید مواجه شود.
درک این مفهوم کمک میکند بهجای تمرکز صرف بر سود هر معامله، دوام حساب در مسیرهای مختلف را بررسی کنیم. سودآوری بلندمدت فقط زمانی قابل بهرهبرداری است که سرمایه و توان روانی برای ادامه اجرای سیستم باقی بماند. ریسک نابودی به وینریت، نسبت سود به زیان، اندازه موقعیت، هزینهها و توالی معاملات وابسته است. هیچ فرمول سادهای نمیتواند بدون فرضهای دقیق، احتمال قطعی ورشکستگی در بازار واقعی را اعلام کند.
Drawdown یا افت سرمایه نشان میدهد موجودی از یک سقف قبلی تا چه حد کاهش یافته است. ریسک نابودی به احتمال رسیدن به آستانهای از زیان در یک بازه زمانی یا تحت یک مدل مشخص اشاره میکند. لیکویید شدن در معاملات اهرمی نیز رویدادی است که ممکن است با کاهش وثیقه و قواعد صرافی رخ دهد؛ این رویداد میتواند به نابودی بخش بزرگی از سرمایه منجر شود، اما با تعریف آماری Risk of Ruin یکسان نیست. جدا نگه داشتن این مفاهیم برای طراحی محدودیتهای حساب ضروری است.
برای مثال، اگر حساب شما از ده هزار دلار به هفت هزار دلار برسد، افت سرمایه سی درصدی رخ داده است. اگر پیشاپیش آستانه توقف را هفت هزار دلار تعیین کردهاید، رسیدن به آن میتواند در مدل شما رویداد نابودی عملیاتی محسوب شود. اما همان حساب ممکن است در آینده دوباره رشد کند؛ تفاوت در قواعد و افق بررسی است. برای مفهوم افت سرمایه، آموزش Drawdown و برای خطر اهرم لیکویید شدن در ارز دیجیتال را جداگانه مطالعه کنید.
وینریت بهتنهایی ریسک نابودی را تعیین نمیکند. سیستمی ممکن است هفتاد درصد معاملات را با سود کوچک ببندد اما سه زیان بزرگ بخش زیادی از سرمایه را از بین ببرند. سیستم دیگری شاید چهل درصد برد داشته باشد، اما میانگین سود آن از میانگین زیان بزرگتر باشد. برای مقایسه، باید امید ریاضی خالص، پراکندگی نتایج و شدت زیانهای غیرعادی بررسی شوند. اگر کارمزد، اسلیپیج یا فاندینگ بیشتر از فرض بک تست باشد، توزیع واقعی سود و زیان تغییر میکند.
بنابراین محاسبه ریسک نابودی باید با داده واقعی یا آزمودهشده معاملات آغاز شود، نه نرخ بردی که بدون گزارش کامل منتشر شده است. اگر داده تنها مربوط به یک دوره صعودی است، ممکن است دورههای نزولی را پوشش ندهد. محاسبه امید ریاضی در ترید چارچوب سنجش میانگین نتیجه را فراهم میکند، اما برای ارزیابی نابودی لازم است توالی و شدت زیانها نیز مدل شوند. میانگین مثبت شرط مفیدی است ولی حفاظت از سرمایه را بهتنهایی تضمین نمیکند.
معاملهگران گاهی پس از چند زیان متوالی نتیجه میگیرند که سیستم حتماً خراب شده است. اما در هر فرآیند احتمالی، بردها و باختها میتوانند خوشهای رخ دهند؛ حتی اگر نرخ برد بلندمدت ثابت باشد. برای نمونه، سیستمی با احتمال باخت شصت درصد ممکن است در یک دوره چند باخت پشت سر هم داشته باشد. این اتفاق بهتنهایی اثبات نمیکند قوانین اشتباهاند، هرچند تغییر شرایط بازار یا خطای اجرا نیز باید بررسی شود. مهم است از قبل بدانید چه توالی زیانی را میتوانید تحمل کنید.
بعد از هر زیان، افزایش حجم برای جبران سریع میتواند ریسک را بهشدت بالا ببرد. اگر معاملهگر باختهای قبلی را نشانه «حتمی بودن برد بعدی» بداند، گرفتار خطای قمارباز میشود؛ نتیجه معامله بعدی لزوماً به نفع او تغییر نمیکند. بهتر است پس از دوره زیان، پایبندی به قواعد و شرایط بازار را بررسی کنید و در صورت نیاز طبق برنامه از پیش تعیینشده استراحت کنید. تصمیم درباره حجم معامله نباید واکنشی به خشم یا تمایل به جبران فوری باشد.
فرض کنید در هر معامله دو درصد از موجودی جاری را ریسک میکنید. پس از چند زیان، مبلغ ریسک بهتدریج کاهش مییابد؛ اما اگر درصد ریسک ده درصد باشد، افت موجودی بسیار سریعتر و بازیابی آن دشوارتر خواهد شد. برای جبران افت پنجاه درصدی، سرمایه باید از سطح جدید صد درصد رشد کند تا به نقطه آغاز برسد. این رابطه ریاضی نشان میدهد چرا کنترل اندازه زیان، بهویژه در بازارهای پرنوسان، اهمیت زیادی دارد.
مدل ریسک درصد ثابت با ریسک مبلغ ثابت متفاوت است. اگر پس از کاهش موجودی همچنان همان مبلغ اولیه را ریسک کنید، درصد ریسک واقعی حساب افزایش پیدا میکند و احتمال رسیدن به آستانه توقف بیشتر میشود. همچنین زیان واقعی ممکن است بر اثر لغزش یا جهش قیمت از حد ضرر اسمی بزرگتر باشد. برای تعیین حجم متناسب با فاصله حد ضرر، راهنمای محاسبه پوزیشن سایز را بررسی کنید. حجم کم شاید رشد سریع ایجاد نکند، اما میتواند احتمال ادامه مسیر را بیشتر کند.
یک روش عملی، ساخت شبیهسازی بر اساس فهرست نتایج معاملات است. ابتدا آستانه توقف را مشخص کنید؛ مثلاً افت بیستوپنج درصد از سرمایه اولیه یا محدودیت روزانه مشخص. سپس با فرض درصد ریسک و هزینه واقعی، مسیرهای مختلف سود و زیان را شبیهسازی کنید و بشمارید چند مسیر به آستانه رسیدهاند. این عدد فقط احتمال مدلشده تحت فرضهای انتخابی است؛ اگر آینده با داده گذشته تفاوت داشته باشد، ریسک واقعی ممکن است بیشتر یا کمتر باشد.
میتوانید چند سناریو با وینریت کمتر، زیان متوسط بزرگتر یا لغزش نامطلوبتر بسازید تا شکنندگی سیستم روشن شود. همچنین اگر معاملات در دورههای خاص بهصورت خوشهای زیان میدهند، فرض استقلال ساده ممکن است واقعبینانه نباشد. آموزش شبیهسازی مونتکارلو تفاوت تغییر ترتیب معاملات و نمونهگیری تصادفی را توضیح میدهد. هیچ شبیهسازیای بحرانهایی را که در داده دیده نشدهاند بهطور کامل بازنمایی نمیکند؛ پس حاشیه محافظهکارانه ضروری است.
پیش از شروع معامله، آستانهای تعریف کنید که با رسیدن به آن فعالیت متوقف یا اندازه موقعیت کاهش یابد. این آستانه میتواند به افت روزانه، هفتگی یا از سقف سرمایه وابسته باشد. مهم این است که قانون قبل از رخ دادن زیان نوشته شود و در شرایط فشار روانی تغییر نکند. اگر پس از چند باخت، کیفیت اجرای سیستم افت میکند، کاهش تعداد معامله یا توقف موقت میتواند بخشی از کنترل فرآیند باشد. بازگشت به حجم قبلی نیز باید معیار روشن داشته باشد.
برای مثال، میتوانید مقرر کنید پس از رسیدن به سقف زیان روزانه، هیچ سفارش تازهای باز نشود و روز بعد فقط بعد از بازبینی ژورنال ادامه دهید. این یک نمونه از قانون عملی است و مقدار مناسب برای هر فرد متفاوت خواهد بود. بهتر است محدودیتها با اندازه سرمایه، درآمد ضروری، تعداد فرصتهای سیستم و تحمل روانی هماهنگ شوند. اگر سرمایه مورد استفاده برای نیازهای ضروری زندگی است، در معرض قرار دادن آن با ریسک معاملات پرنوسان تصمیم مناسبی نیست.
خطای رایج، تفسیر احتمال مدلشده بهعنوان عدد قطعی است. برای مثال، اگر شبیهسازی روی یک نمونه محدود احتمال پایینی نشان دهد، به معنی ناممکن بودن نابودی در آینده نیست. خطای دیگر، افزایش درصد ریسک پس از سودهای کوتاهمدت یا زیانهای متوالی است. همچنین معاملهگرانی که تنها سود نهایی را گزارش میکنند، ممکن است مدت و عمق افتهای میانراهی را نادیده بگیرند. گزارش معتبر باید آستانه نابودی، افق زمانی، هزینه و فرضهای مدل را بیان کند.
آیا امید ریاضی مثبت ریسک نابودی را صفر میکند؟ خیر. آیا کاهش درصد ریسک همیشه سود نهایی را بیشتر میکند؟ نه؛ معمولاً رشد بالقوه را نیز کاهش میدهد، اما ممکن است دوام حساب را بهتر کند. آیا Risk of Ruin همان لیکویید شدن است؟ خیر؛ تعریف و سازوکار متفاوت دارند. برای ارزیابی فرصتهای دریافتی از منابع بیرونی، انتخاب سیگنالهای ارز دیجیتال با کنترل ریسک حساب را همراه با سنجش حد ضرر و توالی زیان دنبال کنید؛ هیچ فرصت معاملاتی ارزش نابودی سرمایه ضروری را ندارد.