×

سلام
ورود و عضویت
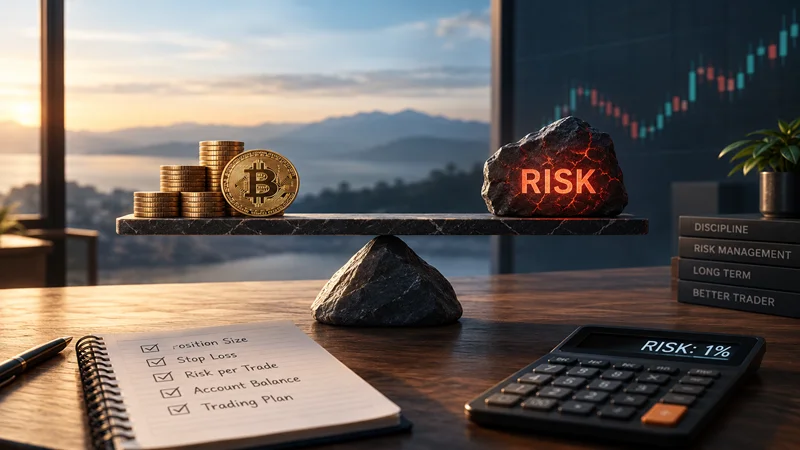
فرض کنید دو معاملهگر دقیقاً یک سیگنال را اجرا میکنند.
هر دو در یک قیمت وارد میشوند، هر دو Stop Loss یکسان دارند و هر دو در یک تارگت از معامله خارج میشوند.
اما یکی بعد از فعال شدن حد ضرر فقط 1 درصد از حسابش را از دست میدهد و دیگری 20 درصد.
سیگنال یکی بوده، بازار یکی بوده و نتیجه تحلیل هم یکی بوده؛ چیزی که تفاوت را ساخته مدیریت سرمایه است.
مدیریت سرمایه یعنی قبل از فکر کردن به سود، مشخص کنید اگر این معامله اشتباه شد، چه مقدار از حساب شما حق دارد آسیب ببیند.
در این مقاله قرار نیست فقط بگوییم «بیشتر از 1 درصد ریسک نکنید». میخواهیم دقیقاً بفهمیم درصد ریسک چیست، چرا حجم معامله با ریسک حساب فرق دارد، قانون 1 و 2 درصد چه کاربردی دارند و چطور یک معاملهگر میتواند جلوی نابودی حساب در یک دوره ضرر را بگیرد.
مدیریت سرمایه مجموعه قوانینی است که مشخص میکند چه مقدار از سرمایه شما در یک معامله، یک روز یا مجموعهای از معاملات در معرض ریسک قرار میگیرد.
هدف اصلی آن این نیست که ضرر را حذف کند. ضرر بخشی طبیعی از معاملهگری است.
هدف این است که چند معامله اشتباه نتوانند شما را از بازار خارج کنند.
برای مثال، اگر یک حساب 5,000 دلاری دارید و تصمیم گرفتهاید در هر معامله حداکثر 1 درصد ریسک کنید، حداکثر زیان مجاز شما در آن معامله:
50 دلار
خواهد بود.
این 50 دلار با اندازه پوزیشن فرق دارد. ممکن است حجم معامله 500 دلار یا 2,000 دلار باشد، اما تا زمانی که فاصله Stop Loss و Position Size طوری تنظیم شده باشند که زیان نهایی در صورت فعال شدن Stop حدود 50 دلار باشد، ریسک شما همچنان 1 درصد است.
این یکی از مهمترین سوءتفاهمهای معاملهگران تازهکار است.
فرض کنید حساب شما 10,000 دلار است.
اگر بگویید «من با 1,000 دلار وارد معامله میشوم»، هنوز نمیدانیم چقدر ریسک کردهاید.
چرا؟ چون Stop Loss را نمیدانیم.
اگر حجم پوزیشن 1,000 دلار باشد و Stop فقط 2 درصد با Entry فاصله داشته باشد، زیان تقریبی شما حدود 20 دلار است.
اما اگر همان 1,000 دلار را با Stop Loss بیست درصدی وارد کرده باشید، ریسک شما حدود 200 دلار است.
پس حجم معامله بهتنهایی نمیگوید چقدر در معرض زیان هستید.
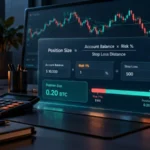
ریسک واقعی = Position Size × فاصله درصدی Entry تا Stop Loss
در مقاله بعدی درباره محاسبه حجم معامله یا Position Size دقیقاً یاد میگیریم چطور این عدد را از روی مقدار ریسک مجاز حساب کنیم.
قانون 1 درصد یعنی در یک معامله بیش از 1 درصد کل حساب را در معرض زیان قرار ندهید.
مثلاً:
| سرمایه | ریسک 1٪ |
|---|---|
| 1,000 دلار | 10 دلار |
| 5,000 دلار | 50 دلار |
| 10,000 دلار | 100 دلار |
| 50,000 دلار | 500 دلار |
مزیت این روش این است که حتی اگر چند معامله پشت سر هم Stop Loss شوند، افت حساب آهستهتر خواهد بود.
مثلاً اگر حساب 10,000 دلاری دارید و پنج معامله متوالی هرکدام 1 درصد ضرر کنند، حساب شما نابود نمیشود. ضررها محدود باقی میمانند و همچنان فرصت ادامه دارید.
این منطق همان چیزی است که در آموزشهای مدیریت ریسک بازارهای مشتقه نیز استفاده میشود؛ CME برای نمونه 1٪ تا 2٪ را بهعنوان چارچوبهای رایج توضیح میدهد، اما خودش تأکید میکند که این درصدها باید براساس تحمل ریسک و پلن هر معاملهگر انتخاب شوند.
قانون 2 درصد همان منطق قبلی را دارد، اما سقف زیان هر معامله دو برابر است.
اگر حساب شما 5,000 دلار باشد:
2% = 100 دلار
یعنی اگر معامله کاملاً اشتباه شود و Stop Loss فعال شود، قرار است بیش از 100 دلار از دست ندهید.
ممکن است این مقدار برای بعضی معاملهگران مناسب باشد و برای بعضی زیاد.
نکته مهم این است که 2 درصد یک قانون جهانی نیست. حتی CME هم صراحتاً توضیح میدهد که این آستانه دلخواه است و معاملهگر میتواند محدودتر یا بازتر عمل کند، به شرط اینکه سطح ریسک تعریفشده و منظم باشد.
هیچ پاسخ یکسانی برای همه وجود ندارد.
فرض کنید دو معاملهگر داریم:
نفر اول تازهکار است، هنوز استراتژیاش را کامل تست نکرده و معاملات Futures انجام میدهد.
نفر دوم چند سال سابقه دارد، استراتژیاش Backtest شده و رفتار سیستم را در دورههای مختلف میشناسد.
منطقی نیست هر دو الزاماً درصد ریسک یکسان داشته باشند.
بهطور کلی هرچه عدم قطعیت شما درباره استراتژی، تجربه و شرایط بازار بیشتر باشد، درصد ریسک پایینتر میتواند فشار کمتری به حساب وارد کند.
فرض کنیم دو معاملهگر 10 معامله متوالی ناموفق داشته باشند.
یکی در هر معامله 1 درصد ریسک میکند.
دیگری 10 درصد.
برای سادگی، اگر کاهش موجودی را نادیده بگیریم:
در عمل چون درصد از موجودی جدید محاسبه میشود، اعداد دقیق متفاوتاند؛ اما پیام روشن است: بزرگترین خطر معمولاً یک معامله بد نیست؛ مجموعهای از معاملات بد با ریسک بیش از حد است.
آموزشهای CME نیز نشان میدهند که درصد ثابت ریسک با کوچک شدن حساب، اندازه زیان معاملات بعدی را هم کاهش میدهد و افت سرمایه را کندتر میکند.
فرض کنید 50 درصد سرمایه خود را از دست بدهید.
اگر حساب 10,000 دلار باشد، حالا 5,000 دلار دارید.
برای برگشت به نقطه اول باید چقدر سود کنید؟
نه 50 درصد.
100 درصد.
چون باید 5,000 دلار باقیمانده را دو برابر کنید.
این رابطه به شکل زیر است:
| افت سرمایه | سود لازم برای جبران |
|---|---|
| 10٪ | حدود 11٪ |
| 20٪ | 25٪ |
| 30٪ | حدود 43٪ |
| 50٪ | 100٪ |
به همین دلیل معاملهگران حرفهای معمولاً بیشتر از اینکه درباره «چطور سریع پول دربیاورم؟» فکر کنند، درباره «چطور سرمایه را در بازی نگه دارم؟» فکر میکنند. CME نیز همین نامتقارن بودن افت و جبران سرمایه را در آموزش کنترل ریسک نشان میدهد.
ترتیب منطقی قبل از معامله میتواند این باشد:
نه اینکه ابتدا هر حجمی دوست داشتید وارد معامله شوید و بعد Stop را طوری تغییر دهید که با حجم شما هماهنگ شود.
منطق حرفهای برعکس است:
بازار محل Stop را مشخص میکند؛ مدیریت سرمایه حجم معامله را.
آموزش CME درباره Position Size نیز همین دو ورودی را ضروری میداند: محل Stop و مقدار دلاری یا درصدی که حاضر هستید در معامله از دست بدهید.
فرض کنیم:
مقدار ریسک مجاز:
10,000 × 1% = 100 دلار
فاصله Entry تا Stop:
2%
پس اگر بخواهید با فعال شدن Stop فقط 100 دلار ضرر کنید، حجم تقریبی معامله باید:
100 ÷ 2% = 5,000 دلار
باشد.
یعنی:
این مثال نشان میدهد چرا «حجم معامله» و «ریسک معامله» دو چیز متفاوتاند.
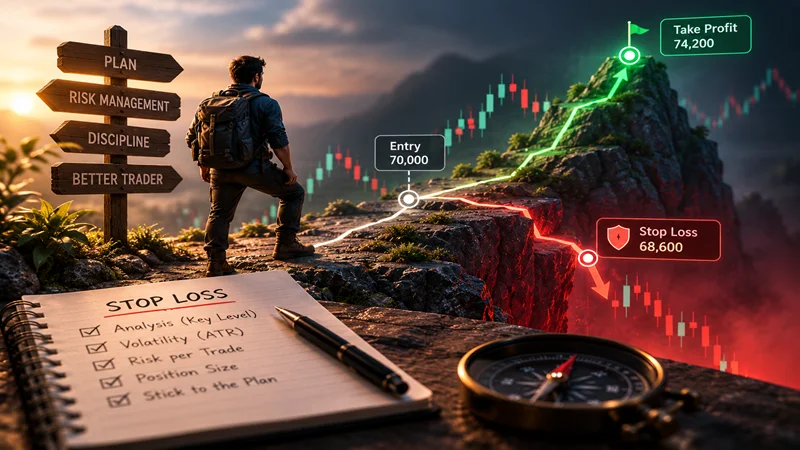
فرض کنید همین معامله Target برابر 74,200 دلار دارد.
ریسک قیمت تقریباً 2 درصد است و Reward حدود 6 درصد.
بنابراین نسبت حدود:
1:3
خواهد بود.
یعنی با ریسک 100 دلار، سود بالقوه تقریبی 300 دلار است.
اگر مفهوم این نسبت برایتان روشن نیست، مقاله ریسک به ریوارد چیست؟ دقیقاً همین رابطه را با مثالهای مختلف توضیح میدهد.
الزاماً نه، اما داشتن سقف ثابت بسیار مهم است.
برخی معاملهگران ممکن است مثلاً حداکثر ریسک را 1 درصد تعریف کنند اما در بعضی معاملات فقط 0.5 درصد ریسک کنند.
چیزی که خطرناک است این است که درصد ریسک براساس احساسات تغییر کند:
هیچ معاملهای آنقدر مطمئن نیست که قوانین مدیریت سرمایه را بیاهمیت کند.
فرض کنید در هر معامله فقط 1 درصد ریسک میکنید.
عالی به نظر میرسد.
اما اگر 10 معامله همزمان باز کنید، ممکن است در عمل بخش بزرگی از حساب در معرض ریسک باشد.
حتی بدتر: ممکن است همه معاملات به یک عامل مشترک وابسته باشند.
مثلاً:
روی کاغذ چهار معامله مختلف دارید، اما اگر بازار کریپتو ناگهان سقوط کند، همه ممکن است همزمان تحت فشار قرار بگیرند.
پس علاوه بر Risk per Trade باید به Total Account Exposure هم فکر کنید.
CME هم در طراحی پلن مدیریت ریسک پیشنهاد میکند معاملهگر نهفقط زیان حداکثری هر معامله، بلکه تعداد پوزیشنهای همزمان و کل Exposure حساب را از قبل مشخص کند.
در Futures اهرم میتواند باعث شود با سرمایه کم پوزیشن بزرگتری باز کنید.
این قابلیت خودش به معنی ریسک بیشتر نیست؛ نحوه استفاده از آن است که ریسک را میسازد.
مشکل زمانی شروع میشود که معاملهگر Position Size را براساس «حداکثر حجمی که صرافی اجازه میدهد» انتخاب کند، نه براساس «حداکثر زیانی که حساب تحمل میکند».
برای مثال ممکن است صرافی اجازه دهد با Leverage بالا پوزیشن بسیار بزرگی باز کنید، اما این به معنی منطقی بودن آن حجم نیست.
این بخش برای پروژه ما اهمیت زیادی دارد.
فرض کنید در یک کانال سیگنال ارز دیجیتال یک موقعیت دریافت میکنید.
حتی اگر Entry، Stop Loss و Target کامل باشند، هنوز یک اطلاعات حیاتی وجود ندارد:
شما با چه حجمی باید وارد شوید؟
این عدد برای همه اعضای کانال نمیتواند یکسان باشد.
کسی که حساب 500 دلاری دارد و کسی که حساب 50,000 دلاری دارد نباید حجم یکسانی بگیرند.
بنابراین سیگنال میتواند ساختار معامله را بدهد، اما مدیریت سرمایه باید با حساب شخصی شما هماهنگ شود.
اگر فاصله Stop معاملات متفاوت باشد، حجم ثابت باعث میشود مقدار ریسک واقعی هر معامله تغییر کند.
Stop حذفشده میتواند یک زیان محدود را به زیان بسیار بزرگ تبدیل کند.
این رفتار معمولاً با هدف جبران سریع انجام میشود و میتواند Drawdown را تشدید کند.
چهار معامله Long روی آلتکوینها ممکن است عملاً یک ریسک بزرگ واحد باشند.
هدف باید اجرای منظم یک سیستم باشد، نه اینکه هر معامله مبلغ مشخصی سود ایجاد کند.
اگر هنوز سیستم مدیریت سرمایه مشخصی ندارید، میتوانید برای شروع این مراحل را روی کاغذ بنویسید:
اعداد دقیق باید براساس تجربه، استراتژی و تحمل ریسک شما انتخاب شوند؛ مهم این است که قبل از شروع معامله تعیین شده باشند، نه وسط ضرر.
مدیریت سرمایه شاید هیجانانگیزترین بخش ترید نباشد، اما یکی از مهمترین تفاوتهای بین معامله تصادفی و معامله ساختارمند است.
بهجای اینکه از خودتان بپرسید:
«چقدر میتوانم از این معامله سود کنم؟»
اول بپرسید:
«اگر کاملاً اشتباه باشم، چقدر حق دارم از دست بدهم؟»
بعد Stop Loss را براساس ساختار بازار تعیین کنید، مقدار ریسک مجاز را از روی حساب محاسبه کنید و حجم پوزیشن را با این دو عدد هماهنگ کنید.
یک معامله بد نباید بتواند ماهها تلاش شما را نابود کند.
عدد ثابتی برای همه وجود ندارد. 1٪ و 2٪ چارچوبهای رایج آموزشی هستند، اما درصد مناسب باید براساس تجربه، استراتژی، نوسان بازار و تحمل ریسک شما تعیین شود.
یعنی حداکثر زیان برنامهریزیشده یک معامله بیشتر از 1 درصد کل موجودی حساب نباشد.
حجم معامله ارزش کل Position است، اما مقدار ریسک پولی است که در صورت فعال شدن Stop Loss از دست میدهید. این دو بسته به فاصله Stop میتوانند بسیار متفاوت باشند.
خیر. 2 درصد یک چارچوب رایج است، نه قانون اجباری. بعضی معاملهگران از ریسک کمتر و برخی با سیستمهای مشخص از ریسک متفاوت استفاده میکنند.
کوچک بودن حساب بهتنهایی دلیل مناسبی برای افزایش شدید ریسک نیست. ریسک بیشتر میتواند سرعت رشد را افزایش دهد، اما سرعت نابودی حساب را هم بالا میبرد.