×

سلام
ورود و عضویت
فرض کنید دو معامله روبهروی شما قرار دارد.
در معامله اول ممکن است 100 دلار ضرر کنید تا شاید 120 دلار سود بگیرید.
در معامله دوم همان 100 دلار را ریسک میکنید، اما اگر تحلیل درست باشد 300 دلار سود خواهید داشت.
اگر احتمال موفقیت هر دو معامله تقریباً یکسان باشد، کدام منطقیتر به نظر میرسد؟
همین سؤال ساده ما را به یکی از مهمترین مفاهیم مدیریت معامله میرساند: Risk to Reward Ratio یا نسبت ریسک به بازده.
ریسک به ریوارد کمک میکند قبل از اینکه هیجان سود احتمالی شما را وارد معامله کند، یک سؤال بسیار ساده از خودتان بپرسید:
برای به دست آوردن این سود، دقیقاً چقدر حاضرم از دست بدهم؟
در ادامه نهفقط فرمول R/R را یاد میگیریم، بلکه با مثالهای واقعی بررسی میکنیم چرا یک معامله با تارگت بزرگ الزاماً معامله خوبی نیست، چه ارتباطی بین Win Rate و Risk/Reward وجود دارد و چطور قبل از ورود بفهمیم یک موقعیت اصلاً ارزش ریسک کردن دارد یا نه.
ریسک به ریوارد مقایسهای بین مقدار زیان احتمالی و سود احتمالی یک معامله است.
اگر حاضر باشید برای به دست آوردن 200 دلار سود، حداکثر 100 دلار ضرر کنید، نسبت شما:
1:2
است.
یعنی در برابر هر یک واحد ریسک، دو واحد سود بالقوه وجود دارد.
اگر 100 دلار ریسک کنید تا 300 دلار سود بگیرید:
Risk/Reward = 1:3
و اگر 100 دلار را برای فقط 50 دلار سود احتمالی در معرض خطر بگذارید:
Risk/Reward = 1:0.5
در منابع آموزشی بازارهای مالی هم همین منطق استفاده میشود؛ مثلاً اگر زیان بالقوه 200 دلار و سود بالقوه 600 دلار باشد، نسبت 1:3 خواهد بود.
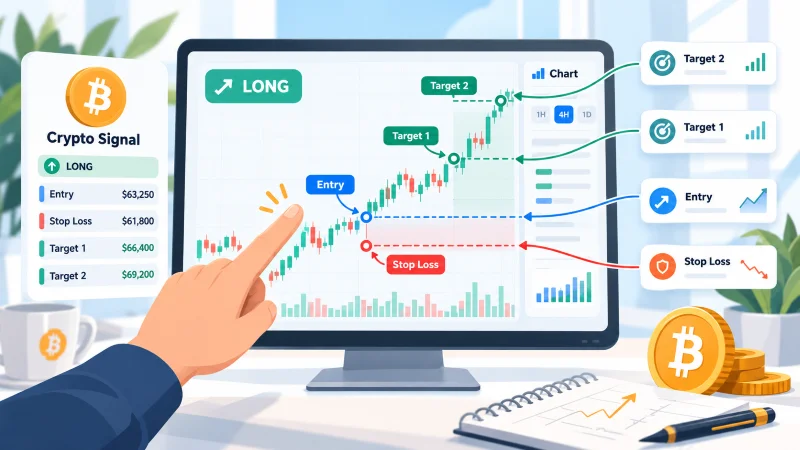
برای معاملات Long، ابتدا فاصله Entry تا Stop Loss را بهعنوان ریسک و فاصله Entry تا Target را بهعنوان Reward در نظر میگیریم.
Risk = Entry – Stop Loss
Reward = Take Profit – Entry
سپس Reward را با Risk مقایسه میکنیم.
مثلاً:
ریسک معامله:
100 – 95 = 5 دلار
سود احتمالی:
115 – 100 = 15 دلار
بنابراین:
Risk/Reward = 5 : 15 = 1:3
یعنی در برابر هر 1 دلار ریسک، 3 دلار سود بالقوه داریم.
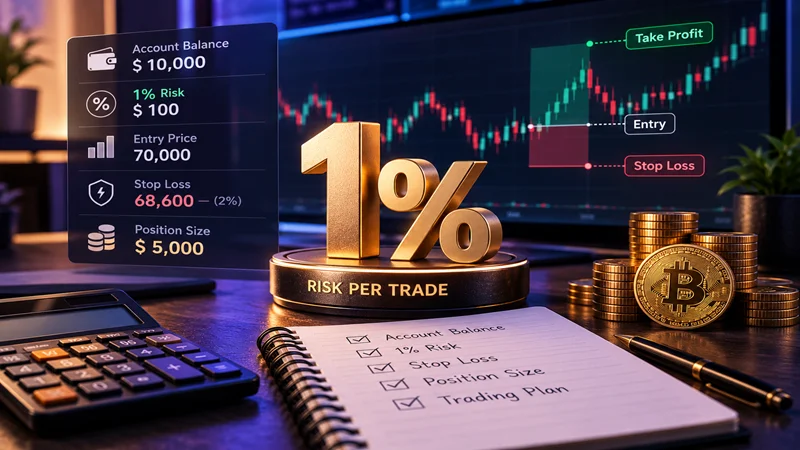
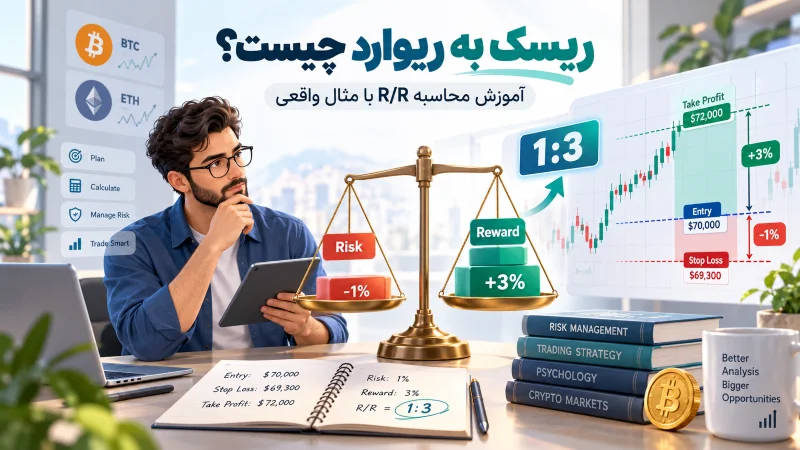
فرض کنیم بیت کوین روی 70,000 دلار معامله میشود و تحلیل شما این ساختار را دارد:
فاصله Entry تا Stop Loss برابر 1,000 دلار است.
فاصله Entry تا Target برابر 3,000 دلار است.
پس نسبت:
1:3
خواهد بود.
نکته مهم این است که این نسبت ربطی به اندازه سرمایه شما ندارد. چه با 100 دلار وارد شوید و چه با 10,000 دلار، نسبت ساختاری معامله همان 1:3 باقی میماند.
اما مقدار پولی که واقعاً در معرض ریسک قرار میدهید به حجم پوزیشن بستگی دارد. به همین دلیل در مقاله آینده درباره محاسبه حجم معامله و Position Size جداگانه بررسی میکنیم که چگونه از فاصله Stop Loss برای تعیین حجم مناسب استفاده کنیم.
نه؛ و این یکی از اشتباهات مهم معاملهگران تازهکار است.
ممکن است تصور کنید هرچه Target را دورتر قرار دهید، Risk/Reward بهتر میشود.
از نظر ریاضی درست است، اما بازار به تارگتی که صرفاً برای زیباتر شدن R/R انتخاب کردهاید اهمیتی نمیدهد.
فرض کنید قیمت در محدودهای قرار دارد که یک مقاومت بسیار مهم فقط 1.5 برابر فاصله Stop Loss با Entry فاصله دارد.
شما نمیتوانید فقط برای اینکه معامله 1:3 شود، تارگت را خیلی بالاتر از آن مقاومت قرار دهید و انتظار داشته باشید معامله همچنان همان کیفیت را داشته باشد.
بنابراین ترتیب درست این نیست:
«من R/R برابر 1:3 میخواهم، پس Target را آنجا میگذارم.»
ترتیب منطقیتر این است:
«ساختار بازار Stop و Target منطقی را کجا قرار میدهد و نسبت حاصل چقدر است؟»
اگر نسبت نهایی جذاب نیست، گاهی بهترین تصمیم این است که اصلاً وارد معامله نشوید.
اینجاست که مقاله قبلی ما اهمیت پیدا میکند.
فرض کنید سیستم A در 70 درصد معاملات موفق است اما در هر معامله موفق فقط 1 واحد سود میگیرد و هنگام شکست 1 واحد از دست میدهد.
در 100 معامله:
نتیجه:
+40R
حالا سیستم B فقط 40 درصد Win Rate دارد، اما R/R آن 1:3 است.
نتیجه:
+60R
یعنی سیستم دوم با اینکه بیشتر از نصف معاملاتش ناموفق بوده، نتیجه بهتری داشته است.
اگر هنوز مقاله قبلی را نخواندهاید، در وین ریت در سیگنال ارز دیجیتال چیست؟ دقیقتر توضیح دادهایم چرا یک درصد موفقیت بالا بدون دانستن اندازه بردها و باختها میتواند گمراهکننده باشد.
در مثالهای حرفهای معاملهگری معمولاً بهجای دلار یا درصد از حرف R استفاده میشود.
1R یعنی مقدار پولی که تصمیم گرفتهاید در یک معامله ریسک کنید.
مثلاً اگر حساب شما 5,000 دلار است و برای یک معامله حداکثر 50 دلار ریسک میکنید:
1R = 50 دلار
اگر معامله 1:3 باشد:
سود احتمالی = 3R = 150 دلار
این روش یک مزیت مهم دارد: میتوانید معاملات مختلف را بدون توجه به اندازه حساب با یکدیگر مقایسه کنید.
مثلاً بهجای اینکه بگویید «این هفته 240 دلار سود کردم»، میتوانید بگویید:
«این هفته +4.8R نتیجه گرفتم.»
در این حالت عملکرد واقعی سیستم واضحتر میشود.
عدد جادویی و یکسانی برای همه استراتژیها وجود ندارد.
گاهی میبینید معاملهگران 1:2 یا 1:3 را بهعنوان نقطه شروع استفاده میکنند. منابع آموزشی نیز اغلب از این نسبتها برای توضیح مفهوم مدیریت ریسک استفاده میکنند؛ برای مثال CME در یک سناریوی آموزشی از نسبت 2:1 بین سود و ریسک استفاده میکند و IG نیز مثالهایی با نسبت 1:2 و 1:3 ارائه میدهد.
اما این به معنی یک قانون ثابت نیست.
یک استراتژی Scalping ممکن است Win Rate بالاتری داشته باشد و با R/R پایینتر همچنان منطقی باشد.
در مقابل یک استراتژی Trend Following ممکن است معاملات موفق کمتری داشته باشد، اما بردهای بسیار بزرگتری ثبت کند.
پس R/R باید در کنار عملکرد واقعی همان استراتژی بررسی شود.
فرض کنید استراتژی شما طبق تعداد زیادی معامله گذشته حدود 70 درصد Win Rate دارد.
اگر در هر معامله 1R ریسک کنید و هدف هم 1R باشد، در 100 معامله فرضی:
نتیجه نظری قبل از هزینههای معامله:
+40R
پس نمیتوان گفت معامله 1:1 همیشه بد است.
مشکل زمانی است که معاملهگر بدون داشتن داده واقعی درباره استراتژیاش، دائماً 1R ریسک کند تا 0.5R یا 0.7R به دست بیاورد و تصور کند فقط چون تعداد بردها زیاد است سیستم مناسبی دارد.
مثالهای آموزشی معمولاً برای سادگی کارمزد، Spread و Slippage را حذف میکنند.
در معامله واقعی این هزینهها وجود دارند.
اگر سیستم شما دائماً معاملات بسیار کوتاه با سود کوچک انجام دهد، هزینه معامله میتواند بخش قابل توجهی از Reward را مصرف کند.
به همین دلیل R/R روی نمودار الزاماً دقیقاً همان R/R واقعی بعد از اجرای معامله نیست.
هرچه سود هدف کوچکتر باشد، اثر کارمزد و اسلیپیج اهمیت بیشتری پیدا میکند.
این سناریو در سیگنالهای ارز دیجیتال بسیار رایج است:
در این حالت:
اما اگر بخشی از پوزیشن را در هر TP ببندید، نتیجه نهایی دیگر فقط با گفتن «TP3 برابر 1:3 است» مشخص نمیشود.
مثلاً اگر 50 درصد پوزیشن را روی TP1 ببندید، بخش بزرگی از معامله با نسبت 1:1 خارج شده است.
پس برای ارزیابی واقعی باید نحوه تقسیم حجم بین تارگتها را نیز بدانید.
این نکته هنگام بررسی یک کانال سیگنال ارز دیجیتال هم مهم است؛ فقط فاصله آخرین Target را نبینید، بلکه ببینید مدیریت پوزیشن و خروج مرحلهای چگونه تعریف شده است.
فرض کنید یک ارز را میبینید و مطمئن شدهاید میتواند 10 درصد رشد کند.
حالا برای اینکه Risk/Reward معامله خوب به نظر برسد، Stop Loss را بسیار نزدیک قرار میدهید.
نتیجه؟
نوسان طبیعی بازار مرتب Stop شما را فعال میکند.
Stop Loss باید جایی قرار بگیرد که اگر قیمت به آن رسید، منطق معامله شما واقعاً زیر سؤال رفته باشد؛ نه فقط جایی که باعث شود عدد R/R زیباتر شود.
بعد از تعیین Stop منطقی و Target منطقی است که نسبت را محاسبه میکنیم.
اگر برای یکی از سه مورد اول جواب مشخصی ندارید، محاسبه R/R هم معنای چندانی ندارد.
فرض کنید یک ارز کاملاً تصادفی انتخاب کنید و Stop را 1 درصد پایینتر و Target را 5 درصد بالاتر قرار دهید.
روی کاغذ:
Risk/Reward = 1:5
فوقالعاده به نظر میرسد.
اما اگر هیچ دلیل تحلیلی برای رسیدن قیمت به Target نداشته باشید، نسبت جذاب هیچ ارزش واقعی ایجاد نمیکند.
Risk/Reward ابزار ارزیابی معامله است، نه ابزار تولید معامله.
اول باید Setup معتبر داشته باشید. بعد از آن R/R کمک میکند بفهمید آیا پاداش احتمالی ارزش پذیرفتن ریسک را دارد یا نه.
ریسک به ریوارد یکی از سادهترین مفاهیم معاملهگری است، اما اگر درست استفاده شود نگاه شما به معامله را تغییر میدهد.
بهجای اینکه فقط بپرسید:
«این معامله چقدر سود میدهد؟»
عادت کنید ابتدا بپرسید:
«اگر اشتباه کنم چقدر از دست میدهم و اگر درست باشم چقدر به دست میآورم؟»
بعد از آن Win Rate، کیفیت Setup، هزینه معامله و مدیریت سرمایه را کنار هم قرار دهید.
یک R/R بالا بهتنهایی تضمینکننده معامله خوب نیست و یک R/R پایین هم بدون بررسی سبک استراتژی قابل قضاوت نیست.
هدف مدیریت ریسک این نیست که هر معامله را برنده کنید؛ هدف این است که اشتباه بودن چند معامله نتواند کل حساب شما را از بازی خارج کند.
نسبت Risk/Reward مقایسه مقدار زیان احتمالی یک معامله با سود بالقوه آن است. مثلاً 1:3 یعنی در برابر یک واحد ریسک، سه واحد سود احتمالی وجود دارد.
یعنی معاملهگر به ازای هر یک واحد زیان احتمالی، دو واحد سود بالقوه در نظر گرفته است. مثلاً 100 دلار ریسک در مقابل 200 دلار سود احتمالی.
عدد ثابتی برای تمام استراتژیها وجود ندارد. نسبت مناسب باید همراه با Win Rate، نوع استراتژی و شرایط بازار بررسی شود.
خیر. Entry، Stop Loss و Target باید براساس ساختار واقعی بازار تعیین شده باشند. بالا بردن مصنوعی Target فقط برای رسیدن به 1:3 معامله را بهتر نمیکند.
این دو باید کنار هم بررسی شوند. یک Win Rate پایین با بردهای بزرگ میتواند سودده باشد و یک Win Rate بسیار بالا با زیانهای بزرگ ممکن است ضررده باشد.