×


سلام
ورود و عضویت
سیاست QE و QT چیست؟ تسهیل کمی یا Quantitative Easing روشی است که بانک مرکزی از طریق خرید گسترده داراییهای مالی، مانند اوراق خزانهداری یا اوراق رهنی، برای اثرگذاری بر شرایط مالی و بازدههای بلندمدت به کار میگیرد. این ابزار معمولاً زمانی اهمیت بیشتری پیدا میکند که کاهش نرخهای کوتاهمدت بهتنهایی برای حمایت از اقتصاد کافی نباشد یا بازارهای مالی با اختلال جدی روبهرو باشند. خرید دارایی میتواند ترکیب داراییهای بخش خصوصی و ذخایر بانکی را تغییر دهد و بر نرخهای بلندمدت و شرایط تأمین مالی اثر بگذارد. هدف و سازوکار آن با پرداخت مستقیم پول به خانوارها یکسان نیست.
انقباض کمی یا Quantitative Tightening به فرایند کاهش اندازه ترازنامه بانک مرکزی گفته میشود. این کار میتواند از طریق عدم سرمایهگذاری مجدد بخشی از اوراق سررسیدشده یا فروش داراییها انجام شود. QT الزاماً به معنی فروش فوری تمام اوراق نیست و سرعت آن به تصمیم سیاستگذار و شرایط بازار وابسته است. برای درک سازوکار کاهش ترازنامه، توضیحات بانک فدرال رزرو نیویورک درباره اجرای سیاست پولی منبع مفیدی است. دانستن تفاوت این دو مفهوم، پایه تحلیل نقدینگی کلان محسوب میشود.
در برنامه QE، بانک مرکزی داراییهایی مانند اوراق خزانهداری را از بازار خریداری میکند. در برابر این خرید، ذخایر بانکی افزایش مییابد و عرضه اوراق در دسترس سرمایهگذاران خصوصی کاهش پیدا میکند. این تغییر میتواند از طریق کاهش بازدههای بلندمدت، تغییر صرف سررسید و بهبود شرایط نقدینگی بر تصمیمهای سرمایهگذاری اثر بگذارد. اثر نهایی به شرایط بازار، نوع دارایی خریداریشده، انتظارات و نحوه انتقال سیاست به نظام مالی وابسته است؛ بنابراین QE را نباید فقط به یک عدد در ترازنامه تقلیل داد.
خرید دارایی میتواند به پایین آوردن هزینه تأمین مالی و حمایت از عملکرد بازار کمک کند، اما الزاماً به معنی انتقال مستقیم پول به حساب تمام خانوارها یا سرمایهگذاران نیست. ذخایر بانکی و سپردههای مشتریان مفاهیم متفاوتیاند و افزایش ذخایر بهتنهایی تضمین نمیکند وامدهی یا تقاضای سرمایهگذاری به همان نسبت بالا برود. برای تحلیل، باید شرایط اعتباری، تقاضای وام، بازده اوراق و انتظارات تورمی را نیز بررسی کرد. سازوکار QE از چند مسیر بر اقتصاد اثر میگذارد و نتیجه آن به وضعیت اولیه اقتصاد بستگی دارد. همین تفاوت توضیح میدهد چرا واکنش بازارها در دورههای مختلف یکسان نیست.
در دوره QT، بانک مرکزی میتواند اجازه دهد اوراق سررسیدشده از ترازنامه خارج شوند و اصل مبلغ آنها را دوباره در اوراق جدید سرمایهگذاری نکند. در برخی شرایط نیز امکان فروش دارایی وجود دارد. سرعت کاهش ترازنامه معمولاً با سقفها یا برنامههای مشخص مدیریت میشود تا بازار بتواند تغییرات را جذب کند. کاهش داراییها و ذخایر میتواند شرایط نقدینگی را تغییر دهد، اما اثر آن به وضعیت ذخایر بانکی، تقاضای نقدینگی و عملیات روزمره بانک مرکزی نیز وابسته است.
QT معکوس دقیق QE به معنای ساده و مکانیکی نیست؛ زیرا ترکیب داراییها، شرایط بازار و ساختار ذخایر ممکن است در دو دوره متفاوت باشد. کاهش ترازنامه در زمانی که ذخایر فراوان است میتواند اثر متفاوتی نسبت به زمانی داشته باشد که بازار به ذخایر حساس شده است. همچنین پایان یا توقف QT به معنی آغاز فوری QE نیست. برای تحلیل باید به بیانیههای بانک مرکزی، دادههای ترازنامه و شرایط بازار پول توجه کرد، نه صرفاً به تیتر «ترازنامه کوچک شد» یا «ترازنامه بزرگ شد». تغییر اندازه ترازنامه باید در متن سازوکار عملیاتی و وضعیت نقدینگی تفسیر شود.
بازار رمزارز به جریان سرمایه و تمایل سرمایهگذاران به پذیرش ریسک حساس است. وقتی شرایط مالی آسانتر میشود، هزینه تأمین مالی ممکن است کاهش یابد و برخی سرمایهگذاران تمایل بیشتری به داراییهای پرریسک پیدا کنند. وقتی شرایط مالی سختتر میشود، نگهداری نقدینگی و داراییهای کمریسک میتواند جذابتر شود. سیاستهای QE و QT یکی از عواملی هستند که بر این محیط اثر میگذارند؛ اما عوامل دیگری مانند نرخ بهره، اعتبار بانکی، بودجه دولت، جریان سرمایه جهانی و شرایط خود بازار کریپتو نیز نقش دارند.
به همین دلیل، رشد ترازنامه فدرال رزرو را نباید بهصورت مستقیم معادل رشد قیمت بیتکوین دانست. ممکن است ترازنامه افزایش یابد اما ترس از رکود یا بحران مالی باعث کاهش تمایل به ریسک شود. همچنین کاهش ترازنامه میتواند در دورهای رخ دهد که اقتصاد مقاوم است و بازار سهام یا رمزارز رشد میکند. ارتباط میان نقدینگی و قیمت به کانال انتقال، انتظارات و وضعیت سرمایهگذاران وابسته است. تحلیلگر باید بهجای ساختن یک رابطه ساده، چند متغیر را همزمان بررسی کند. نقدینگی مهم است، اما تنها عامل تعیینکننده قیمت نیست.
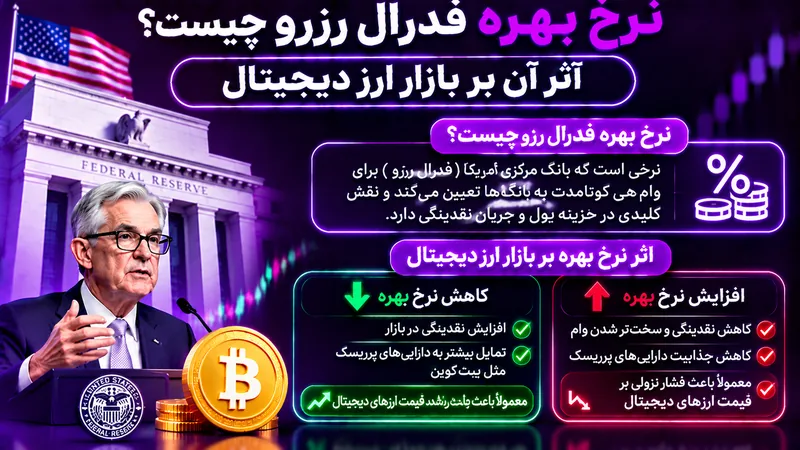
تغییر نرخ بهره سیاستی و تغییر اندازه ترازنامه دو ابزار متفاوت سیاست پولی هستند. نرخ وجوه فدرال بر نرخهای کوتاهمدت بازار پول اثر میگذارد و از مسیر هزینه وام و بازده داراییها منتقل میشود. QE و QT بیشتر به خرید و نگهداری داراییهای بانک مرکزی و شرایط بازده بلندمدت و ذخایر مربوطاند. ممکن است بانک مرکزی نرخ را ثابت نگه دارد اما ترازنامه را کاهش دهد؛ یا نرخ را تغییر دهد و همزمان سیاست ترازنامهای جداگانهای داشته باشد. این ابزارها میتوانند همزمان بر شرایط مالی اثر بگذارند، اما سازوکارشان یکسان نیست.
این تفاوت برای معاملهگر مهم است؛ زیرا بازار ممکن است به نرخ کوتاهمدت و شرایط نقدینگی بلندمدت واکنش متفاوتی نشان دهد. برای نمونه، کاهش نرخ سیاستی در کنار QT میتواند ترکیبی از سیگنالهای تسهیلی و انقباضی ایجاد کند. در چنین وضعی، بهتر است هر ابزار را جداگانه تحلیل کنید و سپس اثر ترکیبی را بسنجید. برای شناخت کانال نرخ سیاستی، آموزش نرخ بهره فدرال رزرو و اثر آن بر کریپتو را با این مقاله مقایسه کنید. تحلیل جداگانه ابزارها مانع از سادهسازی بیش از حد سیاست پولی میشود.
برای بررسی سیاست ترازنامهای، ابتدا بیانیههای FOMC و دستورالعملهای اجرایی را بخوانید. سپس اندازه و ترکیب داراییهای بانک مرکزی، میزان اوراق خزانهداری و اوراق رهنی، ذخایر بانکی و عملیات بازار پول را بررسی کنید. دادههای هفتگی ترازنامه فدرال رزرو در گزارش H.4.1 منتشر میشوند و میتوانند تغییرات داراییها و بدهیهای بانک مرکزی را نشان دهند. مهم است که تاریخ گزارش و تغییرات فصلی یا موقت را از روند بلندمدت جدا کنید. یک تغییر هفتگی بهتنهایی برای نتیجهگیری درباره جهت سیاست کافی نیست.
در کنار ترازنامه، بازده اوراق و شاخصهای شرایط مالی را نیز دنبال کنید. اگر بازده اوراق بلندمدت بالا میرود، بررسی کنید آیا علت آن انتظارات نرخ کوتاهمدت، تورم مورد انتظار یا صرف سررسید است. کاهش ذخایر نیز باید در متن تقاضای بانکها و شرایط بازار پول تفسیر شود. برای دادههای بازده، راهنمای بازده اوراق خزانهداری آمریکا را ببینید. هیچ سری دادهای بهتنهایی اندازه دقیق نقدینگی قابل استفاده برای خرید رمزارز را نشان نمیدهد؛ بهتر است چند شاخص را کنار هم بررسی کنید.
یک روش کاربردی این است که سیاست پولی را بهعنوان پسزمینه تحلیل در نظر بگیرید. اگر نشانههای کاهش نقدینگی و افزایش بازده واقعی همزمان دیده میشوند، ممکن است لازم باشد در ارزیابی ریسک داراییهای پرنوسان محتاطتر باشید. اگر شرایط مالی آسانتر شده باشد، میتوانید بررسی کنید آیا این تغییر با بهبود تقاضا و جریان سرمایه نیز همراه است یا خیر. در هر دو حالت، ساختار قیمت و رفتار بازار باید شواهد مستقلی برای سناریوی معاملاتی ارائه کنند. تحلیل کلان بدون بررسی بازار هدف ناقص است.
برای جلوگیری از نتیجهگیری نادرست، تغییر ترازنامه را با تأخیر زمانی و در مقیاس مناسب بررسی کنید. بازار ممکن است قبل از اجرای کامل سیاست، انتظارات را قیمتگذاری کند. همچنین شوکهای ژئوپلیتیک، قانونگذاری یا اخبار مختص یک دارایی میتوانند اثر عوامل کلان را تحتالشعاع قرار دهند. اگر به دنبال تحلیل روند بازار برای انتخاب سیگنال معاملاتی هستید، شرایط نقدینگی را یکی از فیلترها بدانید، نه جایگزین نقطه ورود، حد ضرر و مدیریت سرمایه. از یک نمودار ترازنامه بهتنهایی برای پیشبینی قیمت استفاده نکنید.
آیا QE همان چاپ پول برای مردم است؟ خیر؛ در QE بانک مرکزی دارایی میخرد و ساختار ترازنامه و ذخایر بانکی تغییر میکند؛ این فرایند با پرداخت مستقیم پول به همه افراد یکسان نیست. آیا QT همیشه باعث سقوط بیتکوین میشود؟ خیر؛ اثر آن به وضعیت اقتصاد، انتظارات و دیگر جریانهای بازار وابسته است. آیا QT یعنی فروش همه داراییهای بانک مرکزی؟ خیر؛ کاهش ترازنامه میتواند با سررسید و عدم سرمایهگذاری مجدد نیز انجام شود. آیا پایان QT به معنی آغاز QE است؟ لزوماً خیر؛ این تصمیمها جداگانه گرفته میشوند.
آیا نرخ بهره و ترازنامه یک ابزار هستند؟ خیر؛ این دو ابزار کانالهای متفاوتی دارند، هرچند در سیاست پولی ممکن است همزمان استفاده شوند. برای تحلیل، بیانیه بانک مرکزی، گزارش ترازنامه، بازده اوراق و وضعیت بازار را کنار هم قرار دهید. از یک نمودار منفرد برای پیشبینی قطعی جهت رمزارز استفاده نکنید و اثر عوامل دیگر را نیز در نظر بگیرید.