×


سلام
ورود و عضویت
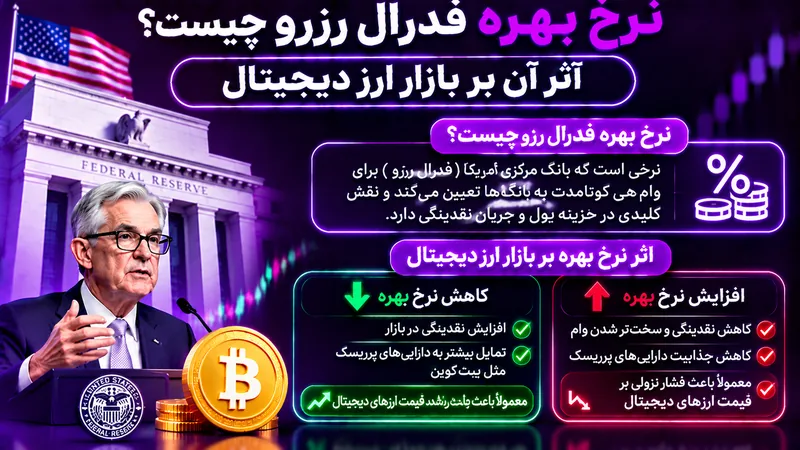
نرخ بهره فدرال رزرو چیست؟ وقتی در خبرها گفته میشود فدرال رزرو نرخ بهره را افزایش یا کاهش داده است، معمولاً منظور محدوده هدف نرخ وجوه فدرال (Federal Funds Rate) است. این نرخ به بازار وامدهی کوتاهمدت ذخایر میان بانکها مربوط میشود و کمیته بازار آزاد فدرال محدوده هدف آن را تعیین میکند. نرخ اعلامشده، نرخ وام شخصی یا نرخ ثابت تمام وامهای بانکی نیست؛ بلکه یکی از نرخهای پایه مهم در نظام مالی آمریکا است که از طریق سازوکارهای سیاست پولی بر سایر نرخها و شرایط مالی اثر میگذارد. بنابراین نباید نرخ وجوه فدرال را با نرخ بهره تمام محصولات بانکی یکسان دانست.
فدرال رزرو برای نزدیک نگه داشتن نرخ بازار به محدوده هدف از ابزارهایی مانند نرخ بهره ذخایر و تسهیلات بازخرید معکوس استفاده میکند. تصمیم سیاستگذار بهتدریج در نرخهای کوتاهمدت، هزینه تأمین مالی و تصمیمهای مصرف و سرمایهگذاری منعکس میشود. برای شناخت توضیح رسمی این سازوکار، راهنمای سیاست پولی فدرال رزرو را مطالعه کنید. این توضیح کمک میکند تفاوت نرخ هدف با نرخهای دیگر را اشتباه نگیرید و مسیر انتقال تصمیم بانک مرکزی به اقتصاد را بهتر درک کنید.
افزایش محدوده هدف نرخ وجوه فدرال معمولاً بخشی از سیاست انقباضی است؛ زیرا هزینه وامگیری کوتاهمدت را بالا میبرد و میتواند تقاضا را آرام کند. کاهش نرخ معمولاً به معنای تسهیل شرایط پولی است و میتواند هزینه تأمین مالی را کاهش دهد. اما جهتگیری سیاست فقط از یک تغییر نرخ مشخص نمیشود؛ پیام کمیته درباره مسیر آینده، اندازه ترازنامه و ابزارهای دیگر نیز اهمیت دارد. ممکن است نرخ ثابت بماند اما لحن بیانیه نسبت به تورم سختگیرانهتر شود. بنابراین سیاست پولی را باید ترکیبی از تصمیم فعلی و انتظارات آینده دانست.
سیاست انقباضی با هدف مهار تورم میتواند رشد اقتصادی و اشتغال را نیز تحت تأثیر قرار دهد؛ ازاینرو فدرال رزرو میان ثبات قیمتها و حداکثر اشتغال پایدار تعادل برقرار میکند. سیاست انبساطی نیز الزاماً به رشد فوری قیمت داراییها منجر نمیشود؛ اگر تسهیل پولی در واکنش به بحران عمیق اقتصادی انجام شود، ترس از افت درآمد و سودآوری ممکن است بر بازارها غالب باشد. برای تحلیل باید علت تصمیم، وضعیت اقتصاد و انتظارات سرمایهگذاران را در کنار خود نرخ بررسی کرد. تغییر نرخ بهتنهایی تمام پیام سیاستگذار را توضیح نمیدهد.
یکی از کانالها، هزینه فرصت نگهداری دارایی است. وقتی بازده داراییهای کمریسک افزایش مییابد، برخی سرمایهگذاران ممکن است برای پذیرش ریسک در داراییهایی مانند بیتکوین بازده بیشتری مطالبه کنند. کانال دوم، هزینه تأمین مالی و دسترسی به اعتبار است؛ نرخهای بالاتر میتوانند استفاده از اهرم را گرانتر کنند و تمایل به افزایش موقعیتهای پرریسک را کاهش دهند. کانال سوم، ارزش دلار و شرایط نقدینگی است که از طریق جریان سرمایه جهانی بر داراییهای دلاری اثر میگذارد. این مسیرها میتوانند بر تقاضا و قیمت داراییهای دیجیتال تأثیر بگذارند.
این کانالها همیشه همزمان یا با شدت یکسان عمل نمیکنند. گاهی بازار کاهش نرخ را نشانه ضعف اقتصاد میبیند و بهجای رشد، واکنش محتاطانه نشان میدهد. گاهی هم نرخ ثابت میماند اما تغییر انتظارات مسیر آینده، بازده اوراق و دلار را جابهجا میکند. بنابراین رابطه نرخ بهره و بیتکوین را نباید به یک قانون ثابت تبدیل کرد. تحلیلگر باید بپرسد تغییر سیاست چه چیزی را درباره تورم، رشد و ریسک اقتصادی آشکار میکند و این اطلاعات تا چه حد در قیمتها منعکس شده است. مسیر انتقال سیاست ممکن است با تأخیر و در چند مرحله رخ دهد.
نرخ اسمی همان نرخی است که بدون تعدیل تورم بیان میشود. نرخ واقعی، بازده یا هزینه پول پس از در نظر گرفتن تورم است. یک تقریب ساده برای نرخ واقعی مورد انتظار، نرخ اسمی منهای نرخ تورم مورد انتظار است؛ در تحلیل دقیقتر باید از شاخص و افق زمانی متناسب استفاده کرد. برای مثال، اگر بازده اسمی یک دارایی ۴ درصد و تورم مورد انتظار ۳ درصد باشد، نرخ واقعی تقریبی ۱ درصد خواهد بود. اگر تورم مورد انتظار افزایش یابد و نرخ اسمی ثابت بماند، نرخ واقعی کاهش مییابد و قدرت خرید بازده اسمی کمتر میشود.
نرخ واقعی برای معاملهگر اهمیت دارد، زیرا بازده واقعی داراییهای کمریسک میتواند در تصمیم تخصیص سرمایه نقش داشته باشد. با این حال، نرخ واقعی واحد و یگانهای وجود ندارد؛ نرخ واقعی کوتاهمدت، بازده واقعی اوراق بلندمدت و انتظارات تورمی میتوانند متفاوت باشند. همچنین نرخ سیاستی فدرال رزرو با بازده واقعی اوراق خزانهداری یکی نیست. برای تحلیل بازار، مشخص کنید از کدام نرخ و کدام افق زمانی صحبت میکنید تا متغیرهای متفاوت را با یکدیگر اشتباه نگیرید. مقایسه نرخهای ناهمسان ممکن است به نتیجهگیری نادرست منجر شود.
بازارهای مالی آیندهنگرند و پیش از نشست فدرال رزرو، احتمال سناریوهای مختلف را در قیمتها منعکس میکنند. اگر معاملهگران از قبل انتظار افزایش نرخ داشته باشند، اعلام همان افزایش ممکن است اثر محدودی داشته باشد. اما اگر تصمیم با پیشبینی بازار متفاوت باشد یا پیام آینده تغییر کند، واکنش بزرگتری شکل میگیرد. بنابراین برای فهم حرکت قیمت باید اختلاف میان نتیجه واقعی و انتظارات قبلی را بررسی کرد؛ صرف دانستن اینکه نرخ بالا یا پایین رفته کافی نیست. حتی ثابت ماندن نرخ میتواند با تغییر انتظارات بازار واکنش قابل توجهی ایجاد کند.
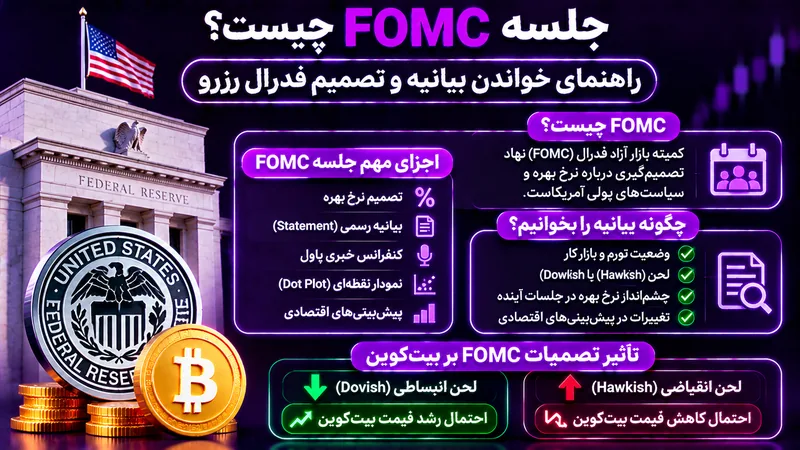
ابزارهایی مانند CME FedWatch احتمال سناریوهای نرخ را از قیمت قراردادهای آتی وجوه فدرال استخراج میکنند. این احتمالها پیشبینی قطعی نیستند و با تغییر قیمت قراردادها بهروزرسانی میشوند. معاملهگر میتواند تغییر احتمالها را پیش و پس از دادههای اقتصادی مقایسه کند تا بفهمد بازار چگونه اطلاعات جدید را جذب کرده است. برای مشاهده تصمیمها و زمان جلسات، راهنمای خواندن بیانیه و تصمیم FOMC را در کنار نرخهای بازار بررسی کنید. احتمالهای ضمنی بازار را نباید با قطعیت تصمیم آینده فدرال رزرو اشتباه گرفت.
اگر نرخ بهره بالاتر از انتظار افزایش یابد، احتمالاً فشار بر داراییهای پرریسک بیشتر میشود؛ اما اندازه حرکت به لحن بیانیه و موقعیتهای قبلی وابسته است. اگر نرخ ثابت بماند ولی کمیته احتمال افزایشهای بعدی را باز بگذارد، بازار ممکن است آن را انقباضی تفسیر کند. اگر نرخ کاهش یابد، باید بررسی کرد آیا این تصمیم از کاهش پایدار تورم ناشی شده یا نگرانی از رکود و افت اشتغال. هر دو حالت میتوانند پیامدهای متفاوتی برای قیمت رمزارز داشته باشند. سناریوها باید با شرایط رشد و تورم تفسیر شوند.
در یک سناریوی دیگر، تصمیم مطابق انتظار است اما رئیس فدرال رزرو در کنفرانس خبری از شتابزدگی در کاهش نرخ هشدار میدهد. ممکن است بازار ابتدا از تصمیم استقبال کند و سپس با تغییر برداشت از آینده، جهت خود را عوض کند. این مثال نشان میدهد معاملهگر باید کل رویداد را ببیند، نه فقط تیتر نرخ. در کنار آن، بازده اوراق، شاخص دلار، نقدشوندگی و رفتار بازار سهام را دنبال کنید تا تصویر گستردهتری از شرایط ریسک به دست آورید. اگر متغیرها پیامهای متفاوت میدهند، از ساختن نتیجه قطعی خودداری کنید.
برای هر جلسه، محدوده هدف فعلی، پیشبینی بازار و سناریوهای جایگزین را ثبت کنید. سپس آخرین دادههای تورم و اشتغال را مرور کنید تا بدانید چه اطلاعاتی احتمالاً در تصمیم کمیته نقش دارند. پس از انتشار، تغییر انتظارات آتی، بازده اوراق و دلار را بررسی کنید و در نهایت به نمودار بیتکوین برگردید. اگر حرکت بازار با فرض اولیه شما سازگار نیست، بهجای اصرار بر تحلیل، احتمالاً باید سناریو را بازبینی کنید. زمان تصمیم و کنفرانس خبری را نیز جداگانه در تقویم خود قرار دهید.
در روز تصمیم، از افزایش اهرم برای جبران حرکت از دسترفته خودداری کنید. اندازه معامله را با حد ضرر و نوسان احتمالی هماهنگ کنید و سفارشهای باز را کنترل کنید. مدیریت ریسک در ارز دیجیتال باید بخشی از برنامه هر رویداد باشد. اگر برای تحلیل روند به ورودیهای کمکی نیاز دارید، سیگنالهای معاملاتی بیتکوین با توجه به اخبار تورمی را فقط پس از بررسی منبع، زمان ارائه و نسبت ریسک به بازده ارزیابی کنید. هیچ سیگنالی نباید جایگزین ارزیابی مستقل شما شود.
آیا فدرال رزرو نرخ همه وامها را مستقیماً تعیین میکند؟ خیر؛ کمیته محدوده هدف نرخ وجوه فدرال را تعیین میکند و سایر نرخها از مسیر بازار و سازوکارهای مالی متأثر میشوند. آیا کاهش نرخ همیشه برای بیتکوین صعودی است؟ خیر؛ علت کاهش، انتظارات قبلی و شرایط ریسک نیز اهمیت دارند. نرخ واقعی چگونه محاسبه میشود؟ در یک تقریب ساده، نرخ اسمی منهای تورم مورد انتظار است. آیا نرخ سیاستی و بازده اوراق بلندمدت یکی هستند؟ خیر؛ هرکدام افق و سازوکار متفاوتی دارند.
آیا ثابت ماندن نرخ به معنی ثابت ماندن شرایط مالی است؟ خیر؛ انتظارات درباره مسیر آینده و لحن سیاستگذار میتواند بازار را تغییر دهد. برای تحلیل بهتر، تصمیم FOMC را با CPI، PCE، اشتغال و بازده اوراق کنار هم بخوانید. نرخ بهره یک متغیر مهم است، اما هیچ رابطه خطی و تضمینشدهای میان آن و قیمت رمزارز وجود ندارد. تصمیم معاملاتی باید با ساختار قیمت، اندازه موقعیت و حد ریسک هماهنگ باشد.