×


سلام
ورود و عضویت
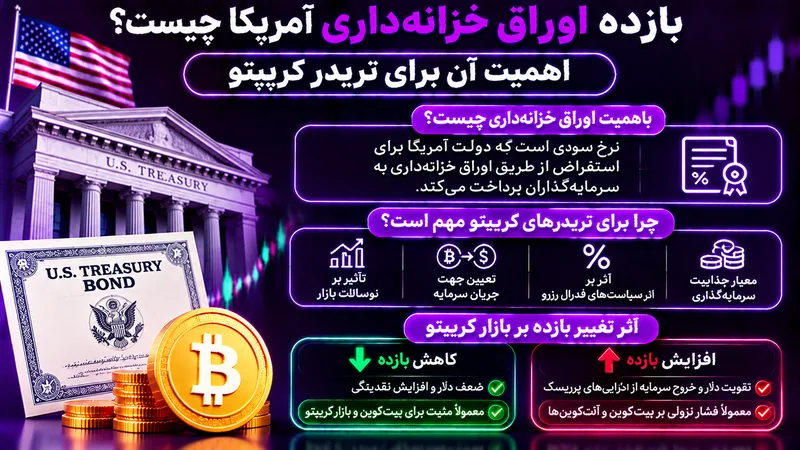
بازده اوراق خزانه داری آمریکا چیست؟ اوراق خزانهداری ابزار بدهی دولت فدرال هستند و سرمایهگذار با خرید آنها در برابر دریافت جریانهای پرداختی و بازپرداخت اصل مبلغ در سررسید، به دولت وام میدهد. بازده اوراق (Treasury Yield) نرخ بازدهی است که بازار بر اساس قیمت معاملهشده و جریانهای نقدی اوراق محاسبه میکند. این بازده برای سررسیدهای مختلف مانند چند ماهه، دو ساله، ده ساله و سی ساله منتشر میشود و هر سررسید میتواند انتظارات و ریسکهای متفاوتی را منعکس کند. به همین دلیل، وقتی از «بازده اوراق آمریکا» صحبت میشود، باید مشخص باشد کدام سررسید مدنظر است.
بازده اوراق خزانهداری یکی از نرخهای مرجع مهم بازار جهانی است؛ زیرا اوراق دولت آمریکا در بسیاری از تحلیلها بهعنوان دارایی با ریسک اعتباری پایین در نظر گرفته میشوند. با این حال، بازده آنها بدون ریسک نیست و میتواند تحت تأثیر تورم، نرخ بهره، عرضه بدهی، تقاضا و صرف ریسک تغییر کند. وزارت خزانهداری آمریکا دادههای روزانه منحنی بازده را منتشر میکند و روش محاسبه را توضیح میدهد؛ برای مشاهده آن میتوان به آمار رسمی نرخهای بهره خزانهداری مراجعه کرد. این دادهها برای تحلیلگرانی که شرایط مالی را دنبال میکنند، نقطه شروع مناسبی هستند.
قیمت اوراق و بازده آن معمولاً در جهت مخالف حرکت میکنند. وقتی قیمت یک اوراق با جریانهای نقدی ثابت افزایش مییابد، بازدهی که خریدار جدید از آن دریافت میکند کاهش پیدا میکند؛ وقتی قیمت افت میکند، بازده محاسبهشده بالا میرود. این رابطه برای فهم نمودار اوراق ضروری است. بنابراین تیتر «بازده اوراق افزایش یافت» معمولاً به معنی کاهش قیمت اوراق موجود در بازار است، نه اینکه دولت لزوماً نرخ کوپن تمام اوراق قبلی را تغییر داده باشد. بازده بازار از قیمت خرید و جریانهای نقدی مورد انتظار به دست میآید.
اوراق با سررسیدهای مختلف حساسیت متفاوتی به تغییر نرخها دارند. اوراق بلندمدت معمولاً نسبت به تغییرات بازده، حساسیت قیمتی بیشتری دارند؛ زیرا جریانهای نقدی آنها در افق طولانیتری دریافت میشود. همچنین بازده بازار با نرخ کوپن اوراق یکسان نیست. نرخ کوپن هنگام انتشار تعیین میشود، اما بازده بازار با تغییر قیمت اوراق تغییر میکند. معاملهگر کریپتو لازم نیست همه جزئیات قیمتگذاری اوراق را محاسبه کند، اما باید بداند افزایش بازده چه پیامی میتواند برای شرایط مالی داشته باشد و چرا قیمت اوراق ممکن است همزمان کاهش یابد.
بازده اوراق دوساله معمولاً نسبت به انتظارات بازار از مسیر نرخهای کوتاهمدت و سیاست پولی حساستر است، درحالیکه بازده دهساله میتواند ترکیبی از انتظارات نرخ کوتاهمدت آینده، تورم مورد انتظار و صرف سررسید را منعکس کند. اختلاف بازده دهساله و دوساله یکی از معیارهای رایج برای بررسی شکل منحنی بازده است. مثبت یا منفی شدن این اختلاف، بهتنهایی پیشبینی قطعی رکود یا رونق نیست؛ بلکه یکی از نشانههایی است که باید در کنار دیگر دادهها بررسی شود. هر سررسید از مجموعه متفاوتی از انتظارات بازار اثر میگیرد.
منحنی بازده نشان میدهد بازار برای وام دادن در سررسیدهای مختلف چه بازدهی مطالبه میکند. شکل عادی منحنی اغلب در سررسیدهای بلندتر بازده بیشتری دارد، اما ممکن است در دورههایی وارونه شود؛ یعنی بازده کوتاهمدت از بازده بلندمدت بیشتر شود. سری زمانی اختلاف ۱۰ ساله و ۲ ساله در پایگاه FRED با نماد T10Y2Y قابل مشاهده است. این داده از نرخهای خزانهداری محاسبه میشود و برای تحلیل روند باید به تغییرات پایدار و زمینه اقتصادی آن توجه کرد. وارونگی منحنی بهتنهایی زمان یا قطعیت رکود را مشخص نمیکند.
بازده اوراق میتواند بر جذابیت نسبی داراییهای پرریسک اثر بگذارد. اگر بازده اوراق امن افزایش یابد، سرمایهگذار ممکن است برای نگهداری دارایی پرنوسانی مانند بیتکوین بازده بیشتری مطالبه کند. همچنین افزایش بازده واقعی میتواند هزینه فرصت نگهداری داراییهای بدون جریان نقدی را بالا ببرد. این عوامل ممکن است تمایل به ریسک را کاهش دهند؛ اما نتیجه قطعی نیست و در برخی دورهها بیتکوین میتواند تحت تأثیر جریانهای مستقل بازار حرکت کند. به همین دلیل، بازده اوراق یک فیلتر زمینهای است، نه ابزار پیشبینی قطعی قیمت.
بازده اوراق همچنین اطلاعاتی درباره انتظارات تورم و نرخ بهره در اختیار بازار میگذارد. اگر بازده دوساله به دلیل انتظار سیاست پولی سختگیرانه افزایش یابد، ممکن است دلار و شرایط اعتباری نیز تغییر کنند. اگر بازده بلندمدت به دلیل نگرانی عرضه بدهی یا افزایش صرف سررسید بالا برود، تفسیر آن متفاوت است. بنابراین باید علت حرکت را تشخیص داد، نه اینکه هر افزایش بازده را یک سیگنال فروش بیتکوین تلقی کرد. برای بررسی مسیر نرخ سیاستی، راهنمای نرخ بهره فدرال رزرو را نیز مطالعه کنید.
بازده اسمی رقمی است که بدون کسر تورم بیان میشود. بازده واقعی اوراق محافظتشده در برابر تورم (TIPS) بر مبنای قیمت اوراق و سازوکار شاخصگذاری آن محاسبه میشود و برای بررسی قدرت خرید آتی اهمیت دارد. تفاوت بازده اسمی و واقعی در یک سررسید مشابه میتواند تقریب بازار از تورم سربهسر (Breakeven Inflation) را نشان دهد؛ اما این تفاوت دقیقاً برابر با پیشبینی خالص تورم نیست، زیرا صرف ریسک تورمی و عوامل نقدشوندگی نیز میتوانند اثر بگذارند. پس نباید آن را بهعنوان پیشبینی قطعی تورم در نظر گرفت.
اگر بازده اسمی بالا برود اما بازده واقعی ثابت بماند، ممکن است بخش مهمی از حرکت به افزایش انتظارات تورمی مربوط باشد. اگر بازده واقعی افزایش یابد، شرایط بازده تعدیلشده با تورم سختتر شده است. برای تحلیل داراییهای پرریسک، این تمایز میتواند از برداشت ساده از نرخ اسمی مفیدتر باشد. با این حال، انتخاب سررسید و منبع داده مهم است؛ بازده واقعی اوراق دهساله را نباید مستقیماً با نرخ سیاستی شبانه فدرال رزرو مقایسه کرد. هر مقایسه باید از نظر دوره زمانی و ماهیت نرخ سازگار باشد.
ابتدا مشخص کنید کدام سررسید حرکت کرده است؛ دو ساله، ده ساله یا بازده واقعی. سپس تغییر روزانه را با روند چند هفتهای مقایسه کنید. افزایش بازده دوساله پس از داده تورمی ممکن است به بازنگری انتظارات نرخ بهره مربوط باشد، درحالیکه افزایش بازده دهساله میتواند از عوامل دیگری مانند عرضه اوراق یا صرف سررسید نیز تأثیر بگیرد. بعد، شاخص دلار و بازار سهام را بررسی کنید تا ببینید آیا تغییر شرایط مالی در چند بازار تأیید میشود یا خیر. اگر تنها یک سررسید حرکت کرده، علت آن را جداگانه بررسی کنید.
به جای دنبال کردن یک عدد لحظهای، مجموعهای از متغیرها را ثبت کنید: بازده دوساله، دهساله، بازده واقعی، اختلاف منحنی، دلار و قیمت بیتکوین. اگر حرکت بازده با خبر اقتصادی همزمان است، گزارش اصلی را بخوانید و بررسی کنید بازار چه چیزی را بازقیمتگذاری میکند. برای مطالعه رویدادهای تورمی که میتوانند بازده را جابهجا کنند، تفاوت PCE و CPI و اثر آنها بر کریپتو را مرور کنید. این مقایسه به شما کمک میکند واکنش اوراق را در متن خبر اقتصادی تفسیر کنید.
برای استفاده از بازده اوراق، یک چارچوب ثابت داشته باشید. داده را از منبع معتبر بگیرید، واحد و سررسید را کنترل کنید و تغییر روزانه را با بازههای بلندتر مقایسه کنید. اگر از نمودار FRED یا داده وزارت خزانهداری استفاده میکنید، تاریخ بهروزرسانی و روش محاسبه را ببینید. سپس حرکت بازده را در کنار رویدادهای تقویم اقتصادی و انتظارات سیاست پولی قرار دهید. این فرایند مانع از آن میشود که هر نوسان کوچک به یک داستان بزرگ درباره بازار تبدیل شود و برداشت شما به یک عدد منفرد وابسته بماند.
بازده اوراق بهتنهایی نقطه ورود یا خروج نمیدهد. آن را بهعنوان فیلتر محیط کلان به کار ببرید و تصمیم نهایی را با ساختار نمودار، نقدشوندگی و حد ریسک هماهنگ کنید. در روزهای حساس، اندازه موقعیت را کاهش دهید و از ورود بدون برنامه پرهیز کنید. بررسی فرصتهای معاملاتی بیتکوین را تنها وقتی انجام دهید که شرایط بازار، سطح ابطال و هزینه اجرا روشن باشد؛ داده کلان نباید بهانهای برای نادیده گرفتن مدیریت سرمایه شود. اگر دادهها متناقضاند، صبر کردن نیز بخشی از برنامه است.
آیا افزایش بازده اوراق همیشه برای بیتکوین منفی است؟ خیر؛ علت افزایش، بازده واقعی، وضعیت نقدینگی و انتظارات بازار اهمیت دارند. آیا بازده دهساله همان نرخ بهره فدرال رزرو است؟ خیر؛ نرخ سیاستی کوتاهمدت و بازده اوراق بلندمدت دو متغیر متفاوتاند. چرا قیمت اوراق و بازده در جهت مخالف حرکت میکنند؟ چون جریانهای نقدی ثابت با قیمت خرید جدید رابطه معکوس دارند. آیا بازده بلندمدت فقط انتظارات نرخ بهره را نشان میدهد؟ خیر؛ تورم مورد انتظار و صرف سررسید نیز نقش دارند.
کدام سررسید برای تریدر کریپتو مهمتر است؟ پاسخ ثابت ندارد؛ دوساله برای انتظارات سیاست پولی و دهساله برای شرایط بلندمدت و صرف سررسید اطلاعات متفاوتی دارند. برای تحلیل کامل، بازده اسمی و واقعی را در کنار دلار، دادههای تورم و اشتغال ببینید. از تبدیل یک شاخص کلان به سیگنال قطعی خودداری کنید و پیش از معامله، سطح ریسک و نقطه ابطال را مشخص کنید.