×


سلام
ورود و عضویت
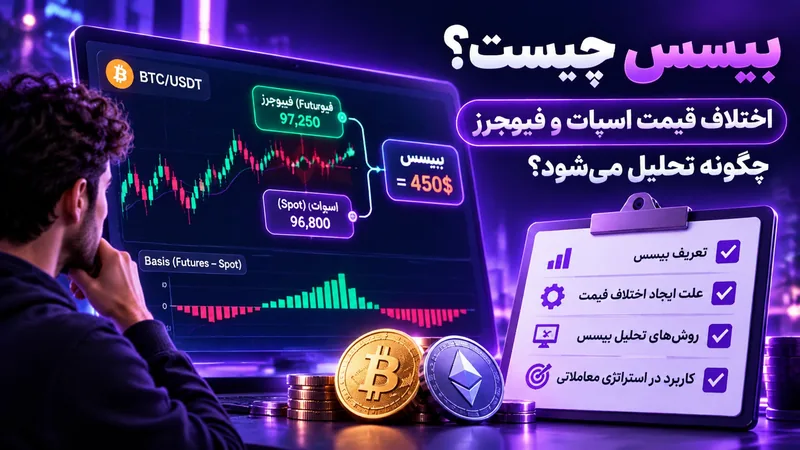
در بازار ارز دیجیتال ممکن است بیتکوین در بازار اسپات با قیمت ۶۵ هزار دلار معامله شود، اما قرارداد آتی همان دارایی قیمت ۶۵ هزار و ۶۵۰ دلار داشته باشد. این اختلاف فقط یک تفاوت ظاهری روی دو نمودار نیست؛ میتواند درباره انتظارات بازار، هزینه نگهداری موقعیت و شرایط عرضه و تقاضا اطلاعات بدهد. نام این فاصله در بازار مشتقات بیسس (Basis) است؛ پس بیسس چیست؟ معیاری برای سنجش فاصله قیمت قرارداد آتی و دارایی پایه. اگر با معاملات فیوچرز سروکار دارید، شناخت این مفهوم کمک میکند بفهمید چرا قیمت قرارداد آتی همیشه دقیقاً برابر قیمت لحظهای نیست و چه زمانی این فاصله میتواند اهمیت بیشتری پیدا کند.
بیسس اختلاف میان قیمت قرارداد آتی و قیمت دارایی در بازار اسپات است. در تحلیل قراردادهای آتی رمزارز، یک قرارداد رایج برای محاسبه چنین است: Basis = Futures Price − Spot Price. اگر قیمت فیوچرز بالاتر از اسپات باشد، بیسس مثبت است؛ اگر پایینتر باشد، بیسس منفی میشود. توجه کنید برخی بازارهای سنتی یا منابع آموزشی، جهت تفریق را برعکس تعریف میکنند؛ بنابراین هنگام خواندن داده هر پلتفرم، فرمول همان منبع را کنترل کنید تا علامت مثبت و منفی را اشتباه تفسیر نکنید.
این مقاله درباره اختلاف قیمت دارایی و قرارداد آتی با سررسید مشخص است. نباید آن را با نرخ فاندینگ در قراردادهای دائمی یکی دانست. قراردادهای دائمی تاریخ انقضای معمول ندارند و از سازوکار Funding برای نزدیک نگه داشتن قیمت قرارداد به شاخص اسپات استفاده میکنند؛ درحالیکه قرارداد آتی تاریخدار معمولاً با نزدیک شدن به سررسید به قیمت مرجع همگرا میشود. برای درک تفاوت نوع قراردادها میتوانید مقاله تفاوت سیگنال اسپات و فیوچرز را نیز مطالعه کنید.
وقتی قرارداد آتی بالاتر از قیمت اسپات معامله میشود، بازار در وضعیت مثبت یا اصطلاحاً Contango قرار دارد. این حالت ممکن است با تقاضای بیشتر برای اهرم، هزینه تأمین مالی، انتظارات صعودی یا ساختار عرضه و تقاضا مرتبط باشد. اما مثبت بودن بیسس به این معنی نیست که بازار حتماً صعودی خواهد شد؛ ممکن است معاملهگران صرفاً برای نگهداری موقعیت آتی حاضر باشند قیمت بالاتری بپردازند یا هزینههای حمل و تأمین مالی در قیمت قرارداد منعکس شده باشد.
اگر قرارداد آتی پایینتر از قیمت اسپات باشد، بیسس منفی است و به آن Backwardation گفته میشود. این وضعیت میتواند در دورههای فشار فروش، تقاضای فوری برای دارایی یا کمبود تمایل به نگهداری قراردادهای آتی رخ دهد. با این حال، تفسیر آن به زمان باقیمانده تا سررسید، نوع قرارداد و شرایط بازار بستگی دارد. مقایسه قراردادهای با سررسیدهای متفاوت بدون در نظر گرفتن زمان باقیمانده، میتواند نتیجه گمراهکنندهای ایجاد کند.
| وضعیت | رابطه قیمتها | برداشت اولیه |
|---|---|---|
| بیسس مثبت | فیوچرز بالاتر از اسپات | Contango؛ قیمت آتی با پریمیوم معامله میشود. |
| بیسس منفی | فیوچرز پایینتر از اسپات | Backwardation؛ قرارداد آتی با تخفیف معامله میشود. |
| بیسس نزدیک صفر | فیوچرز نزدیک اسپات | فاصله دو بازار محدود است؛ زمان تا سررسید نیز مهم است. |
فرض کنید قیمت اسپات بیتکوین ۶۵٬۰۰۰ دلار و قیمت قرارداد آتی ماهانه ۶۵٬۶۵۰ دلار باشد. بیسس خام برابر ۶۵۰ دلار است. برای بیان فاصله به شکل درصدی، میتوان اختلاف را بر قیمت اسپات تقسیم کرد: ۶۵۰ تقسیم بر ۶۵٬۰۰۰، برابر با یک درصد میشود. این عدد میگوید قرارداد آتی در لحظه بررسی حدود یک درصد بالاتر از قیمت اسپات است. اگر زمان باقیمانده تا سررسید ۳۰ روز باشد، برخی تحلیلگران برای مقایسه قراردادهای با سررسیدهای متفاوت، بیسس را سالانهسازی میکنند.
یک تقریب ساده برای سالانهسازی بیسس درصدی چنین است: بیسس درصدی × ۳۶۵ ÷ روزهای باقیمانده تا سررسید. در مثال بالا، یک درصد × ۳۶۵ ÷ ۳۰ حدود ۱۲٫۱۷ درصد سالانه میشود. این فقط یک تقریب برای مقایسه است؛ هزینههای معامله، وثیقه، نرخ تأمین مالی، نحوه تسویه و تغییرات قیمت میتوانند بازده واقعی را متفاوت کنند. همچنین سالانهسازی قراردادهای بسیار نزدیک به سررسید ممکن است عددی بزرگ و پرنوسان بسازد.
یکی از عوامل، هزینه نگهداری و تأمین مالی است. در بازارهای سنتی، نرخ بهره و هزینه حمل دارایی میتواند بر قیمت آتی اثر بگذارد. در بازار رمزارز نیز هزینه سرمایه، شرایط وثیقه، تقاضا برای اهرم و ترجیح معاملهگران برای قراردادهای خاص نقش دارند. اگر تعداد زیادی از معاملهگران خواهان گرفتن موقعیت لانگ در قرارداد آتی باشند، ممکن است تقاضا برای فیوچرز افزایش یابد و قیمت آن نسبت به اسپات بالاتر برود.
عامل دیگر، تفاوت نقدینگی و ساختار بازارهاست. اسپات و فیوچرز ممکن است در صرافیها، ساعات تسویه یا عمق دفتر سفارش متفاوتی داشته باشند. حتی اگر دارایی پایه یکسان باشد، اختلاف کارمزد، محدودیت برداشت، وثیقه و ریسک طرف مقابل میتواند قیمتها را از هم دور کند. مقاله سیگنال فیوچرز چیست؟ برای آشنایی با سازوکار قراردادهای آتی مفید است؛ اما در اینجا تمرکز ما روی اختلاف قیمت دو بازار است، نه قالب سیگنال.
برخی معاملهگران حرفهای از اختلاف اسپات و فیوچرز برای ساختن موقعیتهای جفتی استفاده میکنند. در نمونه سادهای از معامله بیسس مثبت، معاملهگر دارایی را در اسپات میخرد و همزمان قرارداد آتی را میفروشد. اگر دو قیمت تا سررسید به هم نزدیک شوند، تغییر فاصله میان آنها میتواند منبع سود یا زیان باشد. این روش گاهی Delta-Neutral نامیده میشود؛ زیرا هدف آن کاهش حساسیت جهتدار نسبت به حرکت قیمت دارایی است، نه حذف تمام ریسکها.
فرض کنید بیتکوین اسپات ۶۵ هزار دلار و فیوچرز ۶۵٬۶۵۰ دلار باشد. معاملهگر میتواند یک واحد در اسپات بخرد و در برابر آن یک واحد قرارداد آتی بفروشد. اگر قیمت هر دو بازار بالا برود، سود موقعیت اسپات ممکن است با زیان موقعیت شورت فیوچرز تا حدی خنثی شود. در صورت همگرایی قیمتها تا سررسید، فاصله اولیه ممکن است بسته شود. اما سود نهایی به اندازه قرارداد، قیمت ورود و خروج، کارمزد، هزینه تأمین سرمایه، وثیقه و کیفیت اجرای هر دو سمت بستگی دارد. توضیح نمونه معامله بیسس رمزارز در تحلیل CME Group درباره Crypto Basis Trading آمده است.
اولین ریسک، باز شدن بیشتر فاصله بهجای بسته شدن آن است. معاملهگر ممکن است درست تشخیص دهد که دو قیمت در نهایت همگرا میشوند، اما پیش از آن بیسس در جهت مخالف حرکت کند و به وثیقه بیشتری نیاز داشته باشد. دومین ریسک، ریسک نقدینگی و اجراست؛ ممکن است یک سمت معامله بهراحتی پر شود، اما سمت دیگر با لغزش قیمت یا عمق کم دفتر سفارش مواجه شود. سومین ریسک، ریسک صرافی و نگهداری وثیقه است؛ سود نظری روی کاغذ در صورت اختلال پلتفرم یا محدودیت برداشت تضمینشده نیست.
همچنین بیسس مثبت بهتنهایی به معنی فرصت آربیتراژ بدون ریسک نیست. هزینه تأمین سرمایه، کارمزد دو معامله، نرخ قرضگیری، مارجین نگهداری و زمان تسویه را باید محاسبه کنید. اگر از اهرم استفاده شود، تغییرات موقت قیمت میتواند باعث فشار مارجین شود؛ حتی اگر ایده همگرایی در افق بلندتر درست باشد. به همین دلیل، مدیریت سرمایه و تعیین سناریوی خروج ضروری است. برای مرور اصول عمومی کنترل ریسک، مقاله مدیریت ریسک در ارز دیجیتال را ببینید.
برای شروع، قراردادهای دارای سررسید مشخص را انتخاب و قیمت آنها را با شاخص اسپات معتبر همان دارایی مقایسه کنید. سپس بیسس خام و درصدی را محاسبه کنید و زمان باقیمانده تا سررسید را ثبت کنید. بعد مقدار فعلی را با سابقه همان قرارداد یا قراردادهای مشابه بسنجید؛ عدد یک درصد ممکن است در یک شرایط عادی باشد و در شرایط دیگر بسیار غیرمعمول. بررسی همزمان اوپن اینترست و حجم نیز میتواند به فهم میزان مشارکت در قرارداد کمک کند. مقاله اوپن اینترست چیست؟ برای همین بخش مکمل است.
در نهایت، از بیسس برای ساختن یک روایت محتمل درباره بازار استفاده کنید، نه برای پیشبینی قطعی جهت قیمت. اگر بیسس افزایش مییابد، بپرسید آیا تقاضای فیوچرز رشد کرده، زمان تا سررسید کمتر شده یا ساختار بازار تغییر کرده است. اگر بیسس منفی شده، بررسی کنید آیا فشار فوری فروش، کمبود نقدینگی یا تفاوت قیمتگذاری نقش داشته است. پس از آن میتوانید سناریوی معاملاتی را با شواهد دیگر بسنجید و سیگنالهای معاملاتی ارز دیجیتال را نیز صرفاً بهعنوان نمونهای برای بررسی موقعیتها در نظر بگیرید.
نه لزوماً. بیسس مثبت فقط نشان میدهد قرارداد آتی بالاتر از قیمت اسپات است. این وضعیت میتواند با تقاضای اهرمی یا هزینه تأمین مالی مرتبط باشد، اما جهت آینده قیمت را تضمین نمیکند.
بیسس در این مقاله اختلاف قیمت قرارداد آتی تاریخدار و اسپات است. فاندینگ ریت پرداخت دورهای بین دارندگان لانگ و شورت در قراردادهای دائمی است که برای نزدیک نگه داشتن قیمت پرپچوال به شاخص اسپات به کار میرود.
زمان باقیمانده تا سررسید، نرخ تأمین مالی، تقاضا، نقدینگی، وثیقه و شرایط هر بازار متفاوت است. به همین دلیل باید قراردادهای همنوع و با سررسید مشخص را مقایسه کنید.
خیر. ریسک بازتر شدن فاصله، مارجین، نقدینگی، کارمزد، اجرا و ریسک صرافی همچنان وجود دارد. خنثی کردن بخشی از ریسک جهتدار به معنی حذف همه ریسکهای معامله نیست.