×


سلام
ورود و عضویت
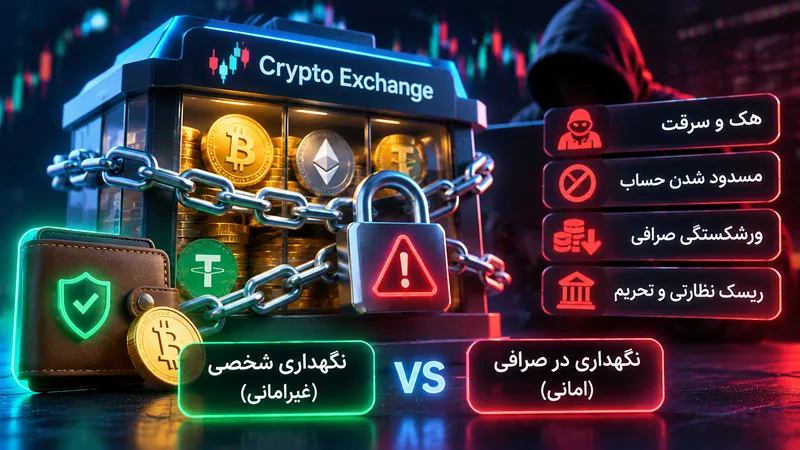
وقتی بیتکوین یا تتر را در حساب یک صرافی نگه میدارید، ممکن است در رابط کاربری موجودی مشخصی ببینید؛ اما معمولاً کلید خصوصی کیف پولی که داراییها در آن نگهداری میشوند مستقیماً در اختیار شما نیست. صرافی یا متولی، دسترسی به کلیدها و اجرای برداشت را مدیریت میکند. این مدل Custodial یا نگهداری امانی نام دارد و در کنار راحتی معامله، ریسکی به نام Custodial Risk ایجاد میکند: وابستگی دسترسی شما به دارایی به سلامت فنی، مالی، حقوقی و عملیاتی یک نهاد دیگر.
در نگهداری امانی، مشتری معمولاً از طریق حساب کاربری به دارایی دسترسی دارد و صرافی موجودی را در دفترکل داخلی خود ثبت میکند. داراییهای واقعی ممکن است در چند کیف پول گرم و سرد، کیف پولهای تجمیعی یا نزد متولی فرعی نگهداری شوند. به همین دلیل، عددی که در حساب کاربر نمایش داده میشود الزاماً به معنی وجود یک آدرس بلاکچینی اختصاصی برای همان فرد نیست. صرافی برداشت را پس از بررسی درخواست، کنترلهای امنیتی و موجودی عملیاتی پردازش میکند.
این مدل برای معامله سریع و استفاده از امکاناتی مانند سفارش محدود، مارجین یا تبدیل دارایی راحت است. کاربر لازم نیست عبارت بازیابی را نگهداری کند یا برای هر معامله تراکنش آنچین بپردازد. در مقابل، کنترل نهایی کلیدها و بخشی از فرایند دسترسی در اختیار متولی است. بنابراین اعتماد به صرافی فقط اعتماد به اپلیکیشن یا نمودار قیمت نیست؛ اعتماد به ساختار نگهداری، مدیریت کلید، ثبت حسابداری، تیم عملیاتی و چارچوب حقوقی آن نیز هست.
ریسک امنیتی زمانی مطرح میشود که کلیدهای خصوصی، سامانههای احراز هویت یا زیرساخت برداشت هک شوند. مهاجم ممکن است دارایی را منتقل کند یا با دستکاری حسابهای داخلی، موجودی کاربران را در معرض خطر قرار دهد. ریسک عملیاتی نیز میتواند از خطای کارکنان، خرابی سامانه، اشتباه در آدرس یا شبکه برداشت و اختلال در فرایند تأیید ناشی شود. حتی بدون هک، یک مشکل فنی ممکن است برداشت را برای مدتی متوقف کند.
ریسک مالی و اعتباری به توان پرداخت متولی مربوط است. اگر صرافی دارایی مشتری را وام دهد، وثیقه بگذارد یا با فعالیتهای پرریسک خود درگیر کند، زیان تجاری ممکن است توان بازپرداخت را کاهش دهد. این وضعیت با Rehypothecation یا استفاده مجدد از دارایی مشتری ارتباط دارد. بعضی متولیان ممکن است داراییها را با دارایی شرکت در یک ساختار مشترک نگهداری کنند؛ در چنین حالتی، تفکیک حقوقی و حسابداری مشتریان اهمیت بیشتری پیدا میکند.
ریسک حقوقی و نظارتی نیز به کشور ثبت شرکت، قرارداد مشتری و نحوه شناسایی مالکیت دارایی بستگی دارد. در صورت ورشکستگی، ممکن است دسترسی کاربران به دارایی برای مدتی مسدود شود یا فرایند بازپرداخت تحت نظارت دادگاه و مدیر تصفیه قرار گیرد. نتیجه حقوقی در همه کشورها یکسان نیست. عبارت «دارایی متعلق به مشتری است» در صفحه بازاریابی کافی نیست؛ باید متن قرارداد و ساختار حقوقی نگهداری را بررسی کرد.
در Self-Custody، کاربر کلید خصوصی یا عبارت بازیابی را کنترل میکند و برای امضای تراکنش به اجازه صرافی نیاز ندارد. این روش ریسک وابستگی به متولی را کاهش میدهد، اما مسئولیت امنیت و بازیابی را به خود کاربر منتقل میکند. اگر عبارت بازیابی گم شود، افشا شود یا در دستگاه آلوده وارد شود، امکان از دسترفتن دارایی وجود دارد. در نگهداری امانی، بخشی از مسئولیت فنی بر عهده ارائهدهنده است، اما کاربر در برابر توقف برداشت، ورشکستگی یا سیاستهای متولی آسیبپذیر میشود.
هیچکدام از دو روش برای همه کاربران بهترین گزینه نیست. معاملهگری فعال ممکن است به موجودی عملیاتی در صرافی نیاز داشته باشد، در حالی که نگهداری بلندمدت میتواند با کیف پول شخصی و کنترل کلید مستقل سازگارتر باشد. تصمیم باید بر اساس مهارت فنی، اندازه سرمایه، نیاز به نقدشوندگی، توان پشتیبانگیری و ریسک قابلتحمل گرفته شود. مهم این است که کاربر بداند در هر مدل چه کسی کلید را کنترل میکند و در زمان اختلال چه گزینهای دارد.
ابتدا هویت حقوقی شرکت و حوزه قضایی آن را بررسی کنید. نام برند ممکن است با نام شرکت طرف قرارداد متفاوت باشد. شرایط استفاده باید توضیح دهد دارایی مشتری چگونه نگهداری میشود، آیا با دارایی شرکت تفکیک شده، آیا متولی فرعی وجود دارد و در صورت ورشکستگی چه سازوکاری برای حفاظت از حقوق مشتری پیشبینی شده است. در صورت فعالیت در اتحادیه اروپا، وضعیت مجوز و تعهدات ارائهدهنده خدمات دارایی رمزارزی را در چارچوب مقررات قابلاعمال بررسی کنید؛ وجود مجوز نیز به معنی تضمین بازپرداخت یا بیمه سپرده نیست.
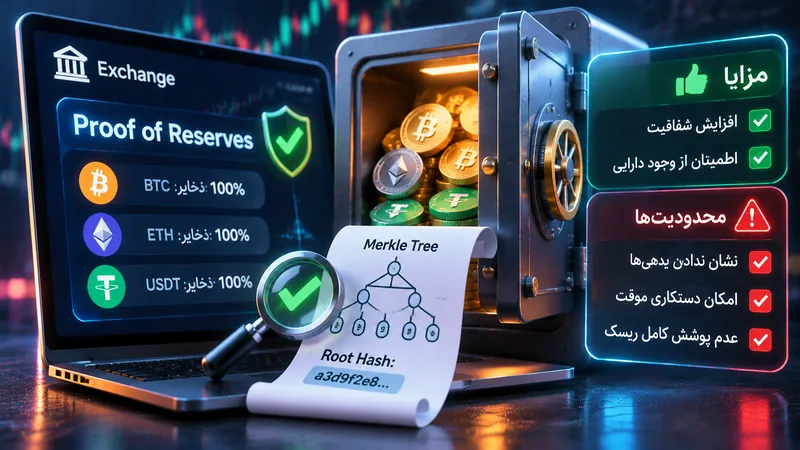
سپس درباره مدیریت کلید و امنیت عملیاتی تحقیق کنید. آیا بخش عمده دارایی در ذخیره سرد نگهداری میشود؟ چه تعداد امضا برای برداشتهای بزرگ لازم است؟ آیا دسترسی کارکنان محدود و ثبت رویدادها قابلممیزی است؟ آیا برنامه پاسخ به حادثه و اطلاعرسانی به مشتری وجود دارد؟ پاسخهای بازاریابی مانند «امنیت بانکی» یا «ذخیره ۱۰۰ درصدی» را کافی ندانید و دنبال مستندات قابلراستیآزمایی باشید.
سیاست استفاده از دارایی مشتری را نیز بخوانید. آیا صرافی اجازه وامدهی، وثیقهگذاری یا انتقال دارایی به شرکتهای وابسته را برای خود محفوظ میدارد؟ آیا سودی که به حساب شما پرداخت میشود از فعالیت وامدهی حاصل میشود؟ اگر دارایی در حسابهای تجمیعی نگهداری میشود، چه سیستم حسابداری نشان میدهد هر مشتری چه سهمی دارد؟ راهنمای SEC درباره نگهداری داراییهای کریپتو توصیه میکند کاربران درباره استفاده مجدد از دارایی، اختلاط موجودیها و پیامد ورشکستگی متولی پرسوجو کنند.
انتقال دارایی از صرافی به کیف پول شخصی به معنی حذف همه ریسکها نیست. در Self-Custody باید عبارت بازیابی را بهدرستی پشتیبانگیری کنید، شبکه و آدرس مقصد را کنترل کنید و از امضای تراکنشهای مخرب دور بمانید. اگر کاربر توان نگهداری کلید را ندارد، ممکن است خطای شخصی از ریسک متولی هم زیانبارتر شود. بنابراین تصمیم میان نگهداری امانی و شخصی باید بر اساس توان فنی، ارزش دارایی، نیاز به نقدشوندگی و برنامه بازیابی انجام شود؛ نه صرفاً شعار «کلیدها مال خودت باشد».
برای کاهش ریسک، میتوانید موجودی موردنیاز معاملات روزانه را در صرافی نگه دارید و دارایی بلندمدت را در کیف پول شخصی یا ساختار امانی با کنترلهای قویتر قرار دهید. این تفکیک باید با انتقال آزمایشی، ثبت آدرسهای مجاز و بررسی دورهای دسترسیها همراه باشد. اگر چند نفر به دارایی مشترک دسترسی دارند، کیف پول چندامضایی میتواند گزینهای برای توزیع اختیار باشد؛ اما خودش نیز به طراحی و مدیریت صحیح نیاز دارد.
تمرکز دارایی نزد یک متولی باعث میشود یک رخداد واحد بر بخش بزرگی از سرمایه اثر بگذارد. خرابی زیرساخت، توقف برداشت، مسدودشدن حساب یا مشکل حقوقی میتواند دسترسی به کل موجودی را مختل کند. تقسیم دارایی میان چند متولی معتبر یا انتقال بخش بلندمدت به کیف پول شخصی میتواند ریسک تمرکز را کاهش دهد؛ اما استفاده از چند صرافی ناشناس، ریسک را لزوماً کم نمیکند و ممکن است تعداد نقاط شکست و خطای عملیاتی را بیشتر کند.
برای مدیریت عملی، موجودی موردنیاز معاملات کوتاهمدت را از ذخیره بلندمدت جدا کنید. برداشت آزمایشی کوچک، آشنایی با شبکههای پشتیبانیشده و بررسی کارمزد انتقال، احتمال خطای عملیاتی را کاهش میدهد. اگر صرافی برداشت را موقتاً متوقف کرده، پیش از هر اقدامی اطلاعیه رسمی و وضعیت شبکه را بررسی کنید. از ارسال دارایی به آدرسهای ناشناس با وعده «آزادسازی موجودی» یا «تأیید حساب» خودداری کنید.
سیگنال یا تحلیل قیمت، ریسک متولی را از بین نمیبرد. اگر از بررسی مستقل فرصتهای معاملاتی بازار کریپتو برای تصمیمگیری استفاده میکنید، محل نگهداری دارایی و امکان برداشت را نیز در برنامه خود لحاظ کنید. حتی اگر نقطه ورود و خروج مشخص باشد، اختلال صرافی میتواند اجرای سفارش یا انتقال سرمایه را مختل کند. مقاله راهنمای کیف پول ارز دیجیتال تفاوت روشهای نگهداری و کنترل کلید را توضیح میدهد.
Custodial Risk از وابستگی کاربر به نهادی ناشی میشود که کلیدها و دسترسی به دارایی را مدیریت میکند. هک، خطای عملیاتی، استفاده مجدد از دارایی، اختلاط موجودیها و ورشکستگی از ریسکهای اصلیاند. پیش از انتخاب متولی، ساختار حقوقی، سیاست نگهداری، امنیت کلید، استفاده از دارایی مشتری و سازوکار رسیدگی به بحران را بررسی کنید. نگهداری امانی راحت است، اما موجودی ثبتشده در حساب صرافی با کنترل مستقیم کلید یکسان نیست.