×


سلام
ورود و عضویت
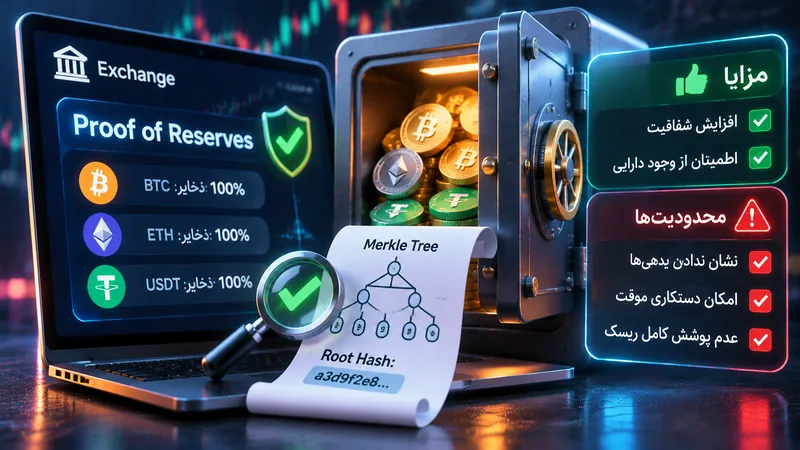
وقتی یک صرافی اعلام میکند داراییهای موجود در کیف پولهایش از موجودی ثبتشده کاربران بیشتر است، این ادعا میتواند خیال مشتریان را تا حدی راحت کند؛ اما یک پرسش مهم باقی میماند: آیا این گزارش نشان میدهد صرافی در هر زمان میتواند تمام دارایی کاربران را پس بدهد؟ Proof of Reserves یا اثبات ذخایر روشی برای ارائه شواهد درباره داراییهای تحت کنترل یک نهاد است، اما بهتنهایی معادل حسابرسی کامل، اثبات توانگری مالی یا تضمین برداشت نیست.
در سادهترین تعریف، اثبات ذخایر تلاشی است برای نشاندادن اینکه یک صرافی یا متولی دارایی دیجیتال، در یک زمان مشخص، کنترل داراییهایی را در اختیار دارد که برای پشتیبانی از موجودی مشتریان اعلام میکند. این داراییها معمولاً در آدرسهای بلاکچینی نگهداری میشوند و میتوان کنترل آنها را با امضای پیام یا انجام یک تراکنش آزمایشی بررسی کرد. گزارش ممکن است موجودی کیف پولهای مشخص، داراییهای پشتیبان و نسبت دارایی به بدهی را نمایش دهد.
نکته مهم این است که مشاهده موجودی یک آدرس، بهتنهایی مالکیت اقتصادی یا نبود تعهد نسبت به آن دارایی را ثابت نمیکند. ممکن است دارایی بهصورت امانی در اختیار صرافی باشد، بهعنوان وثیقه تعهد شده باشد یا بخشی از آن از نهادی دیگر قرض گرفته شده باشد. بنابراین باید مشخص شود گزارش دقیقاً چه چیزی را اندازهگیری میکند: کنترل کلید، مالکیت حقوقی، موجودی لحظهای یا دارایی آزاد و بدون وثیقه. این مفاهیم به یک معنا نیستند.
بعضی گزارشهای Proof of Reserves از ساختاری به نام Merkle Tree استفاده میکنند. در این روش، موجودی حسابهای کاربران به دادههایی تبدیل میشود که در چند مرحله با تابع هش ترکیب میشوند و در نهایت یک مقدار نهایی به نام Merkle Root به دست میآید. هر کاربر میتواند با دریافت مسیر اثبات یا Merkle Proof بررسی کند که داده مربوط به حساب او در مجموعه ثبتشده وجود دارد و با ریشه اعلامشده سازگار است.
مزیت این ساختار آن است که لازم نیست صرافی تمام اطلاعات خصوصی کاربران را عمومی کند. کاربر میتواند عضویت داده خود در مجموعه را بررسی کند، بدون آنکه موجودی تمام افراد برای همه آشکار شود. بااینحال، Merkle Tree فقط درستی ارتباط یک رکورد با ریشه داده را نشان میدهد؛ کیفیت داده اولیه، کاملبودن فهرست بدهیها و نبود حسابهای حذفشده یا تعهدات خارج از سامانه را بهتنهایی تضمین نمیکند. اگر ورودیها ناقص باشند، یک درخت مرکل دقیق نیز خروجی ناقص تولید میکند.
برای ارزیابی وضعیت یک صرافی باید دو سمت ترازنامه را جداگانه دید. سمت داراییها نشان میدهد چه مقدار رمزارز یا دارایی دیگر در اختیار نهاد است؛ سمت بدهیها مشخص میکند چه مقدار به مشتریان، وامدهندگان یا طرفهای دیگر تعهد دارد. گزارش صرفاً مبتنی بر داراییها ممکن است موجودی کیف پولها را نشان دهد، اما اگر بدهیها کامل محاسبه نشده باشند، نمیتوان نسبت پوشش را با اطمینان ارزیابی کرد.
گزارش جامعتر باید روش محاسبه بدهی کاربران، زمان ثبت snapshot، داراییهای مشمول، تعهدات خارج از زنجیره، وامها، وثیقهها و محدودیت برداشت را توضیح دهد. حسابرسی مالی نیز دامنه متفاوتی دارد و میتواند کنترلهای داخلی، تعهدات حقوقی و صورتهای مالی را بررسی کند. حتی حسابرسی مستقل نیز فقط در محدوده قرارداد و استانداردی که انجام شده معنا دارد؛ بنابراین نام یک مؤسسه یا عبارت «تأییدشده» را بدون مطالعه دامنه گزارش، تضمین مطلق تلقی نکنید.
نخست، گزارش ممکن است فقط یک عکس لحظهای از وضعیت داراییها باشد. صرافی میتواند در زمان snapshot دارایی را در اختیار داشته باشد، اما چند ساعت بعد وضعیت متفاوتی پیدا کند. دوم، بدهیهای خارج از دفترکل مشتریان ممکن است در محاسبه وارد نشده باشند. سوم، داراییها ممکن است وثیقه تعهدات دیگر باشند یا با استفاده از وام کوتاهمدت بهطور موقت به آدرسهای اعلامشده منتقل شده باشند. چهارم، گزارش ممکن است همه شرکتهای زیرمجموعه، کیف پولها یا حوزههای قضایی را پوشش ندهد.
محدودیت دیگر به معنای حقوقی دارایی مشتری مربوط است. حتی اگر دارایی کافی وجود داشته باشد، در صورت ورشکستگی ممکن است نحوه تفکیک دارایی مشتری از اموال شرکت و قوانین محل ثبت نهاد تعیین کند چه کسی و با چه ترتیبی به دارایی دسترسی دارد. اثبات رمزنگاریشده موجودی، جایگزین بررسی قرارداد کاربر، ساختار حقوقی متولی و قواعد ورشکستگی نیست. هشدار PCAOB نیز تأکید میکند گزارشهای Proof of Reserves ذاتاً محدودند و نباید بهتنهایی مبنای نتیجهگیری درباره کفایت دارایی برای پوشش تمام بدهیها قرار گیرند.
پیش از اعتماد به گزارش، تاریخ و ساعت snapshot را بررسی کنید. ببینید کدام شبکهها، توکنها و کیف پولها در دامنه قرار دارند و آیا آدرسها بهطور مستقل قابلراستیآزماییاند. اگر گزارش شامل امضای پیام یا اثبات کنترل کلید است، روش بررسی آن را از مستندات رسمی دنبال کنید. در بخش بدهیها، مشخص کنید موجودی چه گروهی از مشتریان محاسبه شده و آیا حسابهای منفی، وامهای وثیقهای، داراییهای امانی و تعهدات خارج از زنجیره در نظر گرفته شدهاند.
به نسبت ذخایر به بدهیها نیز با دقت نگاه کنید. نسبت بالاتر از ۱ در یک snapshot لزوماً به معنی نقدشوندگی کافی یا توان پرداخت در شرایط هجوم برداشت نیست. ترکیب داراییها اهمیت دارد: دارایی پرنوسان، توکن بومی خود صرافی یا وثیقهای که بازار عمیقی ندارد ممکن است در زمان بحران با افت ارزش یا کاهش نقدشوندگی مواجه شود. کیفیت ذخایر، تمرکز در چند دارایی و میزان دسترسی فوری به آنها باید جدا از عدد کل بررسی شود.
در نهایت، گزارشهای دورهای و سازوکار نظارت مستمر را ترجیح دهید، اما آنها را جایگزین بررسی مستقل نکنید. تاریخچه تغییرات گزارش، اصلاح خطاها، روش رسیدگی به مغایرت و امکان بررسی توسط شخص ثالث اهمیت دارد. اگر صرافی فقط یک تصویر تبلیغاتی از موجودی منتشر میکند و درباره بدهیها یا محدودیتهای گزارش توضیحی نمیدهد، اطلاعات کافی برای ارزیابی ریسک در اختیار شما نیست. نبود گزارش نیز بهتنهایی اثبات تخلف نیست، اما سطح شفافیت را کاهش میدهد.
اگر گزارش، نسبت دارایی به بدهی را اعلام میکند، فرمول و واحد محاسبه را بررسی کنید. آیا ارزش همه داراییها با قیمت بازار در یک زمان مشخص محاسبه شده است؟ آیا بدهیها به همان ارز یا واحد سنجیده شدهاند؟ آیا داراییهای قفلشده، وثیقهشده یا دارای محدودیت برداشت از صورت کسر حذف شدهاند؟ نسبت ۱۰۵ درصدی که بر پایه توکن کمعمق یا وثیقهای با ارزشگذاری خوشبینانه محاسبه شده، لزوماً از نسبت پایینتر با ذخایر نقد و باکیفیت امنتر نیست. کیفیت و قابلیت دسترسی دارایی از عدد خام مهمتر است.
همچنین توجه کنید که نسبت پوشش در یک تاریخ مشخص، توان پرداخت همه مشتریان در یک موج برداشت را نشان نمیدهد. اگر بخش بزرگی از ذخایر در ابزارهایی با سررسید یا زمان تسویه قرار داشته باشد، تبدیل آنها به دارایی قابلبرداشت ممکن است زمان ببرد. گزارش مناسب باید روش ارزشگذاری، محدودیت نقدشوندگی و هرگونه تعهد مرتبط با ذخایر را توضیح دهد. در نبود این اطلاعات، نسبت اعلامشده را فقط یک شاخص ناقص تلقی کنید.
گزارش ذخایر میتواند یکی از ورودیهای بررسی صرافی باشد، اما نباید بهعنوان سیگنال خرید یا فروش دارایی تعبیر شود. اگر از ارزیابی ریسک پیش از دنبالکردن سیگنالهای معاملاتی استفاده میکنید، وضعیت نگهداری دارایی در صرافی را جدا از تحلیل قیمت بررسی کنید. یک موقعیت معاملاتی مناسب نیز نمیتواند ریسک ورشکستگی متولی یا محدودیت برداشت را خنثی کند. برای شناخت ریسک نگهداری نزد واسطه، مقاله ریسک نگهداری دارایی نزد متولی را نیز بخوانید.
Proof of Reserves ابزاری برای ارائه شواهد درباره داراییهای تحت کنترل صرافی و در برخی روشها بررسی سهم کاربر از مجموعه بدهیهاست. Merkle Tree امکان راستیآزمایی عضویت داده را فراهم میکند، اما کاملبودن بدهیها، نبود وثیقه یا توانگری مالی را بهتنهایی ثابت نمیکند. تاریخ snapshot، دامنه گزارش، ترکیب ذخایر، بدهیها و ساختار حقوقی متولی را در کنار هم بررسی کنید. اثبات ذخایر یک لایه شفافیت است، نه بیمه سرمایه.