×


سلام
ورود و عضویت
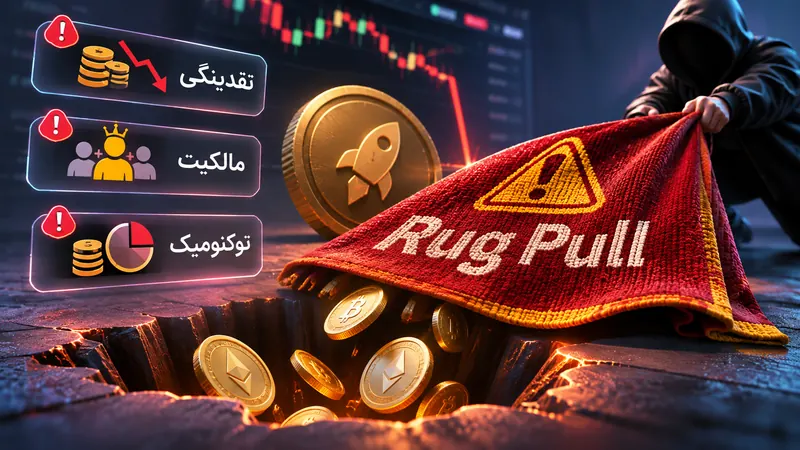
پروژهای تازه با وبسایت حرفهای، نقشه راه بلندپروازانه و جامعهای پرهیجان معرفی میشود. قیمت توکن رشد میکند و کاربران بیشتری وارد استخر نقدینگی میشوند؛ اما ناگهان نقدینگی خارج میشود، تیم پاسخگو نیست و ارزش دارایی بهشدت سقوط میکند. این سناریو یکی از شکلهای شناختهشده Rug Pull است؛ وضعیتی که در آن سازندگان یا بازیگران مسلط، با استفاده از کنترل نقدینگی، قرارداد یا ساختار عرضه، سرمایه و امکان خروج کاربران را از بین میبرند.
در شکل کلاسیک، سازنده یا تأمینکننده اصلی نقدینگی، داراییهای جفتشده در استخر را خارج میکند. اگر کاربران توکن پروژه را در اختیار داشته باشند اما دارایی مقابل از استخر خارج شده باشد، فروش با لغزش بسیار زیاد یا بدون امکان اجرای مناسب روبهرو میشود. بااینحال، همه Rug Pullها از مسیر استخر نقدینگی انجام نمیشوند. گاهی سازنده عرضه جدید ضرب میکند، اختیار انتقال را محدود میکند، مالیات فروش را افزایش میدهد یا پروژه را پس از جمعآوری سرمایه رها میکند.
میتوان میان چند الگوی کلی تفاوت گذاشت: Liquidity Pull که در آن نقدینگی خارج میشود؛ Contract-Based Rug که از اختیارهای مدیریتی قرارداد برای محدودکردن کاربران استفاده میکند؛ و Abandonment یا Exit Scam که تیم پس از جذب سرمایه ناپدید میشود یا تعهدات خود را کنار میگذارد. این دستهها ممکن است همزمان رخ دهند. تشخیص دقیق نوع ریسک کمک میکند بررسی فقط به یک شاخص مانند قفلبودن نقدینگی محدود نشود.
نخستین مورد، تمرکز مالکیت توکن است. اگر درصد بزرگی از عرضه در اختیار چند کیف پول باشد، فروش هماهنگ یا انتقال آنها میتواند بازار را بهسرعت تحت فشار قرار دهد. اما تعداد آدرسها بهتنهایی کافی نیست؛ یک مالک میتواند از چند آدرس استفاده کند و چند آدرس نیز ممکن است متعلق به یک صرافی یا قرارداد تجمیعی باشند. بهتر است کیف پولهای تیم، خزانه، استخر نقدینگی، قراردادهای قفل و آدرسهای ناشناس را تا حد امکان از هم تفکیک کنید.
دوم، مسیر ورود و خروج نقدینگی را بررسی کنید. در استخرهای بازارساز خودکار، تأمینکننده نقدینگی معمولاً توکنهای جفت را واریز میکند و در مقابل سهمی از استخر دریافت میکند. اگر یک آدرس سهم عمده را کنترل کند و بتواند آن را بدون محدودیت خارج کند، ریسک تمرکز بالا است. قفل نقدینگی میتواند احتمال برداشت زودهنگام را کاهش دهد، اما باید قرارداد قفل، مدت، دارایی قفلشده و صاحب اختیار را بررسی کنید. تصویر یا نشان «Liquidity Locked» در وبسایت پروژه بهتنهایی مدرک کافی نیست.
سوم، رفتار آدرسهای مرتبط با سازنده را در طول زمان بررسی کنید. انتقال توکن به صرافی، فروشهای بزرگ، ایجاد استخرهای جدید یا جابهجایی نقدینگی میان چند قرارداد ممکن است مهم باشد. یک تراکنش بزرگ لزوماً اثبات Rug Pull نیست؛ ممکن است بخشی از بازارسازی، مدیریت خزانه یا تغییر ساختار استخر باشد. اما اگر انتقالها با وعدههای تبلیغاتی ناسازگارند و تیم توضیح شفاف نمیدهد، باید سطح ریسک را بالاتر ارزیابی کرد. داده آنچین باید در کنار اسناد پروژه و زمانبندی رویدادها خوانده شود.
در قرارداد توکن، بررسی کنید چه کسی میتواند توکن جدید ضرب کند، آدرسها را مسدود کند، انتقال را متوقف سازد، مالیات را تغییر دهد یا مقصد کارمزد را عوض کند. وجود این توابع همیشه نشانه تقلب نیست؛ برخی پروژهها برای مدیریت خطا یا ارتقای قرارداد به اختیار مدیریتی نیاز دارند. مسئله این است که اختیارها تا چه اندازه محدود، شفاف و پاسخگو هستند. اگر یک کلید ناشناس بتواند هر زمان قواعد اقتصادی را عوض کند، کاربران عملاً به تصمیم یک بازیگر وابستهاند.
واگذاری مالکیت یا renounce کردن آن نیز تضمین امنیت نیست. ممکن است قرارداد از ابتدا اختیارهای حساس دیگری داشته باشد، نقش مدیریتی در ماژول جداگانه باقی مانده باشد یا مالکیت در یک کیف پول چندامضایی کنترل شود. همچنین اگر قرارداد قابلارتقا باشد، باید مدیر Proxy و سازوکار ارتقا را بررسی کرد. پرسش درست این نیست که «مالکیت لغو شده؟» بلکه این است که «چه کسانی، از چه مسیرهایی و با چه محدودیتهایی میتوانند رفتار قرارداد را تغییر دهند؟»
عرضه در گردش، عرضه کل، برنامه آزادسازی، سهم تیم و سرمایهگذاران اولیه و شرایط vesting را بررسی کنید. اگر سهم بزرگی از توکنها در اختیار تیم یا سرمایهگذاران اولیه است و زمان آزادسازی آنها نزدیک است، فشار فروش بالقوه باید در تحلیل لحاظ شود. نرخ بازده ثابت و بسیار بالا نیز نیازمند توضیح اقتصادی است: درآمد از کجا ایجاد میشود و آیا پرداختها به ورود سرمایه جدید وابستهاند؟ وعده سود تضمینی بدون منبع درآمد قابلبررسی، هشدار مهمی است.
ارزش بازار پایین یا قیمت اسمی ارزان، به معنی فرصت مناسب نیست. پروژه ممکن است عرضه بسیار بزرگی داشته باشد یا ارزش رقیقشده آن با آزادسازی توکنها چند برابر شود. علاوه بر آن، نقدینگی واقعی ممکن است برای خروج سرمایههای بزرگ کافی نباشد. برای سنجش، ارزش بازار را کنار عمق استخر، حجم طبیعی معاملات و میزان تمرکز دارندگان قرار دهید. نمودار رشد قیمت اگر با داده نقدینگی و توزیع عرضه پشتیبانی نشود، تصویر کاملی از ریسک ارائه نمیکند.
پیش از خرید، آدرس قرارداد را از چند منبع مستقل تطبیق دهید، کد منبع و گزارش ممیزی را بررسی کنید و ببینید ممیزی دقیقاً کدام نسخه و کدام قرارداد را پوشش داده است. ممیزی قدیمی یا محدود به یک ماژول، امنیت کل سیستم را تضمین نمیکند. سپس تیم و نقشهای مدیریتی را بررسی کنید: آیا اعضا سابقه قابلراستیآزمایی دارند؟ آیا خزانه و کلیدهای مدیریتی چندامضایی هستند؟ آیا تغییرات مهم با تأخیر زمانی و اطلاعرسانی عمومی انجام میشود؟
در مرحله بعد، استخر نقدینگی و کیف پولهای بزرگ را در مرورگر بلاکچین بررسی کنید. ببینید چه مقدار نقدینگی قفل شده، چه کسی مالک توکن LP است و تاریخ پایان قفل چه زمانی است. حجم معاملات را با تعداد معاملهگران مستقل مقایسه کنید و به خریدوفروشهای تکراری میان آدرسهای مرتبط حساس باشید. اگر داده کافی ندارید، نبود نشانه خطر را با اثبات امنیت اشتباه نگیرید. در پروژههای تازه، عدمقطعیت ذاتاً بیشتر است و باید در اندازه موقعیت منعکس شود.
در نهایت، برای خروج نیز سناریو داشته باشید. اگر تیم ناپدید شد، نقدینگی کاهش یافت یا اختیار مدیریتی غیرمنتظره فعال شد، چه تصمیمی میگیرید؟ آیا امکان فروش در استخر فعلی وجود دارد؟ چه میزان لغزش ممکن است رخ دهد؟ آیا بخش بزرگی از سرمایه در یک توکن کمعمق متمرکز شده است؟ مقاله قرارداد هوشمند چیست؟ برای شناخت نقش کد و اختیارهای اجرایی قرارداد نقطه شروع مناسبی است، اما بررسی پروژه واقعی به دادههای همان قرارداد نیاز دارد.
برای بررسی قفل نقدینگی، فقط به لوگوی یک سرویس یا اسکرینشات تیم اعتماد نکنید. آدرس قرارداد قفل، توکنهای LP یا موقعیت نقدینگی، زمان پایان قفل و اختیارات مدیر قرارداد را در مرورگر بلاکچین بررسی کنید. در استخرهای نقدینگی متمرکز، ساختار موقعیت میتواند با توکن LP سنتی متفاوت باشد و باید دقیقاً مشخص شود چه کسی میتواند موقعیت را جابهجا یا نقد کند. قفلشدن بخشی از نقدینگی نیز مانع فروش توکنهای تیم یا تغییر پارامترهای قرارداد نمیشود.
همچنین تاریخ پایان قفل را با برنامه پروژه مقایسه کنید. قفلی که چند روز دیگر تمام میشود، با قفل چندساله یکسان نیست؛ اما حتی قفل بلندمدت هم تضمین نمیکند پروژه از مسیرهای دیگر آسیب نبیند. ممکن است خزانه، قرارداد ارتقا یا اختیار ضرب توکن همچنان در کنترل یک کلید واحد باشد. بنابراین قفل نقدینگی را فقط یکی از کنترلهای ریسک بدانید و آن را کنار تمرکز مالکیت، توکنومیک و شفافیت تیم ارزیابی کنید.
دنبالکردن سیگنال ارز دیجیتال رایگان ممکن است به شناسایی حرکتهای بازار کمک کند، اما پیشنهاد ورود به یک توکن جای بررسی مالکیت، نقدینگی و اختیارهای قرارداد را نمیگیرد. پیش از اجرای هر پیشنهاد، مطمئن شوید امکان خروج واقعی وجود دارد و بخش بزرگی از عرضه یا نقدینگی در اختیار یک بازیگر ناشناس نیست. حتی تحلیل درست قیمت نمیتواند ریسک ساختاری یک پروژه را حذف کند.
برای تکمیل بررسی، مقاله توکنهای Honeypot را نیز بخوانید؛ این موضوع از زاویه دیگری به حفاظت از دارایی و کنترل ریسک کمک میکند.
Rug Pull میتواند از مسیر تخلیه نقدینگی، اختیارهای مخرب قرارداد، تمرکز عرضه یا رهاکردن پروژه رخ دهد. برای کاهش ریسک، فقط به قفل نقدینگی یا ممیزی بسنده نکنید؛ مالکیت، نقشهای مدیریتی، توکنومیک، کیف پولهای بزرگ و عمق بازار را با هم بررسی کنید. هیچ چکلیستی امنیت قطعی نمیدهد، اما بررسی چندلایه میتواند بسیاری از نشانههای هشدار را پیش از ورود آشکار کند.