×


سلام
ورود و عضویت
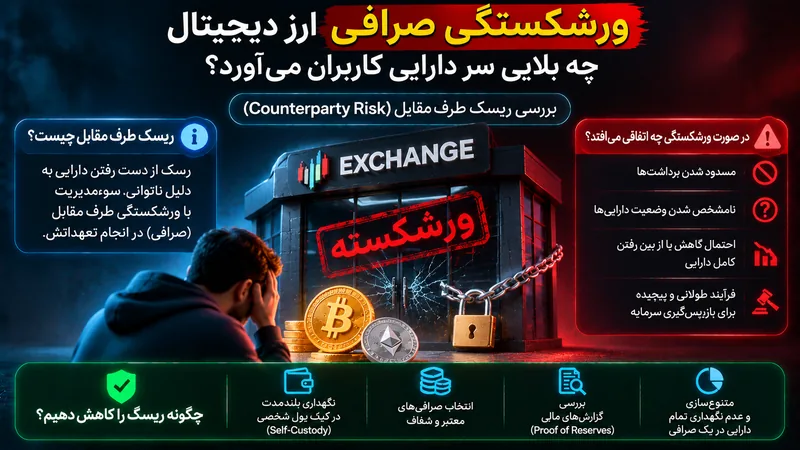
ممکن است حساب صرافی شما موجودی قابلتوجهی نشان دهد، اما اگر شرکت با بحران مالی روبهرو شود، برداشتها را متوقف کند یا وارد فرایند ورشکستگی شود، دسترسی به آن موجودی میتواند نامشخص بماند. این مسئله نمونهای از Counterparty Risk یا ریسک طرف مقابل است؛ ریسکی که از ناتوانی یا عدم تمایل طرفی ناشی میشود که دارایی، وجه یا تعهد شما به او وابسته است. در بازار کریپتو، این ریسک فقط به قیمت توکن مربوط نیست و ساختار حقوقی نگهداری دارایی اهمیت زیادی دارد.
در صرافی متمرکز، بسیاری از معاملات در دفترکل داخلی ثبت میشوند و جابهجایی واقعی روی بلاکچین فقط هنگام واریز یا برداشت رخ میدهد. کاربر ممکن است در رابط کاربری مالک مقدار مشخصی بیتکوین یا استیبلکوین دیده شود، اما کلید خصوصی کیف پولهای عملیاتی در اختیار شرکت باشد. رابطه حقوقی مشتری با دارایی به قرارداد خدمات، ساختار نگهداری و قوانین حوزه قضایی وابسته است. بنابراین موجودی نمایشدادهشده لزوماً به معنی کنترل مستقیم کلید یا امکان برداشت فوری نیست.
در برخی ساختارها، دارایی مشتری بهصورت تفکیکشده یا در حسابهای امانی نگهداری میشود؛ در برخی دیگر، داراییها در کیف پولهای تجمیعی قرار میگیرند و دفترکل داخلی سهم هر مشتری را ثبت میکند. تجمیع بهخودیخود به معنی سوءاستفاده نیست، اما باید سوابق حسابداری و تفکیک حقوقی روشن باشد. اگر دارایی مشتری با دارایی شرکت مخلوط شود یا قرارداد اجازه استفاده مجدد از آن را بدهد، در زمان ورشکستگی تشخیص مالکیت و بازگرداندن دارایی میتواند پیچیدهتر شود.
پس از ناتوانی مالی، برداشتها ممکن است برای جلوگیری از خروج نامنظم دارایی متوقف شوند. سپس مدیر تصفیه، دادگاه یا نهاد ناظر بر اساس قانون محل ثبت شرکت و نوع قرارداد، داراییها و بدهیها را بررسی میکند. کاربران ممکن است بهعنوان مالک دارایی امانی، طلبکار قراردادی یا در جایگاه حقوقی دیگری شناخته شوند. این طبقهبندی بر زمان و میزان بازیابی اثر میگذارد. نتیجه در همه کشورها و برای همه صرافیها یکسان نیست و نمیتوان از تجربه یک پرونده برای تمام پلتفرمها حکم کلی صادر کرد.
حتی اگر داراییها از نظر فنی در کیف پول موجود باشند، ممکن است دسترسی به کلیدها، اختلاف بر سر مالکیت، تعهدات وثیقهای یا محدودیتهای قضایی برداشت را به تأخیر بیندازد. اگر دارایی به شرکت وابسته یا وامگیرنده منتقل شده باشد، بازیابی آن ممکن است به وصول مطالبات و فرایندهای حقوقی وابسته شود. به همین دلیل، عبارتهایی مانند «همیشه مالک دارایی خود هستید» یا «هر زمان خواستید برداشت کنید» باید با متن قرارداد و ساختار عملی نگهداری تطبیق داده شوند.
Rehypothecation به استفاده مجدد از داراییای اشاره دارد که بهعنوان وثیقه یا امانت دریافت شده است. اگر قرارداد صرافی اجازه دهد دارایی مشتری برای وامدهی، وثیقهگذاری یا عملیات شرکت استفاده شود، کاربر در معرض ریسک طرف مقابل بیشتری قرار میگیرد. ممکن است در شرایط عادی سود یا مزیتی به مشتری داده شود، اما در زمان زیان یا نکول طرف دریافتکننده، بازگشت دارایی دشوار شود. پیش از فعالکردن محصولات سودده یا وامدهی، مشخص کنید دارایی شما در چه فعالیتی به کار گرفته میشود.
اختلاط داراییها نیز میتواند تفکیک مالکیت را دشوار کند. اگر دارایی مشتری و شرکت در یک کیف پول یا حساب نگهداری شود، باید سامانه حسابداری دقیق و قابلممیزی وجود داشته باشد تا سهم هر مشتری در هر لحظه مشخص باشد. مقررات و استانداردهای برخی حوزهها بر تفکیک دارایی و ثبت جداگانه تأکید میکنند، اما وجود الزام قانونی بهتنهایی تضمین نمیکند همه نهادها آن را بهدرستی اجرا میکنند. کاربر باید ساختار واقعی متولی و افشای ریسک را بررسی کند.
ابتدا نام شرکت حقوقی طرف قرارداد، محل ثبت، مجوزهای مربوط و نهاد ناظر را مشخص کنید. برند تجاری ممکن است متعلق به چند شرکت در کشورهای مختلف باشد و شرایط مشتریان نیز بر اساس کشور متفاوت باشد. متن شرایط استفاده را بخوانید و ببینید دارایی مشتری امانی محسوب میشود یا بدهی شرکت، آیا شرکت مجاز به وامدهی یا استفاده از دارایی است و در صورت ورشکستگی چه قانونی اعمال میشود. اگر متن قرارداد مبهم است، فرض نکنید دارایی شما تحت حمایت سپرده بانکی قرار دارد.
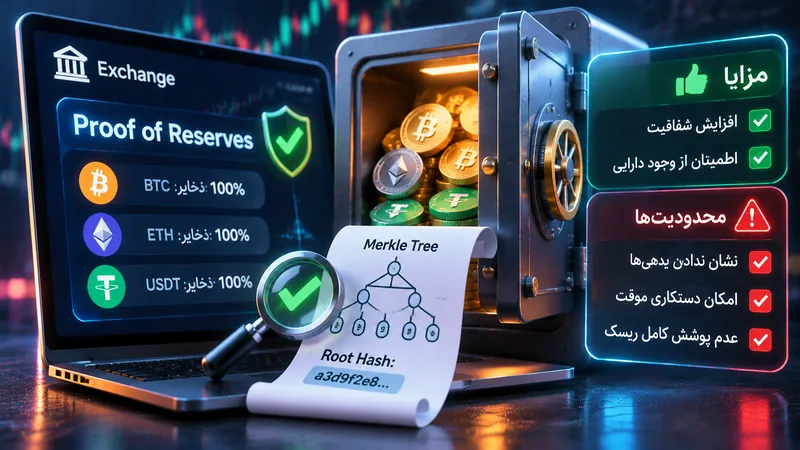
سپس گزارشهای مالی، Proof of Reserves، اطلاعات ذخایر و سیاست نگهداری را بررسی کنید. اثبات ذخایر بهتنهایی کفایت نمیکند؛ باید مشخص باشد بدهیها چگونه محاسبه شدهاند و داراییها آزاد از وثیقه هستند یا خیر. گزارش مستقل، تاریخ snapshot، دامنه بررسی و محدودیتهای آن را بخوانید. اگر صرافی فقط موجودی کیف پولهای مشخص را منتشر میکند اما درباره بدهیها، وامها و شرکتهای وابسته توضیح نمیدهد، نمیتوان از آن نتیجه گرفت که شرکت توانگری مالی کامل دارد.
سیاست امنیتی و مدیریت برداشت نیز مهم است. آیا برداشتهای بزرگ به چند تأیید نیاز دارند؟ آیا داراییها در کیف پول سرد نگهداری میشوند؟ آیا رخدادهای امنیتی و توقف برداشت بهموقع اعلام میشوند؟ آیا متولی فرعی یا ارائهدهنده زیرساخت وجود دارد؟ هر واسطه اضافی میتواند ریسک عملیاتی و حقوقی ایجاد کند. راهنمای FINMA درباره نگهداری داراییهای کریپتویی بر اهمیت تخصص فنی، زیرساخت مناسب و روشنبودن حقوق مشتری در صورت ورشکستگی متولی تأکید میکند.
تمام دارایی را صرفاً به دلیل راحتی معامله در یک صرافی نگهداری نکنید. موجودی عملیاتی را از ذخیره بلندمدت جدا کنید و برای نگهداری بلندمدت، مدل حضانتی یا Self-Custody متناسب با مهارت و نیاز خود را انتخاب کنید. تقسیم دارایی میان چند متولی میتواند تمرکز را کاهش دهد، اما فقط اگر ارائهدهندگان مستقل و از نظر حقوقی و فنی قابلاعتماد باشند. نگهداری در چند صرافی ضعیف، لزوماً از نگهداری در یک متولی معتبر امنتر نیست.
برای برداشت به کیف پول شخصی، ابتدا شبکه و آدرس را بررسی کنید و در صورت نیاز انتقال آزمایشی انجام دهید. آدرسهای مجاز و اعلانهای امنیتی را فعال کنید و اطلاعات تراکنشها را نگه دارید. از نگهداری بیدلیل دارایی در حسابهای معاملاتی یا محصولات سوددهی که شرایط آنها را نمیفهمید خودداری کنید. اگر از صرافی برای معاملات مارجین یا فیوچرز استفاده میکنید، وثیقه موردنیاز را از دارایی بلندمدت جدا نگه دارید تا یک رخداد در حساب معاملاتی کل ذخیره شما را درگیر نکند.
ابتدا اطلاعیه رسمی شرکت و وضعیت شبکه را بررسی کنید؛ ممکن است توقف برداشت ناشی از تعمیرات، ازدحام شبکه یا حادثه امنیتی باشد. از لینکهای ارسالی در پیام خصوصی یا حسابهای ناشناس استفاده نکنید. اگر امکان برداشت وجود دارد، تصمیم را بر اساس وضعیت واقعی حساب، کارمزد و ریسک انتقال بگیرید و از اقدام عجولانه در مسیرهای ناشناس بپرهیزید. سوابق موجودی، واریز، برداشت، سفارشها و مکاتبات رسمی را ذخیره کنید تا در صورت نیاز بتوانید ادعای خود را مستند کنید.
اگر شرکت وارد فرایند ورشکستگی یا بازسازی شده است، اطلاعیههای دادگاه، مدیر تصفیه یا نهاد ناظر را از منابع رسمی دنبال کنید. مراقب افراد و شرکتهایی باشید که با وعده بازیابی سریع دارایی، کارمزد اولیه یا عبارت بازیابی میخواهند. در چنین شرایطی، هیچکس نباید برای «آزادسازی موجودی» کلید خصوصی یا Seed Phrase شما را مطالبه کند. برای پیگیری حقوقی، از مشاور واجد صلاحیت در حوزه قضایی مربوط کمک بگیرید؛ نتیجه پرونده به قانون و اسناد شما وابسته است.
حتی اگر سیگنالهای معاملاتی با درنظرگرفتن ریسک صرافی را دنبال میکنید، کیفیت تحلیل قیمت نمیتواند خطر توقف برداشت یا ورشکستگی متولی را حذف کند. محل اجرای سفارش، محل نگهداری سود و امکان انتقال دارایی باید بخشی از برنامه معاملاتی باشد. برای بررسی شفافیت ذخایر، مقاله Proof of Reserves صرافیها را نیز بخوانید؛ این گزارش تنها یکی از اجزای ارزیابی است.
ورشکستگی صرافی میتواند دسترسی کاربران به دارایی را متوقف یا فرایند بازیابی را پیچیده کند. وضعیت حقوقی دارایی، تفکیک موجودی مشتری، Rehypothecation، متولیان فرعی و قانون محل ثبت شرکت در نتیجه اثر دارند. قرارداد، گزارشهای مالی و ذخایر، ساختار حقوقی و سیاست نگهداری را پیش از انتخاب صرافی بررسی کنید. موجودی حساب صرافی را بدون شناخت ریسک طرف مقابل معادل پول نقد یا دارایی تحت کنترل مستقیم خود فرض نکنید.