×


سلام
ورود و عضویت
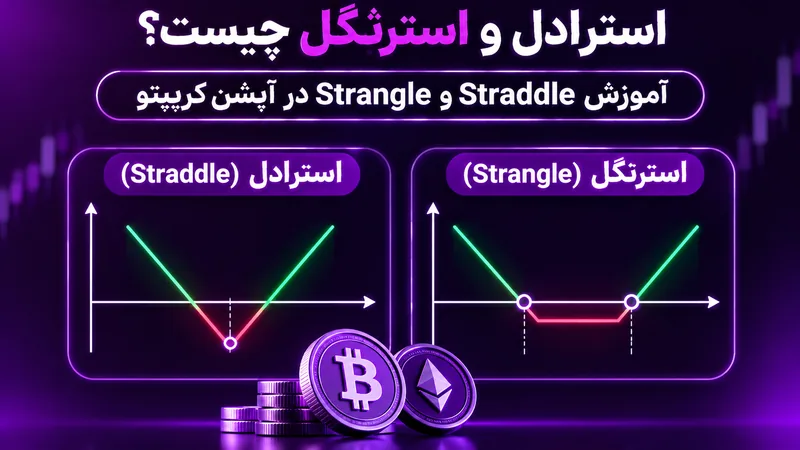
استرادل و استرنگل چیست؟ Straddle و Strangle دو استراتژی چندپایه در معاملات آپشن هستند که از ترکیب یک Call و یک Put با دارایی پایه و معمولاً سررسید یکسان ساخته میشوند. در استرادل کلاسیک، قیمت اعمال دو قرارداد برابر است و اغلب نزدیک قیمت فعلی انتخاب میشود. در استرنگل، Strike اختیار خرید و اختیار فروش متفاوت است؛ معمولاً Put با Strike پایینتر و Call با Strike بالاتر گرفته میشود. هر دو میتوانند برای معامله روی شدت حرکت بازار بدون پیشبینی قطعی جهت به کار روند.
تفاوت اصلی در قیمت پرداختی و مقدار حرکت لازم برای سودآوری است. استرادل خریداریشده معمولاً پریمیوم اولیه بیشتری دارد، اما برای رسیدن به نقطه سربهسر در سررسید ممکن است حرکت کمتری نسبت به استرنگل OTM لازم داشته باشد. استرنگل معمولاً ارزانتر است، اما بازار باید فاصله بیشتری طی کند تا هزینه دو آپشن جبران شود. هیچیک از این ویژگیها به معنی برتری همیشگی یک استراتژی نیست؛ قیمت واقعی قراردادها و نوسان ضمنی تعیینکنندهاند.
در Long Straddle، معاملهگر یک Call و یک Put با Strike و سررسید یکسان میخرد. فرض کنید قیمت بیتکوین ۵۰ هزار دلار است و دو اختیار با Strike ۵۰ هزار دلار انتخاب میکنید. اگر پریمیوم Call برابر ۲۰۰۰ دلار و Put برابر ۱۸۰۰ دلار به ازای واحد دارایی پایه باشد، هزینه کل ۳۸۰۰ دلار خواهد بود. در سررسید، اگر قیمت درست ۵۰ هزار دلار باشد، هر دو قرارداد ارزش ذاتی صفر دارند و خریدار کل پریمیوم را پیش از هزینههای دیگر از دست میدهد.
اما اگر قیمت حرکت بزرگی به هر سمت داشته باشد، یکی از دو قرارداد میتواند ارزش ذاتی قابل توجهی پیدا کند. نقطه سربهسر بالایی در مثال ۵۳ هزار و ۸۰۰ دلار و نقطه پایینی ۴۶ هزار و ۲۰۰ دلار است. در قیمتهای بیرون از این محدوده، نتیجه خالص در سررسید میتواند مثبت شود. این محاسبه برای اندازه قرارداد یکسان و شرایط ساده است؛ هزینه کارمزد، اسپرد و تسویه باید اضافه شود و سود و زیان قبل از انقضا میتواند به IV و زمان نیز وابسته باشد.
در Long Strangle، معاملهگر Call با Strike بالاتر و Put با Strike پایینتر میخرد. فرض کنید بیتکوین ۵۰ هزار دلار است، یک Call با Strike ۵۳ هزار دلار و یک Put با Strike ۴۷ هزار دلار میخرید و مجموع پریمیومها ۲۰۰۰ دلار است. در این مثال، نقطه سربهسر بالایی در سررسید ۵۵ هزار دلار و نقطه پایینی ۴۵ هزار دلار میشود. اگر قیمت میان دو Strike باقی بماند، هر دو قرارداد بیارزش منقضی میشوند.
مزیت ظاهری استرنگل، هزینه اولیه کمتر از استرادل مشابه است؛ اما برای کسب سود به حرکت بزرگتری نیاز دارد. اگر بازار نوسان متوسطی داشته باشد و قیمت فقط تا ۵۲ هزار دلار رشد کند، ممکن است هیچکدام از قراردادهای مثال در سررسید ارزش ذاتی پیدا نکنند. انتخاب استرنگل باید بر اساس انتظار واقعی از دامنه حرکت و پریمیوم بازار باشد، نه صرفاً ارزانتر بودن ورود. همچنین نقدشوندگی قراردادهای دور از قیمت ممکن است کمتر و اسپرد آنها بیشتر باشد. برای مقایسه سازوکار این استراتژی با بازارهای دیگر، راهنمای آموزشی استرنگل CME را نیز بخوانید.
در ساختار خریداریشده ساده، حداکثر زیان در سررسید معمولاً مجموع پریمیومهای پرداختی و هزینههاست. این ویژگی به معاملهگر اجازه میدهد سقف زیان قراردادی را از ابتدا بداند؛ اما به معنی کمخطر بودن مطلق نیست. اگر بخش بزرگی از حساب صرف خرید پریمیوم شود، از دست دادن کل آن میتواند زیان قابل توجهی ایجاد کند. همچنین سود بالقوه در حرکت صعودی بسیار بزرگ و در حرکت نزولی تا حد کاهش قیمت دارایی به صفر محدود است؛ نباید هر دو سمت را نامحدود دانست.
برای سودآوری استراتژی خرید، حرکت واقعی باید هزینه دو اختیار را جبران کند. اگر بازار آرام بماند، فرسایش زمانی باعث کاهش ارزش قراردادها میشود و ممکن است هر دو اختیار در سررسید بیارزش شوند. حتی پیش از انقضا نیز کاهش IV میتواند قیمت هر دو پایه را پایین بیاورد. بنابراین خریدار Straddle یا Strangle عملاً به حرکت کافی در زمان مناسب و قیمتگذاری مناسب نوسان نیاز دارد. داشتن پیشبینی درست از «خبر مهم» بهتنهایی کافی نیست.
در نسخه Short، معاملهگر بهجای خرید، Call و Put را میفروشد و پریمیوم دریافت میکند. اگر قیمت تا انقضا در محدوده کمنوسان باقی بماند، فروشنده ممکن است از کاهش ارزش زمانی سود ببرد. اما با حرکت شدید بازار، تعهد یک سمت میتواند زیان بسیار بزرگی ایجاد کند. در Short Straddle، هر دو Strike برابرند و در Short Strangle، قیمت اعمال متفاوت است؛ شکل پرداخت و فاصله تا نقطه سربهسر با هزینه پریمیوم تغییر میکند.
این استراتژیهای فروش بدون پوشش برای معاملهگران کمتجربه بسیار پرریسکاند. در حرکت صعودی شدید، فروش Call میتواند زیان نظری بدون سقف ایجاد کند؛ در سقوط سنگین، فروش Put میتواند زیان بزرگی داشته باشد. تغییر IV و نیاز به وجه تضمین نیز ممکن است پیش از سررسید فشار مالی ایجاد کند. دریافت پریمیوم را نباید با درآمد تضمینشده اشتباه گرفت. اگر قصد بررسی نسخههای فروش را دارید، ابتدا ریسک را با استراتژی محدودشده و سناریوهای شدید محاسبه کنید.
خریدار Straddle یا Strangle در حالت ساده معمولاً Vega مثبت و Theta منفی دارد؛ یعنی افزایش IV میتواند به ارزش نظری دو قرارداد کمک کند، اما گذشت زمان در شرایط ثابت معمولاً هزینه دارد. پیش از خبر مهم، ممکن است بازار نوسان بزرگی را در پریمیوم لحاظ کرده باشد. پس از خبر، اگر IV کاهش یابد، ارزش دو پایه ممکن است افت کند؛ حتی اگر بیتکوین در یک سمت کمی حرکت کرده باشد. این اثر را IV Crush مینامند.
در نسخه فروش، کاهش IV و گذشت زمان میتواند به نفع موقعیت باشد، اما حرکت غیرمنتظره بزرگ میتواند این سود را چندین برابر خنثی کند. بنابراین تصمیم نباید صرفاً با مقایسه قیمت دو پریمیوم گرفته شود. پیش از ورود، سناریوی رشد IV، افت IV، حرکت سریع قیمت و باقی ماندن در رنج را شبیهسازی کنید. برای شناخت این ریسک، آموزش نوسان ضمنی آپشن و IV Crush و راهنمای یونانیهای آپشن را مطالعه کنید.
مقایسه درست با انتخاب یک سررسید، یک اندازه قرارداد و قیمتهای واقعی خرید و فروش آغاز میشود. مجموع پریمیوم هر استراتژی و نقطه سربهسر بالا و پایین را محاسبه کنید. سپس چند قیمت فرضی در انقضا انتخاب کنید و برای هر کدام پرداخت ذاتی Call و Put را به دست آورید. در مرحله بعد، هزینه اسپرد و کارمزد را اضافه کنید و ببینید برای جبران هزینه واقعی چه دامنه حرکتی لازم است.
همچنین باید کیفیت بازار هر Strike را بسنجید. شاید Strangle روی کاغذ هزینه کمتری داشته باشد، اما قرارداد OTM مورد نظر اسپرد زیادی داشته باشد و بستن آن دشوار شود. Straddle معمولاً نزدیک قیمت جاری معامله میشود و ممکن است نقدشوندگی بهتری داشته باشد، ولی این موضوع در هر صرافی و سررسید متفاوت است. برای افق کوتاهمدت، اثر Theta و Gamma نیز اهمیت دارد. بهتر است همه این متغیرها را در یک جدول سناریو ثبت کنید و بعد تصمیم بگیرید.
اگر هدف معامله روی رویدادی است که در یک تاریخ مشخص رخ میدهد، سررسید باید فرصت کافی برای تحقق سناریو داشته باشد. آپشن بسیار کوتاهمدت ممکن است ارزانتر به نظر برسد، اما اگر حرکت اصلی یک روز پس از انقضا رخ دهد، قرارداد بیفایده خواهد بود. در مقابل، سررسید دورتر معمولاً پریمیوم بیشتری نیاز دارد. انتخاب زمان باید با پیشبینی دامنه و سرعت حرکت هماهنگ باشد، نه فقط با هزینه اولیه قرارداد.
برنامه خروج نیز ضروری است. برخی معاملهگران پیش از خبر و پس از افزایش IV موقعیت را میبندند؛ برخی منتظر حرکت بعد از رویداد میمانند. هر روش خطر متفاوتی دارد و هیچکدام تضمینی نیست. اگر قرارداد خریداریشده به سود رسیده، میتوان بر اساس هدف از پیش تعیینشده تمام یا بخشی از موقعیت را بست. برای فروشندگان، نگه داشتن موقعیت نزدیک انقضا میتواند حساسیت Gamma را افزایش دهد. هزینه خروج و نقدشوندگی را در محاسبه بگنجانید.
یکی از خطاهای رایج، تصور این است که خرید Straddle در هر خبر مهم سودده است. اگر حرکت واقعی کمتر از حرکت قیمتگذاریشده در پریمیوم باشد، معامله میتواند زیان کند. خطای دیگر، اشتباه گرفتن استرادل با استرنگل است؛ در اولی Strike دو قرارداد یکسان و در دومی متفاوت است. همچنین نباید حداکثر زیان خریداریشده را با ریسک فروش همان استراتژی یکسان دانست. فروش بدون پوشش میتواند نیاز به وثیقه و زیان سنگین ایجاد کند.
آیا استرادل جهت قیمت را پیشبینی میکند؟ خیر؛ نسخه خریداریشده بر حرکت بزرگتر از هزینه پریمیوم تکیه دارد. آیا استرنگل همیشه بهتر است چون ارزانتر است؟ خیر؛ به حرکت بیشتری برای سربهسر شدن نیاز دارد. آیا میتوان قبل از انقضا خارج شد؟ در بازار ثانویه معمولاً بله، مشروط به نقدشوندگی. برای بررسی جهت کلی بیتکوین میتوان از سیگنالهای تحلیلی ارز دیجیتال کمک گرفت، اما استراتژی نوسان باید مستقلاً بر اساس پریمیوم، IV و زمان سنجیده شود.